Entender la diferencia entre margen y comisión es fundamental para conocer el margen de una agencia de viajes, facturar correctamente y evitar errores fiscales. En el sector turístico, no todas las ventas funcionan igual: una agencia puede vender en nombre propio, actuar como intermediaria, cobrar una comisión, aplicar el régimen especial de agencias de viajes o trabajar en régimen general según el tipo de operación.
El problema es que muchas agencias mezclan estos conceptos. Hablan de margen cuando realmente están cobrando una comisión, o tratan como comisión una operación en la que actúan en nombre propio frente al viajero. Esta confusión puede afectar al IVA, a la factura, a la contabilidad, al beneficio real y a la relación con clientes y proveedores.
En esta guía explicamos la diferencia entre margen y comisión, cómo se calcula cada uno y qué debe revisar una agencia antes de emitir facturas o analizar su rentabilidad.
Qué es el margen en una agencia de viajes
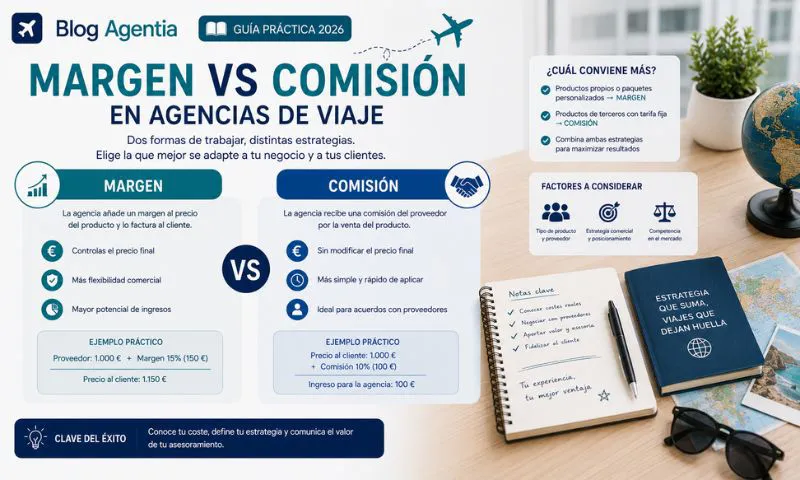
El margen es la diferencia entre el precio que paga el cliente y el coste de los servicios adquiridos para realizar el viaje. Es habitual cuando la agencia actúa en nombre propio y vende un paquete, circuito, escapada, viaje combinado o experiencia turística utilizando proveedores externos.
Por ejemplo, una agencia vende un viaje por 2.500 €. Para organizarlo, contrata hotel, transporte, guía y excursiones por 2.100 €. La diferencia económica es de 400 €. Ese importe representa el margen bruto de la operación antes de analizar impuestos, estructura, gastos generales y beneficio final.
Por eso, el margen de una agencia de viajes no debe confundirse con la facturación total. Una agencia puede vender mucho y tener poco margen si sus costes directos son elevados o si calcula mal el precio del viaje.
En Agentia ayudamos a agencias minoristas, mayoristas, online y receptivas a revisar sus márgenes, su facturación y su fiscalidad turística.
Qué es una comisión en una agencia de viajes
La comisión aparece cuando la agencia actúa como intermediaria. En este caso, el cliente no compra realmente el viaje a la agencia, sino al proveedor final o mayorista. La agencia facilita la operación, gestiona la reserva o conecta al cliente con el proveedor, y recibe una comisión por esa intermediación.
Por ejemplo, una agencia vende un hotel de un mayorista por 1.000 € y recibe una comisión de 100 €. En este caso, la rentabilidad directa de la agencia no está en el precio total del viaje, sino en la comisión que percibe.
La comisión puede pactarse como:
- Porcentaje sobre el precio de venta.
- Importe fijo por reserva.
- Comisión por expediente.
- Incentivo por volumen.
- Rappel comercial.
- Comisión neta o bruta según acuerdo.
- Remuneración por intermediación.
La clave está en saber si la agencia está vendiendo en nombre propio o en nombre y por cuenta de un tercero.
Diferencia principal: quién vende al cliente
La diferencia más importante entre margen y comisión está en la posición de la agencia frente al cliente.
Cuando la agencia actúa en nombre propio, el cliente contrata con la agencia. Aunque intervengan hoteles, transportistas o receptivos, la agencia asume la venta frente al viajero. En este caso, puede generarse margen.
Cuando la agencia actúa como intermediaria, el cliente contrata con otro proveedor. La agencia no obtiene margen sobre el viaje completo, sino una comisión por la intermediación.
Esta diferencia afecta a:
- Régimen de IVA.
- Factura emitida.
- Base imponible.
- IVA soportado deducible.
- Contabilidad.
- Rentabilidad del expediente.
- Responsabilidad comercial.
- Relación contractual con el cliente.
Por eso, antes de calcular el margen de una agencia de viajes, hay que revisar cómo está estructurada la operación.
Margen y REAV: cómo se relacionan
En el Régimen Especial de Agencias de Viajes, el IVA se calcula sobre el margen bruto de la operación, no sobre el precio total cobrado al cliente. Este régimen se aplica cuando la agencia actúa en nombre propio y utiliza servicios de otros empresarios o profesionales que benefician directamente al viajero.
Esto puede ocurrir en viajes combinados, paquetes propios, circuitos, escapadas organizadas, cruceros combinados, receptivos o experiencias turísticas con varios proveedores.
En estos casos, la agencia debe controlar:
- Precio cobrado al cliente.
- Costes directos del viaje.
- Proveedores utilizados.
- Servicios incluidos.
- Margen bruto.
- IVA incluido en el margen.
- Factura emitida.
- Documentación del expediente.
Si quieres ampliar este punto, puedes leer nuestra guía sobre qué es el REAV en agencias de viaje.
Comisión e intermediación: cómo se factura
Cuando la agencia actúa como intermediaria, el tratamiento fiscal puede ser distinto. La agencia puede facturar una comisión por el servicio prestado, en lugar de calcular el IVA sobre el margen del viaje completo.
Por ejemplo:
- Precio del viaje vendido por el proveedor: 1.800 €.
- Comisión de la agencia: 180 €.
- Base de análisis para la agencia: la comisión, no el viaje completo.
La factura dependerá de cómo esté documentada la relación: si la agencia factura al proveedor, al cliente o si existe liquidación de comisiones. También habrá que revisar si el proveedor está en España, en la Unión Europea o fuera de ella.
No conviene asumir que toda comisión funciona igual. La localización del servicio, el destinatario, el contrato y el papel real de la agencia pueden modificar el tratamiento.
Ejemplo práctico de margen
Imaginemos una agencia que vende un viaje organizado por 3.000 €.
Costes directos del viaje:
- Hotel: 1.300 €.
- Transporte: 700 €.
- Receptivo local: 350 €.
- Actividades: 250 €.
- Total costes directos: 2.600 €.
El margen económico sería:
- Precio cobrado al cliente: 3.000 €.
- Costes directos: 2.600 €.
- Margen bruto: 400 €.
Ese margen no es todavía beneficio neto. De ahí habrá que considerar IVA incluido si corresponde, gastos generales de la agencia, costes comerciales, personal, software, marketing, asesoría y estructura.
Este ejemplo muestra por qué el margen de una agencia de viajes debe calcularse por expediente y no solo con una visión global de ingresos y gastos.
Ejemplo práctico de comisión
Ahora imaginemos una operación de intermediación.
Una agencia vende un paquete de un mayorista por 2.000 €. El mayorista es quien presta el servicio principal y la agencia recibe una comisión del 10%.
Resultado:
- Precio total del viaje: 2.000 €.
- Comisión de la agencia: 200 €.
- Ingreso real de la agencia: 200 €.
En este caso, la agencia no debe analizar la operación como si hubiera generado un margen de 2.000 € menos costes directos propios. Su ingreso es la comisión pactada.
Esta diferencia es esencial para conocer la rentabilidad real y para configurar correctamente la contabilidad.
Por qué se confunden margen y comisión
La confusión aparece porque en ambos casos la agencia gana una diferencia económica. Pero el origen de esa ganancia no es el mismo.
Hay margen cuando la agencia compra servicios, los combina o estructura, vende en nombre propio y obtiene una diferencia entre precio y coste.
Hay comisión cuando la agencia intermedia en una operación de otro proveedor y recibe una remuneración por esa gestión.
La diferencia no es solo contable. También afecta a la fiscalidad, al contrato con el cliente, al tipo de factura y al riesgo asumido por la agencia.
En Agentia explicamos por qué el IVA turístico debe analizarse según la operación concreta, no con reglas genéricas.
Cómo afecta a la rentabilidad
Una agencia debe saber qué modelo le conviene según su estrategia. Trabajar con margen puede permitir más control sobre el producto y mayor rentabilidad potencial, pero también exige más gestión, negociación con proveedores y control de costes.
Trabajar con comisión puede ser más sencillo administrativamente, pero limita la rentabilidad a lo pactado con el proveedor. Además, la agencia depende más de las condiciones comerciales del mayorista, plataforma o proveedor final.
Para mejorar el margen de una agencia de viajes, conviene revisar:
- Costes directos por expediente.
- Precio de venta.
- Comisiones recibidas.
- Gastos generales.
- Tiempo dedicado por reserva.
- Riesgo de cancelación.
- Coste de atención al cliente.
- Rentabilidad por tipo de producto.
No siempre el producto que más factura es el más rentable.
Contabilidad separada por tipo de operación
Una agencia que mezcla margen y comisión en la contabilidad tendrá dificultades para conocer su resultado real. Lo recomendable es separar claramente cada tipo de ingreso.
Conviene diferenciar:
- Ventas en REAV.
- Operaciones en régimen general.
- Comisiones de intermediación.
- Rappels e incentivos.
- Costes directos del viaje.
- Gastos generales.
- Proveedores nacionales.
- Proveedores intracomunitarios.
- Proveedores internacionales.
- Margen por expediente.
Esta separación ayuda a declarar mejor, revisar la rentabilidad y evitar errores al preparar impuestos.
Errores frecuentes
Los errores más habituales son:
- Tratar una operación de margen como comisión.
- Aplicar REAV a una intermediación pura.
- Desglosar IVA cuando no corresponde.
- No calcular margen por expediente.
- Confundir facturación total con rentabilidad.
- No separar costes directos y gastos generales.
- No revisar contratos con proveedores.
- No documentar correctamente la intermediación.
- No analizar operaciones con empresas.
- No contar con asesoramiento especializado.
Estos errores pueden afectar a la declaración de IVA, a la contabilidad y a la toma de decisiones comerciales.
Cómo decidir si una operación genera margen o comisión
Antes de facturar, la agencia debería hacerse varias preguntas:
- ¿El cliente contrata con la agencia o con un proveedor?
- ¿La agencia actúa en nombre propio?
- ¿Se utilizan servicios de terceros en beneficio del viajero?
- ¿La agencia fija el precio final?
- ¿La agencia asume el riesgo comercial?
- ¿El ingreso procede de una diferencia entre precio y coste?
- ¿El ingreso procede de una comisión pactada?
- ¿Qué contrato o documentación lo acredita?
Responder a estas preguntas permite clasificar la operación antes de emitir la factura y evitar correcciones posteriores.
Conclusión
Comprender la diferencia entre margen y comisión es esencial para gestionar correctamente el margen de una agencia de viajes, aplicar bien el IVA y conocer la rentabilidad real. El margen aparece cuando la agencia vende en nombre propio y obtiene una diferencia entre el precio cobrado y los costes directos del viaje. La comisión aparece cuando la agencia intermedia en una operación de otro proveedor y recibe una remuneración por ese servicio.
La clave está en clasificar cada expediente, documentar la relación con el cliente y el proveedor, separar contablemente las operaciones y revisar el régimen fiscal aplicable antes de facturar.
En Agentia ayudamos a agencias minoristas, mayoristas, online y receptivas a revisar sus márgenes, comisiones, facturación y fiscalidad turística. Si necesitas saber si tus operaciones están bien clasificadas o quieres mejorar la rentabilidad de tu agencia, puedes contactar con Agentia y recibir asesoramiento especializado para agencias de viajes.