Entender el IVA en agencias de viaje es imprescindible para gestionar correctamente una agencia minorista, mayorista, online, receptiva o especializada en viajes combinados. La fiscalidad turística tiene particularidades que no siempre se conocen bien, y uno de los puntos que más dudas genera es cuándo aplicar el régimen especial de agencias de viajes, cómo calcular el margen, qué IVA se puede deducir y cómo emitir las facturas.
En 2026, las agencias de viajes siguen necesitando una gestión fiscal muy precisa. No basta con vender viajes, paquetes, alojamientos o experiencias: hay que saber si se actúa en nombre propio o como intermediario, si se utilizan medios propios o ajenos, si el cliente es particular o empresa y si la operación tributa en régimen general o en régimen especial.
En esta guía explicamos las claves para evitar errores y gestionar el IVA con seguridad.
Por qué el IVA es tan importante en una agencia de viajes
El sector turístico combina muchos servicios: transporte, alojamiento, excursiones, seguros, guías, paquetes combinados, experiencias, cruceros, circuitos y servicios complementarios. Cada operación puede tener un tratamiento fiscal distinto.
Por eso, el IVA en agencias de viaje no debe gestionarse como si fuera una actividad comercial genérica. Una mala aplicación del régimen puede provocar errores en facturas, problemas con clientes empresa, deducciones incorrectas o declaraciones mal calculadas.
En Agentia ayudamos a agencias de viajes a ordenar su fiscalidad, contabilidad y obligaciones legales con un enfoque especializado en el sector turístico.
Qué es el régimen especial de agencias de viajes
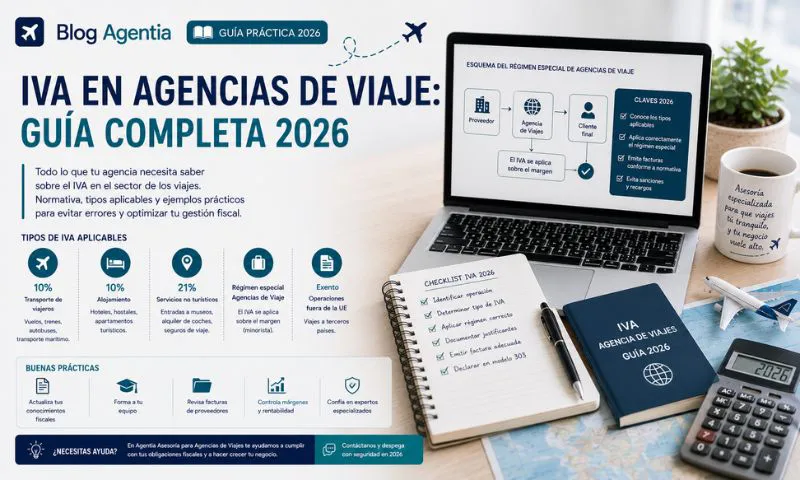
El régimen especial de agencias de viajes es un sistema específico de IVA aplicable cuando la agencia actúa en nombre propio frente al viajero y utiliza bienes o servicios prestados por otros empresarios o profesionales para realizar el viaje.
Esto suele ocurrir cuando la agencia organiza o vende un paquete en el que intervienen hoteles, transportistas, receptivos, guías, operadores locales u otros proveedores externos. En estos casos, la agencia no tributa como si simplemente revendiera cada servicio por separado, sino que el IVA se calcula sobre el margen obtenido.
Este régimen existe porque la agencia suele combinar servicios prestados por terceros, a veces en distintos territorios, y el tratamiento ordinario del IVA sería muy complejo si se aplicara servicio por servicio.
Cuándo se aplica el régimen especial
Para saber si corresponde aplicar el régimen especial, hay que revisar cómo actúa la agencia. Normalmente se aplica cuando concurren dos elementos:
- La agencia actúa en nombre propio frente al viajero.
- La agencia utiliza servicios de otros empresarios que benefician directamente al viajero.
Por ejemplo, si una agencia vende un viaje organizado con hotel, transporte y excursiones contratadas a terceros, lo habitual es que esa operación entre en el régimen especial.
En cambio, si la agencia actúa como mera intermediaria en nombre y por cuenta de otro proveedor, puede que no se aplique el mismo tratamiento. En ese caso, la agencia puede estar facturando una comisión o servicio de intermediación.
La clave está en analizar cada operación, no solo el tipo de empresa.
Diferencia entre actuar en nombre propio y como intermediario
Esta diferencia es esencial para aplicar correctamente el IVA en agencias de viaje. Cuando la agencia actúa en nombre propio, el cliente entiende que contrata con la agencia, aunque luego esta utilice proveedores externos para prestar el viaje. Ahí puede entrar el régimen especial.
Cuando la agencia actúa como intermediaria, el cliente contrata realmente con otro proveedor y la agencia solo cobra una comisión por poner en contacto a las partes o gestionar la reserva.
Esta diferencia afecta a:
- Tipo de factura.
- Base imponible.
- IVA repercutido.
- Deducción del IVA soportado.
- Registro contable.
- Margen real de la operación.
- Información que recibe el cliente.
Por eso, antes de configurar una venta en el sistema de gestión, conviene saber si la agencia está vendiendo en nombre propio o intermediando.
Cómo se calcula la base imponible
En el régimen especial, la base imponible no se calcula sobre el precio total del viaje de la misma forma que en una venta ordinaria. Se calcula sobre el margen bruto de la operación.
De forma simplificada, el margen es la diferencia entre lo que paga el cliente y el coste de los servicios adquiridos a terceros que redundan directamente en beneficio del viajero.
Por ejemplo, si una agencia cobra 1.500 euros por un paquete y paga 1.250 euros a hoteles, transportistas y receptivos externos vinculados directamente al viaje, el margen económico sería de 250 euros. Sobre ese margen se calcula el IVA correspondiente, aplicando las reglas del régimen.
Este punto es muy importante porque el control de costes por expediente debe ser preciso. Si la agencia no sabe exactamente cuánto le cuesta cada viaje, no podrá calcular bien su margen ni su tributación.
Cómo deben emitirse las facturas
En operaciones sujetas al régimen especial, el IVA no se desglosa de la misma forma que en el régimen general. El impuesto se entiende incluido en el precio, y el cliente no puede deducirlo como IVA soportado.
Esto puede generar dudas cuando el cliente es una empresa que quiere factura con IVA desglosado. En determinados supuestos, puede valorarse la aplicación del régimen general operación por operación, siempre que se cumplan las condiciones exigidas.
Por eso, una agencia debe tener muy claro qué factura emite en cada caso. No todas las ventas deben tratarse igual, y un error en la factura puede generar problemas con el cliente y con Hacienda.
IVA soportado: qué se puede deducir y qué no
Uno de los puntos más delicados sobre el IVA en agencias de viaje es la deducción del IVA soportado. En el régimen especial, no es deducible el IVA correspondiente a bienes y servicios adquiridos para la realización del viaje cuando redundan directamente en beneficio del viajero.
Esto afecta, por ejemplo, a servicios de alojamiento, transporte o actividades contratadas a terceros para incluirlas en el paquete.
Sin embargo, la agencia sí puede tener otros gastos generales vinculados a su actividad que deben analizarse por separado: alquiler de oficina, software, asesoría, suministros, marketing, telefonía o herramientas de gestión. Estos gastos pueden tener un tratamiento distinto y conviene clasificarlos correctamente.
Una contabilidad mal organizada puede mezclar costes directos del viaje con gastos generales de la agencia, generando errores de IVA y de margen.
Viajes dentro y fuera de la Unión Europea
El tratamiento fiscal también puede depender del lugar donde se prestan los servicios. En viajes realizados dentro de la Unión Europea, el régimen especial puede operar de una forma distinta a los viajes que se desarrollan fuera de la UE.
Las agencias que venden circuitos internacionales, receptivos, paquetes combinados o viajes a medida deben prestar especial atención a este punto. No es lo mismo vender una escapada nacional, un circuito europeo o un viaje combinado con servicios fuera de la Unión Europea.
Por eso, las agencias con producto internacional necesitan revisar cada tipo de operación y no aplicar una regla única a todos los expedientes.
Agencias online y plataformas
Las agencias online también deben prestar atención a el IVA en agencias de viaje. El hecho de vender por internet no elimina la obligación de aplicar correctamente el régimen fiscal.
En una agencia online hay que revisar:
- Quién contrata con el cliente.
- Quién emite la factura.
- Si la agencia actúa en nombre propio.
- Si existe intermediación.
- Qué proveedor presta el servicio.
- Dónde se localiza el servicio.
- Qué margen obtiene la agencia.
- Qué documentación se conserva.
Además, cuando intervienen plataformas, motores de reserva o proveedores internacionales, es fundamental documentar bien la relación contractual y el flujo económico.
Errores frecuentes en el IVA de agencias
Los errores más habituales son:
- Aplicar régimen general cuando corresponde régimen especial.
- Desglosar IVA en facturas donde no procede.
- Deducir IVA de servicios que benefician directamente al viajero.
- No separar costes directos del viaje y gastos generales.
- No calcular bien el margen por expediente.
- Tratar igual ventas propias e intermediación.
- No revisar operaciones con clientes empresa.
- No diferenciar viajes dentro y fuera de la UE.
- No conservar documentación de proveedores.
- No contar con asesoramiento especializado.
Estos errores pueden afectar a la rentabilidad, a la relación con clientes y al cumplimiento fiscal.
Cómo organizar la contabilidad de una agencia
Una agencia de viajes debe llevar una contabilidad que permita analizar cada expediente con claridad. No basta con registrar ingresos y gastos de forma genérica.
Conviene separar:
- Ventas en régimen especial.
- Operaciones en régimen general.
- Comisiones de intermediación.
- Costes directos del viaje.
- Gastos generales.
- Proveedores nacionales.
- Proveedores intracomunitarios.
- Proveedores internacionales.
- Facturas emitidas.
- Facturas recibidas.
- Margen por expediente.
Esta organización permite calcular mejor el IVA, conocer la rentabilidad real y preparar declaraciones con mayor seguridad.
En Agentia trabajamos con agencias de viajes para adaptar la contabilidad a la operativa turística real, no a modelos genéricos.
Qué debe revisar una agencia en 2026
En 2026, cualquier agencia debería revisar su sistema de facturación, sus plantillas de factura, su clasificación contable y sus procedimientos internos. La fiscalidad turística no debe resolverse al final del trimestre, sino desde el momento en que se diseña y vende cada viaje.
Conviene revisar:
- Tipo de operación.
- Régimen aplicable.
- Contratos con proveedores.
- Condiciones con clientes.
- Facturación.
- Margen real.
- IVA soportado deducible y no deducible.
- Documentación de costes.
- Registro contable.
- Declaraciones periódicas.
Una agencia que controla estos puntos reduce riesgos y mejora su capacidad de decisión.
Conclusión
Gestionar correctamente el IVA en agencias de viaje es clave para evitar errores fiscales y conocer la rentabilidad real de cada operación. El régimen especial tiene reglas propias sobre margen, facturación y deducción del IVA soportado, por lo que no debe aplicarse de forma automática ni confundirse con el régimen general.
La clave está en analizar cada venta: si la agencia actúa en nombre propio, si intervienen proveedores externos, si el cliente es particular o empresa, dónde se presta el servicio y qué margen queda realmente.
En Agentia ayudamos a agencias minoristas, mayoristas, online y receptivas a ordenar su fiscalidad, facturación y contabilidad. Si necesitas revisar cómo estás aplicando el IVA o quieres evitar errores en tus declaraciones, puedes contactar con Agentia y recibir asesoramiento especializado para agencias de viajes.