Entender el REAV en agencias de viaje es fundamental para gestionar correctamente la fiscalidad de una agencia minorista, mayorista, online, receptiva o especializada en viajes combinados. El Régimen Especial de Agencias de Viajes es una de las particularidades más importantes del IVA turístico y también una de las que más errores genera en la práctica.
No todas las ventas de una agencia se tratan igual. Una cosa es actuar como intermediario en nombre de un proveedor y otra muy distinta es vender un viaje en nombre propio utilizando hoteles, transportistas, receptivos, guías, excursiones u otros servicios de terceros. Esa diferencia afecta a la factura, al IVA, al margen, a la deducción de cuotas soportadas y a la contabilidad del expediente.
En esta guía explicamos qué es el REAV, cuándo se aplica, cómo se calcula y qué debe revisar una agencia para evitar problemas con Hacienda.
Qué significa REAV
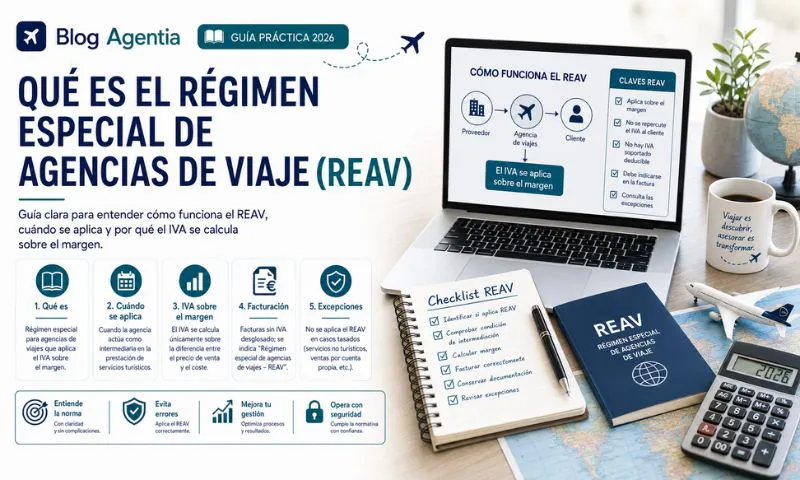
REAV son las siglas de Régimen Especial de Agencias de Viajes. Es un régimen especial de IVA pensado para operaciones en las que la agencia actúa en nombre propio frente al viajero y utiliza servicios prestados por otros empresarios o profesionales para realizar el viaje.
Esto ocurre, por ejemplo, cuando una agencia vende un paquete que incluye alojamiento, transporte, excursiones o servicios de receptivo contratados a terceros. En ese caso, el IVA no se calcula como en una venta ordinaria sobre el precio total, sino sobre el margen bruto de la operación.
Por eso, el REAV en agencias de viaje exige una contabilidad muy precisa por expediente. Si la agencia no controla bien lo que cobra al cliente y lo que paga a proveedores, no podrá calcular correctamente el margen.
En Agentia ayudamos a agencias de viajes a organizar su fiscalidad, facturación y contabilidad según la realidad del sector turístico.
Cuándo se aplica el REAV
El régimen especial se aplica cuando la agencia cumple dos condiciones principales. La primera es actuar en nombre propio frente al viajero. La segunda es utilizar bienes o servicios de otros empresarios que redunden directamente en beneficio del viajero.
Esto puede incluir servicios como:
- Hoteles.
- Transporte.
- Excursiones.
- Guías.
- Receptivos.
- Entradas.
- Circuitos.
- Cruceros.
- Actividades turísticas.
- Servicios combinados dentro de un paquete.
La clave no está solo en ser una agencia de viajes, sino en cómo se estructura cada operación. Una misma empresa puede tener operaciones sujetas al régimen especial y otras que tributen de forma distinta.
Diferencia entre nombre propio e intermediación
Para aplicar bien el REAV en agencias de viaje, hay que distinguir entre actuar en nombre propio y actuar como intermediario.
Cuando la agencia actúa en nombre propio, el cliente entiende que contrata el viaje con la agencia. Aunque después intervengan hoteles, transportistas u otros proveedores, la agencia es quien vende el servicio al viajero.
En cambio, cuando la agencia actúa como intermediaria, el cliente contrata realmente con otro proveedor y la agencia cobra una comisión por la gestión, reserva o intermediación. En ese caso, el tratamiento fiscal puede ser diferente.
Esta diferencia afecta a:
- Tipo de factura.
- Régimen de IVA aplicable.
- Margen declarado.
- IVA soportado deducible.
- Registro contable.
- Información que recibe el cliente.
- Rentabilidad real del expediente.
Por eso, cada venta debe clasificarse correctamente antes de emitir la factura.
Cómo se calcula el margen en el REAV
La base imponible del régimen especial se calcula sobre el margen bruto de la agencia. De forma sencilla, el margen es la diferencia entre lo que cobra la agencia al cliente y lo que paga a terceros por servicios que benefician directamente al viajero.
Por ejemplo, si una agencia cobra 2.000 euros por un viaje y paga 1.700 euros a hoteles, transporte y receptivo, el margen económico sería de 300 euros. Sobre ese margen se calcula el IVA correspondiente según las reglas del régimen.
Este sistema obliga a llevar un control detallado de cada expediente. No basta con registrar ingresos y gastos de forma global. Hay que saber qué costes pertenecen a cada viaje y si esos costes benefician directamente al viajero.
Una agencia que no controla márgenes puede declarar mal el IVA o tomar decisiones comerciales sin conocer su beneficio real.
Cómo se emiten las facturas
Una de las particularidades de el REAV en agencias de viaje es que el IVA no se desglosa separadamente en la factura. La cuota se entiende incluida en el precio total pagado por el cliente.
Además, la factura debe incluir la mención correspondiente al régimen especial de agencias de viajes. Este punto es importante porque muchos clientes, especialmente empresas, pueden pedir una factura con IVA desglosado para poder deducirlo. Sin embargo, en operaciones sujetas al régimen especial, el IVA incluido en el precio no es deducible para el cliente.
Por eso, el equipo comercial y administrativo de la agencia debe saber explicar correctamente esta diferencia y emitir la factura adecuada desde el principio.
¿Se puede aplicar el régimen general?
Aunque el régimen especial tiene carácter obligatorio cuando se cumplen sus requisitos, existe la posibilidad de aplicar el régimen general operación por operación en determinados servicios cuyo destinatario sea un empresario o profesional con derecho a deducir o solicitar la devolución del IVA.
Esto puede ser relevante en viajes corporativos, incentivos, congresos, eventos empresariales o servicios contratados por compañías que necesitan factura con IVA desglosado.
Ahora bien, esta posibilidad debe analizarse con cuidado. No conviene aplicar el régimen general de forma automática solo porque el cliente lo pida. Hay que comprobar si se cumplen las condiciones y si la operación se ha documentado correctamente.
En Agentia revisamos este tipo de operaciones para evitar errores de facturación y declaración.
IVA soportado: qué ocurre con las compras
Uno de los puntos más delicados de el REAV en agencias de viaje es el tratamiento del IVA soportado. En este régimen, la agencia no puede deducir el IVA soportado en los bienes y servicios adquiridos a terceros cuando esos servicios se utilizan directamente en beneficio del viajero.
Esto afecta a gastos como alojamiento, transporte, excursiones o servicios de receptivo incluidos en el viaje. Esos costes forman parte del cálculo del margen, pero no funcionan como una factura ordinaria deducible.
En cambio, la agencia puede tener otros gastos generales de actividad que deben analizarse aparte, como alquiler, software, asesoría, suministros, publicidad o herramientas digitales. Estos gastos no deben mezclarse con los costes directos del viaje.
Separar bien ambas categorías es esencial para evitar errores fiscales.
Viajes dentro y fuera de la Unión Europea
El lugar donde se prestan los servicios también puede influir. Cuando los servicios adquiridos a terceros se realizan fuera de la Unión Europea, pueden existir reglas específicas que afectan a la tributación.
Esto es especialmente importante para agencias que venden circuitos internacionales, viajes a medida, receptivos, paquetes de larga distancia o combinaciones de servicios dentro y fuera de la UE.
La agencia debe revisar cada expediente según:
- Destino del viaje.
- Proveedores utilizados.
- Lugar de prestación de los servicios.
- Cliente destinatario.
- Régimen aplicable.
- Costes directos.
- Margen real.
- Factura emitida.
No es recomendable aplicar una regla única a todos los viajes internacionales sin revisar la composición del paquete.
Agencias online y REAV
Las agencias online también deben aplicar correctamente el régimen especial cuando corresponda. Vender por internet no cambia la naturaleza fiscal de la operación.
Una agencia digital debe revisar:
- Quién contrata con el cliente.
- Quién emite la factura.
- Si actúa en nombre propio.
- Qué proveedores intervienen.
- Qué servicios benefician al viajero.
- Dónde se prestan los servicios.
- Cómo se calcula el margen.
- Qué documentación se conserva.
Las plataformas, motores de reserva y proveedores internacionales pueden complicar la trazabilidad. Por eso, es importante que la contabilidad y la facturación estén bien configuradas desde el inicio.
Contabilidad por expediente
Para gestionar correctamente el REAV en agencias de viaje, la contabilidad debe permitir analizar cada expediente. Una contabilidad genérica por ingresos y gastos puede ser insuficiente.
Conviene separar:
- Ventas en régimen especial.
- Ventas en régimen general.
- Comisiones de intermediación.
- Costes directos del viaje.
- Gastos generales.
- Proveedores nacionales.
- Proveedores intracomunitarios.
- Proveedores internacionales.
- Margen por expediente.
- Ajustes de margen.
- Facturas emitidas y recibidas.
Esta organización permite calcular mejor el IVA, conocer la rentabilidad real y preparar declaraciones con más seguridad.
Errores frecuentes en el REAV
Los errores más habituales son:
- Aplicar régimen general cuando corresponde régimen especial.
- Desglosar IVA en facturas donde no procede.
- No incluir la mención al régimen especial.
- Deducir IVA de costes directos del viaje.
- No separar intermediación y venta en nombre propio.
- No calcular margen por expediente.
- Mezclar gastos generales y costes del viaje.
- No revisar operaciones con empresas.
- No distinguir viajes dentro y fuera de la UE.
- No contar con asesoramiento especializado.
Estos errores pueden provocar regularizaciones, problemas con clientes y una imagen distorsionada de la rentabilidad real de la agencia.
Conclusión
Saber qué es el REAV en agencias de viaje permite gestionar mejor la fiscalidad, la facturación y la rentabilidad de cada operación. Este régimen especial se aplica cuando la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero. Su principal particularidad es que el IVA se calcula sobre el margen bruto, no como una venta ordinaria sobre el precio total.
La clave está en clasificar bien cada operación, emitir la factura correcta, separar costes directos y gastos generales, controlar márgenes y revisar cuándo puede aplicarse el régimen general.
En Agentia ayudamos a agencias minoristas, mayoristas, online y receptivas a organizar su fiscalidad turística, facturación y contabilidad. Si necesitas revisar cómo aplicar el REAV o quieres evitar errores en tus declaraciones, puedes contactar con Agentia y recibir asesoramiento especializado para agencias de viajes.