Entender la facturación en REAV es clave para cualquier agencia que venda viajes combinados, paquetes turísticos, circuitos, escapadas, cruceros, experiencias o servicios organizados con proveedores externos. El Régimen Especial de Agencias de Viajes tiene reglas propias y no se factura igual que una operación ordinaria en régimen general.
El error más habitual es pensar que todas las facturas deben llevar el IVA desglosado. En el REAV, cuando la operación cumple los requisitos del régimen especial, el IVA se entiende incluido en el precio y no se consigna separadamente como cuota repercutida. Además, el cliente no puede deducirse ese IVA como si recibiera una factura normal con base imponible y cuota separada.
En esta guía explicamos cómo emitir facturas en REAV, qué menciones incluir, cómo calcular el margen y qué ejemplos prácticos debe conocer una agencia para evitar errores.
Qué es una factura en REAV
Una factura en REAV documenta una operación en la que la agencia actúa en nombre propio frente al viajero y utiliza servicios de terceros para realizar el viaje. Esto puede incluir hoteles, transportes, excursiones, receptivos, guías, entradas, actividades o circuitos contratados a otros empresarios o profesionales.
La diferencia principal es que el IVA no se calcula sobre el precio total como en una operación ordinaria. En el régimen especial, el impuesto se calcula sobre el margen de la agencia.
Por eso, la facturación en REAV debe estar conectada con la contabilidad del expediente. No basta con emitir una factura al cliente; también hay que controlar el precio cobrado, los costes directos del viaje, el margen y el tratamiento fiscal correcto.
En Agentia ayudamos a agencias minoristas, mayoristas, online y receptivas a ordenar su fiscalidad y facturación según la realidad del sector turístico.
Cuándo debe emitirse una factura en REAV
Una agencia debe plantearse emitir factura en REAV cuando se cumplen dos condiciones principales:
- La agencia actúa en nombre propio frente al cliente.
- La agencia utiliza servicios de terceros que benefician directamente al viajero.
Por ejemplo, si una agencia vende un paquete de viaje a Roma con hotel, vuelo, traslado y visita guiada contratados a distintos proveedores, normalmente estaremos ante una operación que debe analizarse dentro del régimen especial.
En cambio, si la agencia solo intermedia en la reserva de un hotel de un mayorista y cobra una comisión, el tratamiento puede ser diferente. Por eso, antes de emitir una factura, hay que clasificar bien la operación.
Qué datos debe incluir la factura
La factura debe recoger los datos habituales de cualquier factura, pero adaptados al régimen aplicable.
Debe incluir:
- Número y serie de factura.
- Fecha de emisión.
- Datos de la agencia.
- Datos del cliente.
- Descripción del servicio.
- Importe total cobrado.
- Mención al régimen especial.
- Forma de pago, si procede.
- Referencia del expediente, si la agencia trabaja por expedientes.
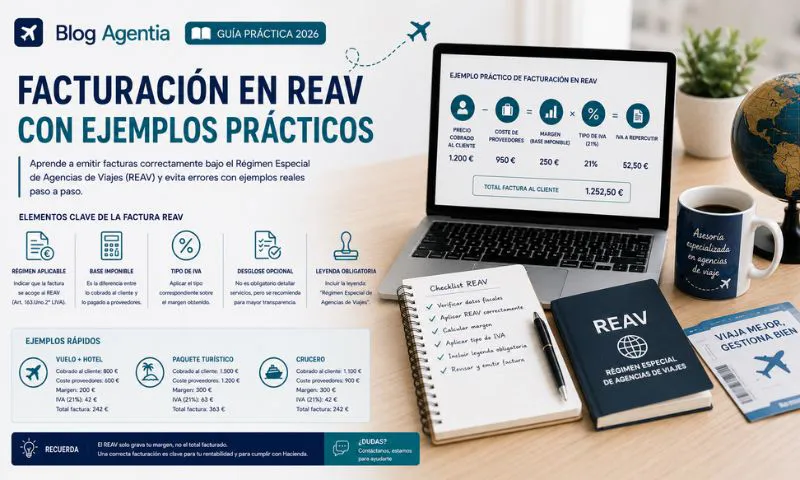
La mención correcta es especialmente importante. En las operaciones sujetas al régimen especial debe constar que se aplica el “régimen especial de las agencias de viajes”. Esta indicación ayuda a justificar por qué no se desglosa la cuota de IVA en la factura.
Ejemplo 1: viaje vendido a un particular
Imaginemos una agencia que vende un viaje combinado a un particular por 1.815 €. El paquete incluye hotel, transporte y excursión contratados a terceros.
Los datos son:
- Precio cobrado al cliente: 1.815 €.
- Costes directos del viaje: 1.500 €.
- Margen total de la agencia: 315 €.
En este caso, la factura al cliente no mostraría una base imponible y una cuota de IVA separadas como en régimen general. El precio total sería 1.815 € y se incluiría la mención al régimen especial de agencias de viajes.
A efectos internos, la agencia debe calcular el margen. Si el tipo aplicable es el 21%, el margen de 315 € incluye IVA. Por tanto:
- Margen total: 315 €.
- Base imponible aproximada: 260,33 €.
- IVA incluido aproximado: 54,67 €.
Este cálculo no se muestra separado en la factura al cliente, pero sí es necesario para declarar correctamente.
Ejemplo 2: paquete con varios proveedores
Ahora pensemos en un circuito nacional vendido por 2.420 €.
Costes directos:
- Hotel: 1.000 €.
- Transporte: 550 €.
- Guía local: 180 €.
- Entradas y actividades: 270 €.
- Total costes directos: 2.000 €.
El margen económico sería:
- Precio cobrado al cliente: 2.420 €.
- Costes directos: 2.000 €.
- Margen total: 420 €.
Para calcular el IVA incluido en ese margen:
- Margen total: 420 €.
- Base imponible aproximada: 347,11 €.
- IVA incluido aproximado: 72,89 €.
Este ejemplo muestra por qué la facturación en REAV exige controlar cada expediente. Si faltan facturas de proveedores o se imputan mal los costes, el margen declarado puede no coincidir con la realidad.
Ejemplo 3: cliente empresa que pide IVA desglosado
Uno de los casos más delicados aparece cuando el cliente es una empresa y solicita una factura con IVA desglosado para deducírselo.
Si la operación está sujeta al régimen especial, la agencia no debe desglosar el IVA como si fuera una factura ordinaria. El impuesto se entiende incluido en el precio y no es deducible por el cliente.
Ahora bien, en determinados servicios prestados a empresarios o profesionales puede analizarse si procede aplicar el régimen general operación por operación. Esto puede ocurrir en viajes corporativos, incentivos, congresos o eventos de empresa, pero debe revisarse antes de facturar.
No conviene cambiar el criterio solo porque el cliente lo pida. La factura debe reflejar el régimen fiscal correcto.
Ejemplo 4: intermediación con comisión
No todas las ventas de una agencia entran en REAV. Si la agencia actúa como intermediaria en nombre y por cuenta de un proveedor, puede estar prestando un servicio de intermediación.
Por ejemplo:
- El cliente reserva un hotel de un proveedor externo.
- El proveedor es quien realmente presta y vende el servicio.
- La agencia cobra una comisión de 100 € por la intermediación.
En este caso, el tratamiento puede ser el de una comisión sujeta al régimen que corresponda, no necesariamente una operación en REAV sobre el paquete completo.
Por eso, la facturación en REAV debe diferenciarse claramente de la facturación por comisiones. Mezclar ambos modelos puede generar errores de IVA, contabilidad y margen.
Cómo registrar la operación en contabilidad
La factura al cliente es solo una parte del proceso. La agencia también debe registrar correctamente los costes directos del viaje y los gastos generales.
Conviene separar:
- Expedientes sujetos a REAV.
- Operaciones en régimen general.
- Comisiones de intermediación.
- Costes directos del viaje.
- Gastos generales de estructura.
- Proveedores nacionales.
- Proveedores intracomunitarios.
- Proveedores internacionales.
- Margen por expediente.
- Facturas emitidas y recibidas.
En Agentia explicamos la importancia de tratar el IVA turístico con una visión especializada, porque la contabilidad de una agencia no puede organizarse como la de un comercio genérico.
Qué ocurre con el IVA soportado
En operaciones sujetas al régimen especial, la agencia no puede deducir el IVA soportado en bienes y servicios adquiridos a terceros cuando esos servicios benefician directamente al viajero. Esos costes forman parte del cálculo del margen.
Por ejemplo, el IVA incluido en una factura de hotel o transporte que se utiliza para realizar el viaje no se deduce como IVA soportado ordinario dentro de la operación REAV.
En cambio, los gastos generales de la agencia deben analizarse aparte. Pueden incluir:
- Alquiler.
- Software.
- Asesoría.
- Marketing.
- Telefonía.
- Suministros.
- Herramientas digitales.
- Servicios profesionales.
Separar costes directos y gastos generales es esencial para evitar errores en las declaraciones.
Cómo debe trabajar una agencia por expediente
Para que la facturación en REAV sea correcta, la agencia debe trabajar con una ficha por expediente. Esa ficha ayuda a conectar venta, factura, costes, margen e impuestos.
La ficha debería incluir:
- Número de expediente.
- Cliente.
- Destino.
- Fecha de venta.
- Precio cobrado.
- Proveedores utilizados.
- Costes directos.
- Régimen aplicable.
- Margen estimado.
- Margen definitivo.
- Factura emitida.
- Facturas recibidas.
- Estado del cobro.
- Estado del expediente.
Esta forma de trabajar permite detectar si faltan costes, si el margen ha cambiado o si la factura debe corregirse.
Anticipos, pagos parciales y cierre del viaje
En viajes organizados es habitual cobrar anticipos. También puede haber pagos parciales, cambios de precio, cancelaciones o ajustes de proveedores.
Por eso, conviene definir un procedimiento interno:
- Registrar el anticipo.
- Identificar el expediente.
- Emitir el documento que corresponda.
- Controlar pagos pendientes.
- Actualizar costes reales.
- Cerrar el margen al finalizar el viaje.
- Revisar si hay ajustes de IVA.
- Archivar documentación.
Los anticipos mal registrados pueden complicar la declaración y la conciliación bancaria.
Errores frecuentes en facturas REAV
Los errores más habituales son:
- Desglosar IVA cuando no corresponde.
- No incluir la mención al régimen especial.
- Aplicar REAV a operaciones de intermediación.
- Aplicar régimen general sin revisar requisitos.
- No calcular margen por expediente.
- Deducir IVA soportado de costes directos del viaje.
- No separar gastos generales y costes del viaje.
- No controlar anticipos.
- No conservar facturas de proveedores.
- No contar con asesoramiento especializado.
Estos errores pueden provocar declaraciones incorrectas, problemas con clientes empresa y una visión distorsionada de la rentabilidad.
Conclusión
Gestionar bien la facturación en REAV exige mucho más que emitir una factura al cliente. La agencia debe saber si actúa en nombre propio, si utiliza servicios de terceros, qué costes benefician directamente al viajero, qué margen obtiene y qué mención debe incluir la factura.
El REAV tiene una lógica propia: el IVA se entiende incluido en el precio, no se desglosa separadamente y se calcula sobre el margen bruto de la operación. Por eso, la clave está en trabajar por expediente y mantener una contabilidad adaptada al sector turístico.
En Agentia ayudamos a agencias de viajes a revisar sus facturas, calcular márgenes y aplicar correctamente el régimen especial. Si necesitas ordenar la facturación de tu agencia o evitar errores fiscales, puedes contactar con Agentia y recibir asesoramiento especializado para agencias de viajes.