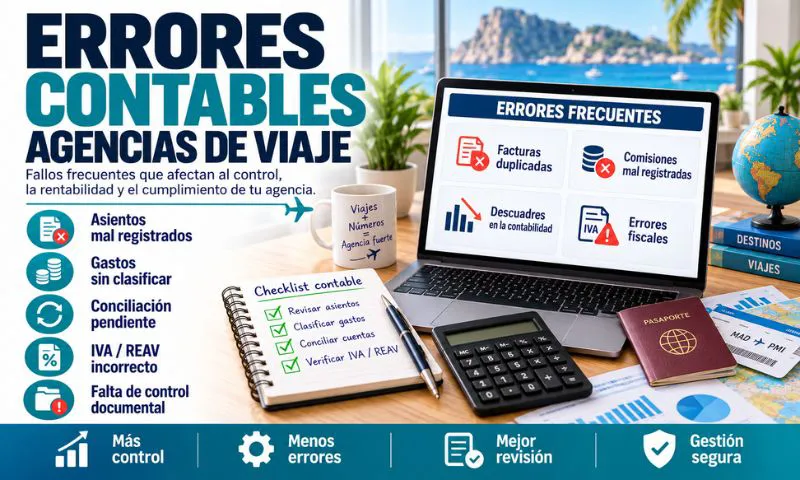
Conocer los errores en la contabilidad de una agencia de viajes es fundamental para evitar descuadres, problemas fiscales y una visión equivocada de la rentabilidad real del negocio. En una agencia turística no basta con registrar ingresos y gastos de forma genérica, porque cada reserva puede tener proveedores, anticipos, comisiones, cancelaciones, márgenes y tratamientos fiscales distintos.
Una agencia puede gestionar:
- Viajes combinados.
- Reservas sueltas.
- Comisiones de intermediación.
- Cargos de gestión.
- Proveedores nacionales.
- Proveedores extranjeros.
- Operaciones sujetas al REAV.
- Operaciones en régimen general.
En Agentia ayudamos a agencias de viajes y empresas turísticas a ordenar su contabilidad, revisar sus expedientes y evitar fallos que pueden afectar directamente al IVA, al margen y al resultado final.
Por qué la contabilidad de una agencia es más compleja
Uno de los fallos más habituales es pensar que el dinero que entra en el banco es beneficio. En turismo, una reserva puede tener un importe elevado, pero gran parte de ese dinero se destina a pagar servicios de terceros.
Por ejemplo, una reserva puede incluir:
- Hotel.
- Vuelo.
- Traslados.
- Seguro.
- Receptivo.
- Guías.
- Excursiones.
- Comisiones bancarias.
- Margen de la agencia.
Si todo se registra como ingreso propio, la agencia puede creer que gana más de lo que realmente gana. Esto afecta a la toma de decisiones y también a la presentación de impuestos.
No trabajar por expedientes
Uno de los errores en la contabilidad de una agencia de viajes que más problemas genera es no organizar cada reserva como expediente independiente. Cuando la información está dispersa entre correos, bancos, facturas y hojas de cálculo, es muy difícil reconstruir una operación.
Cada expediente debería incluir:
- Datos del cliente.
- Presupuesto aceptado.
- Condiciones de contratación.
- Servicios incluidos.
- Proveedores utilizados.
- Cobros recibidos.
- Pagos realizados.
- Facturas emitidas.
- Facturas recibidas.
- Margen previsto.
- Margen final.
- Cambios o cancelaciones.
Trabajar por expedientes permite saber qué ha pasado en cada reserva y defender mejor la operación ante cualquier revisión.
Confundir facturación con beneficio
Otro error muy frecuente es analizar solo la facturación. Una agencia puede facturar mucho y ganar poco si no controla los costes directos de cada viaje.
La facturación indica lo que se cobra o se emite en factura. El beneficio aparece después de descontar:
- Costes de proveedores.
- Comisiones.
- Gastos bancarios.
- Gastos de gestión.
- Impuestos.
- Tiempo dedicado a la reserva.
- Posibles devoluciones o penalizaciones.
Por eso, una agencia no debe medir su salud solo por volumen de ventas. Debe medir márgenes, rentabilidad por expediente y esfuerzo real de gestión.
Mezclar costes directos y gastos generales
Un problema contable habitual es mezclar costes directos del viaje con gastos generales de estructura.
Los costes directos pertenecen a una reserva concreta:
- Alojamiento.
- Transporte.
- Entradas.
- Guías.
- Receptivos.
- Seguros del viaje.
- Actividades incluidas para el cliente.
Los gastos generales permiten que la agencia funcione:
- Asesoría.
- Software.
- CRM.
- Web.
- Publicidad.
- Teléfono.
- Internet.
- Formación.
- Seguros profesionales.
Separar estos bloques ayuda a calcular el margen real de cada viaje y a preparar mejor los modelos fiscales.
Aplicar mal el REAV
Uno de los errores en la contabilidad de una agencia de viajes más delicados es aplicar mal el Régimen Especial de Agencias de Viajes. El REAV puede afectar a operaciones en las que la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
El problema aparece cuando la agencia:
- Aplica REAV a todo.
- No aplica REAV cuando corresponde.
- No calcula bien el margen.
- No guarda facturas de proveedores.
- Desglosa IVA cuando no debe.
- Mezcla comisiones con ventas propias.
- No separa régimen general y régimen especial.
El REAV exige controlar el importe cobrado, el coste de proveedores y el margen bruto de cada operación. Sin este control, el IVA puede quedar mal declarado.
Registrar mal anticipos y cancelaciones
En turismo es habitual cobrar una señal meses antes del viaje. El error aparece cuando ese anticipo se registra como ingreso definitivo sin revisar la operación completa.
Después pueden producirse:
- Cambios de fecha.
- Bonos.
- Cancelaciones.
- Devoluciones parciales.
- Penalizaciones.
- Cambios de proveedor.
- Ajustes de precio.
- Facturas rectificativas.
Cada movimiento debe quedar vinculado al expediente. Si no se documenta, pueden aparecer descuadres entre banco, cliente, proveedor, factura e IVA.
No controlar proveedores extranjeros
Muchas agencias trabajan con hoteles, receptivos, plataformas, transportes o empresas de actividades fuera de España. Estas operaciones requieren especial atención contable y fiscal.
Las facturas extranjeras pueden incluir:
- Otra moneda.
- Impuestos locales.
- Ausencia de IVA español.
- Servicios prestados fuera de la Unión Europea.
- Diferencias de cambio.
- Comisiones bancarias.
- Posible inversión del sujeto pasivo.
- Costes directos del viaje.
No todas las facturas extranjeras se registran igual. Hay que analizar qué servicio se ha recibido, dónde se presta y cómo afecta al expediente.
Usar una única plantilla de factura
Una agencia no debería facturar todas las operaciones de la misma forma. Puede haber operaciones muy distintas:
- Comisión de intermediación.
- Cargo de gestión.
- Viaje vendido en nombre propio.
- Operación sujeta al REAV.
- Servicio profesional a una empresa.
- Venta en régimen general.
- Cliente extranjero.
- Proveedor internacional.
Usar siempre la misma plantilla puede provocar errores en el IVA, en la descripción del servicio y en la contabilidad. La factura debe reflejar la realidad de la operación.
No conciliar bancos con expedientes
Otro problema habitual es revisar el banco sin conectarlo con cada reserva. Un movimiento bancario dice que ha entrado o salido dinero, pero no explica por sí solo qué operación hay detrás.
La agencia debe identificar:
- Qué cliente ha pagado.
- A qué expediente corresponde.
- Si es anticipo o pago final.
- Si hay comisión bancaria.
- Si falta factura.
- Si hay pago pendiente a proveedor.
- Si existe devolución.
- Si hay diferencia de cambio.
Conciliar bancos con expedientes evita cobros sin identificar y pagos mal registrados.
Revisar todo al final del trimestre
Uno de los errores en la contabilidad de una agencia de viajes que más se repite es dejarlo todo para el cierre trimestral. En ese momento puede faltar información, facturas, justificantes o datos de proveedores.
Una rutina sencilla puede evitar muchos problemas.
Semana:
- Registrar nuevas reservas.
- Asociar cobros a expedientes.
- Guardar presupuestos aceptados.
- Revisar pagos pendientes.
Mes:
- Conciliar bancos.
- Solicitar facturas que falten.
- Revisar márgenes.
- Comprobar proveedores extranjeros.
trimestre:
- Separar REAV y régimen general.
- Revisar comisiones.
- Preparar Modelo 303.
- Revisar cancelaciones y rectificaciones.
En Agentia recomendamos este control periódico para no reconstruir la contabilidad con prisas.
Errores frecuentes que conviene evitar
Algunos fallos se repiten mucho en agencias turísticas:
- No trabajar por expedientes.
- Confundir cobro con ingreso.
- No calcular margen real.
- Mezclar comisiones y ventas propias.
- Registrar tarde facturas de proveedores.
- No controlar anticipos.
- No documentar cancelaciones.
- No revisar facturas extranjeras.
- Aplicar mal el REAV.
- Presentar modelos sin revisar la contabilidad.
Una agencia puede vender mucho y, aun así, tener poca rentabilidad si no controla sus números.
Preguntas frecuentes
¿Cuál es el error contable más habitual en una agencia de viajes?
Uno de los más frecuentes es confundir el importe cobrado al cliente con el beneficio real. En turismo hay muchos costes de proveedores que deben descontarse para calcular el margen.
¿Por qué es tan importante trabajar por expedientes?
Porque cada reserva puede tener cliente, proveedor, cobros, pagos, facturas, IVA, margen y cancelaciones propias. El expediente permite controlar la operación completa.
¿El REAV afecta a la contabilidad?
Sí. Aunque es un régimen de IVA, obliga a controlar el margen de cada operación y a separar correctamente costes directos, gastos generales, comisiones y ventas propias.
¿Una agencia online tiene más riesgo de errores?
Puede tener más complejidad por pagos digitales, clientes extranjeros, proveedores internacionales, automatizaciones y operaciones de bajo seguimiento manual.
Conclusión
Evitar errores contables no consiste solo en guardar facturas. Una agencia turística necesita controlar expedientes, márgenes, proveedores, anticipos, comisiones, bancos, REAV, IVA y modelos fiscales con una visión integrada.
Si quieres evitar los errores en la contabilidad de una agencia de viajes, en Agentia podemos ayudarte a revisar tus procesos, ordenar expedientes, controlar márgenes y preparar tus impuestos con criterio especializado.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.