Organizar la contabilidad de los viajes combinados es fundamental para cualquier agencia que venda paquetes turísticos con varios servicios integrados. En este tipo de operaciones no basta con registrar un cobro y emitir una factura, porque pueden intervenir hoteles, vuelos, traslados, receptivos, guías, seguros, actividades y distintos proveedores.
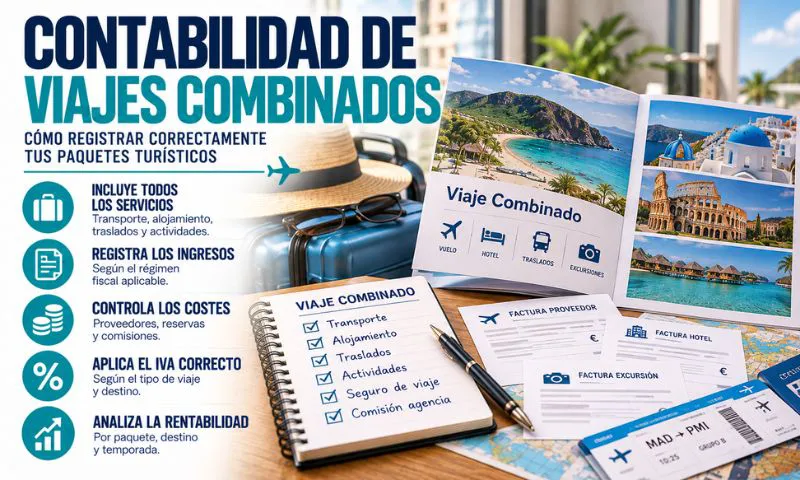
Un viaje combinado puede incluir:
- Transporte.
- Alojamiento.
- Traslados.
- Actividades.
- Excursiones.
- Seguros.
- Servicios en destino.
- Pagos anticipados.
- Cancelaciones o cambios.
Por eso, en Agentia ayudamos a agencias de viajes y empresas turísticas a ordenar sus expedientes, controlar márgenes y gestionar su fiscalidad con criterio especializado.
Por qué los viajes combinados necesitan más control
La gestión de la contabilidad de los viajes combinados es más compleja que la de una reserva suelta. En una reserva simple, puede haber un único proveedor o una comisión concreta. En un viaje combinado, normalmente hay varios servicios conectados dentro de una misma operación.
Esto obliga a controlar:
- Qué se ha vendido.
- Qué servicios incluye el paquete.
- Qué proveedores intervienen.
- Cuánto paga el cliente.
- Cuánto cuesta cada servicio.
- Qué margen queda para la agencia.
- Qué tratamiento fiscal corresponde.
Si la agencia no separa bien estos datos, puede calcular mal su rentabilidad y presentar mal sus impuestos.
Trabajar siempre por expedientes
El primer paso para ordenar la contabilidad de los viajes combinados es crear un expediente por cada reserva. Ese expediente debe reunir toda la información comercial, contable y fiscal del viaje.
Debería incluir:
- Datos del cliente.
- Presupuesto aceptado.
- Condiciones de contratación.
- Servicios incluidos.
- Proveedores contratados.
- Cobros recibidos.
- Pagos realizados.
- Facturas emitidas.
- Facturas recibidas.
- Margen previsto.
- Margen final.
- Cambios, bonos o cancelaciones.
Este sistema permite reconstruir la operación completa si hay una reclamación, una duda interna o una revisión fiscal.
Calcular el margen real del viaje
En la contabilidad de los viajes combinados, el margen es uno de los datos más importantes. La agencia puede cobrar un precio global al cliente, pero ese importe no representa el beneficio real.
Por ejemplo, si el cliente paga 3.200 euros, dentro de ese precio puede haber:
- Hotel: 1.100 euros.
- Vuelos: 750 euros.
- Traslados: 180 euros.
- Excursiones: 250 euros.
- Seguro: 70 euros.
- Receptivo: 300 euros.
El margen no se calcula mirando solo el precio de venta. Hay que restar los costes directos del viaje y revisar qué parte corresponde realmente a la agencia.
Costes directos y gastos generales
Uno de los puntos más importantes es diferenciar costes directos y gastos generales.
Los costes directos pertenecen a un viaje concreto:
- Alojamiento.
- Transporte.
- Entradas.
- Actividades.
- Guías.
- Receptivos.
- Seguros del viaje.
- Servicios contratados para ese cliente.
Los gastos generales son los que permiten que la agencia funcione:
- Asesoría.
- Software.
- CRM.
- Web.
- Publicidad.
- Teléfono.
- Internet.
- Formación.
- Seguros profesionales.
- Comisiones bancarias.
Mezclar ambos bloques puede distorsionar el margen real y complicar la gestión fiscal.
REAV y viajes combinados
Para llevar bien la contabilidad de los viajes combinados, hay que revisar si la operación entra en el Régimen Especial de Agencias de Viajes. Este régimen puede aplicarse cuando la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
En estos casos, el IVA no se calcula como en una operación ordinaria. La agencia debe controlar especialmente:
- Importe cobrado al cliente.
- Costes de proveedores.
- Servicios incluidos.
- Margen bruto.
- Facturas recibidas.
- Posibles cancelaciones.
- Factura emitida al cliente.
Si el margen no está bien calculado, el IVA también puede quedar mal declarado.
Facturas emitidas y recibidas
Para que la contabilidad de los viajes combinados sea fiable, las facturas deben estar correctamente emitidas, recibidas y archivadas.
En las facturas emitidas conviene revisar:
- Datos del cliente.
- Fecha y número de factura.
- Concepto del viaje.
- Importe total.
- Régimen fiscal aplicado.
- Mención al régimen especial, si corresponde.
En las facturas recibidas hay que comprobar:
- Datos del proveedor.
- Servicio prestado.
- Importe correcto.
- Moneda de la operación.
- Relación con el expediente.
- Justificante de pago.
- Tratamiento fiscal adecuado.
Una factura mal registrada puede afectar al Modelo 303, al cierre anual y al cálculo del margen.
Anticipos, bonos y cancelaciones
Al revisar la contabilidad de los viajes combinados, los anticipos merecen especial atención. Es habitual que el cliente pague una parte meses antes de viajar, y que después se realicen pagos posteriores.
También pueden producirse:
- Cambios de fecha.
- Bonos.
- Cancelaciones.
- Devoluciones parciales.
- Penalizaciones.
- Cambios de proveedor.
- Ajustes de precio.
- Facturas rectificativas.
Cada movimiento debe quedar vinculado al expediente. Si no se documenta, pueden aparecer descuadres entre banco, cliente, proveedor, factura e IVA.
Proveedores nacionales y extranjeros
Dentro de la contabilidad de los viajes combinados, los proveedores extranjeros pueden añadir complejidad. Una agencia puede contratar hoteles, receptivos, guías, transportes o empresas de actividades fuera de España.
Estas facturas pueden incluir:
- Otra moneda.
- Impuestos locales.
- Ausencia de IVA español.
- Servicios prestados fuera de la Unión Europea.
- Diferencias de cambio.
- Comisiones bancarias.
- Posible impacto en IVA.
No todas las facturas extranjeras se registran igual. Hay que analizar qué servicio se ha recibido, dónde se presta y cómo afecta al expediente del cliente.
Modelos fiscales relacionados
Para que la contabilidad de los viajes combinados esté bien organizada, los modelos fiscales deben prepararse desde los expedientes, no solo desde las facturas.
Según el caso, la agencia puede tener que revisar:
- Modelo 303 de IVA.
- Modelo 390 resumen anual.
- Modelo 130 si opera como autónomo.
- Modelo 200 si funciona como sociedad.
- Modelo 202 si realiza pagos fraccionados.
- Modelos de retenciones.
- Declaraciones informativas, si proceden.
El objetivo es que facturas, bancos, expedientes, libros registro y modelos fiscales coincidan.
Rutina práctica de control
Una rutina sencilla ayuda a evitar errores.
Semana:
- Registrar nuevas reservas.
- Asociar cobros a expedientes.
- Guardar presupuestos aceptados.
- Revisar pagos pendientes.
- Solicitar facturas de proveedores.
Mes:
- Conciliar bancos.
- Revisar márgenes.
- Clasificar costes directos.
- Comprobar proveedores extranjeros.
- Detectar expedientes incompletos.
Trimestre:
- Revisar REAV y régimen general.
- Preparar el Modelo 303.
- Comprobar cancelaciones.
- Revisar rectificaciones.
- Cuadrar expedientes con contabilidad.
En Agentia recomendamos este control continuo para evitar tener que reconstruir operaciones con prisas.
Errores frecuentes
Uno de los errores más habituales en la contabilidad de los viajes combinados es confundir el precio cobrado al cliente con el beneficio real de la agencia.
También son frecuentes:
- No trabajar por expedientes.
- Mezclar costes directos y gastos generales.
- No calcular el margen final.
- No documentar anticipos.
- No registrar cancelaciones.
- No guardar facturas completas.
- No revisar proveedores extranjeros.
- Aplicar mal el REAV.
- Usar una única plantilla de factura.
- Presentar modelos sin revisar la contabilidad.
Estos fallos pueden afectar al IVA, al margen, al cierre contable y a la seguridad fiscal de la agencia.
Preguntas frecuentes
¿Qué debe incluir el expediente de un viaje combinado?
Debe incluir cliente, presupuesto, condiciones, proveedores, cobros, pagos, facturas, margen, cancelaciones y documentación relevante del viaje.
¿Todos los viajes combinados aplican REAV?
No siempre. Hay que revisar si la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
¿Por qué es importante calcular el margen?
Porque permite conocer el beneficio real de la operación y revisar correctamente el tratamiento fiscal del viaje.
¿Qué pasa si faltan facturas de proveedores?
Puede ser difícil justificar costes, calcular el margen real y defender la operación ante una revisión fiscal.
Conclusión
Los viajes combinados exigen una gestión contable ordenada, porque cada operación puede incluir varios proveedores, anticipos, cambios, cancelaciones, margen propio y tratamiento fiscal específico.
Si necesitas ordenar la contabilidad de los viajes combinados, en Agentia podemos ayudarte a revisar expedientes, calcular márgenes, adaptar facturas y preparar tus impuestos con criterio especializado.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.