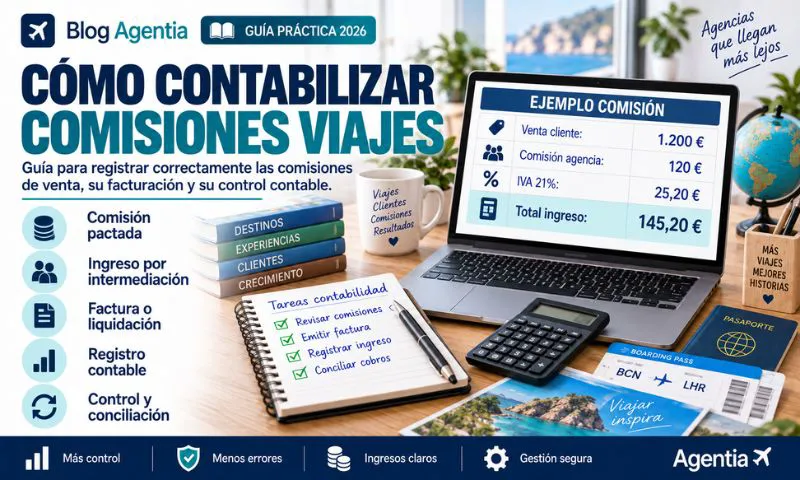
Saber organizar las comisiones de una agencia de viajes en contabilidad es fundamental para conocer el beneficio real del negocio y evitar errores fiscales. En turismo, no todo lo que cobra una agencia tiene la misma naturaleza. Puede haber comisiones de proveedores, cargos de gestión al cliente, honorarios por asesoramiento, márgenes en viajes vendidos en nombre propio y operaciones sujetas al REAV.
Por eso, no basta con registrar un ingreso en el banco. Hay que saber:
- Quién paga la comisión.
- Por qué servicio se cobra.
- Si la agencia intermedia o vende en nombre propio.
- Qué factura debe emitirse.
- Qué IVA corresponde.
- Cómo se relaciona con cada expediente.
En Agentia ayudamos a agencias de viajes y empresas turísticas a ordenar sus ingresos, revisar su facturación y llevar una contabilidad adaptada al sector.
Por qué las comisiones necesitan control específico
Gestionar las comisiones de una agencia de viajes en contabilidad exige diferenciar muy bien entre facturación, ingreso real y margen. Una agencia puede cobrar una cantidad al cliente, pero eso no significa que todo sea beneficio propio.
Por ejemplo, en una reserva pueden intervenir:
- Hotel.
- Mayorista.
- Aerolínea.
- Receptivo.
- Seguro.
- Plataforma de pago.
- Comisión de intermediación.
- Cargo de gestión.
- Margen de la agencia.
Si todo se registra como un ingreso genérico, la agencia pierde información importante. No podrá saber qué proveedores son más rentables, qué productos dejan más margen o qué operaciones generan demasiado trabajo para poca comisión.
Tipos de comisiones en agencias de viajes
Para registrar bien las comisiones de una agencia de viajes en contabilidad, primero hay que identificar qué tipo de comisión existe.
Las más habituales son:
- Comisión recibida de un mayorista.
- Comisión pagada por un hotel.
- Comisión de una aseguradora.
- Comisión por venta de excursiones.
- Comisión de una plataforma turística.
- Cargo de gestión cobrado al cliente.
- Fee por asesoramiento personalizado.
- Comisión comercial a un colaborador.
- Comisión bancaria o de pasarela de pago.
No todas se contabilizan ni se facturan igual. Una comisión cobrada a un proveedor no es lo mismo que una comisión pagada a una plataforma. Tampoco es igual un fee de gestión que el margen de un viaje vendido en nombre propio.
Comisión no es lo mismo que margen
Uno de los errores más frecuentes al trabajar las comisiones de una agencia de viajes en contabilidad es confundir comisión y margen.
La comisión suele ser una remuneración concreta por mediar en una operación. Por ejemplo:
- Un proveedor paga a la agencia por vender su producto.
- La agencia cobra un cargo de gestión al cliente.
- Un colaborador recibe una comisión por captar una reserva.
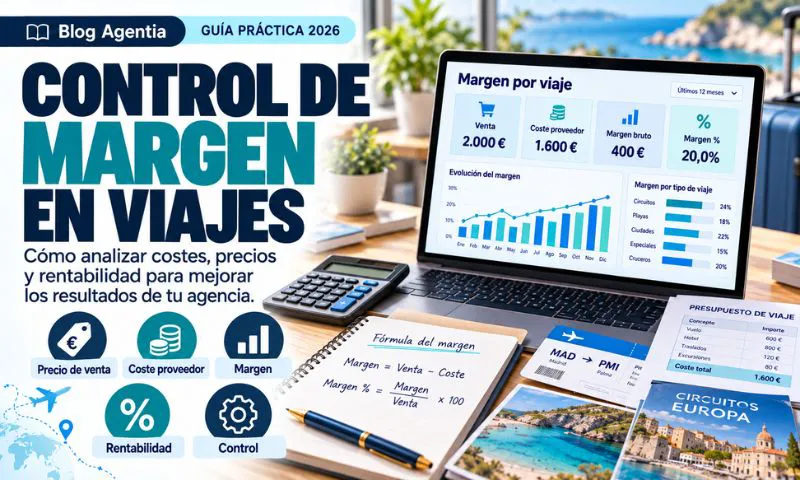
El margen, en cambio, aparece cuando la agencia vende una operación en nombre propio y obtiene una diferencia entre lo cobrado al cliente y lo pagado a proveedores.
Esta diferencia es clave porque afecta a:
- La factura.
- El IVA.
- El REAV.
- El beneficio real.
- Los modelos fiscales.
- La forma de analizar la rentabilidad.
Factura de la comisión
Al contabilizar una comisión, la factura debe reflejar correctamente el servicio prestado. No conviene usar conceptos genéricos o poco claros.
Al revisar las comisiones de una agencia de viajes en contabilidad, conviene comprobar en cada factura:
- Quién es el destinatario.
- Qué servicio se ha prestado.
- Si es intermediación, gestión o asesoramiento.
- Si el proveedor es nacional o extranjero.
- Si corresponde aplicar IVA.
- Si hay inversión del sujeto pasivo.
- Si la factura está vinculada a un expediente.
- Si el importe coincide con el acuerdo comercial.
Una factura mal emitida puede afectar al Modelo 303, al cierre anual y a la coherencia de la contabilidad.
Comisiones cobradas a proveedores
Muchas agencias reciben comisiones de proveedores turísticos. Puede ocurrir con mayoristas, hoteles, aseguradoras, receptivos, empresas de actividades o plataformas.
Para registrar bien las comisiones de una agencia de viajes en contabilidad, la agencia debe conservar:
- Acuerdo con el proveedor.
- Reserva que genera la comisión.
- Factura emitida, si corresponde.
- Justificante de cobro.
- Importe de la comisión.
- Fecha de devengo.
- Relación con el expediente del cliente.
El error habitual es registrar solo el ingreso bancario. Pero el banco no explica por sí solo qué operación lo ha generado. La comisión debe estar documentada y conectada con la reserva correspondiente.
Cargos de gestión cobrados al cliente
Otra fórmula habitual es cobrar al cliente un cargo de gestión, fee profesional u honorario por asesoramiento. Esto puede ocurrir en viajes a medida, viajes corporativos, reservas complejas o planificación personalizada.
En estos casos, la agencia debería dejar claro:
- Qué incluye el cargo.
- Si se descuenta después del viaje.
- Si es reembolsable o no.
- Cuándo se factura.
- Qué IVA corresponde.
- Si es independiente del viaje principal.
Este tipo de ingreso puede ayudar a mejorar la rentabilidad, especialmente cuando la agencia dedica muchas horas a diseñar propuestas que no siempre terminan en reserva.
IVA y REAV
Al revisar las comisiones de una agencia de viajes en contabilidad, el IVA debe analizarse con cuidado. No todas las operaciones turísticas entran en el mismo régimen.
Puede haber:
- Comisiones de intermediación.
- Operaciones en régimen general.
- Viajes vendidos en nombre propio.
- Operaciones sujetas al REAV.
- Servicios prestados a empresas.
- Operaciones con proveedores extranjeros.
El REAV puede aplicarse cuando la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero. En cambio, una comisión de intermediación puede tener otro tratamiento.
Por eso, antes de declarar el IVA, conviene revisar la operación real y no solo el concepto de la factura.
Registro por expedientes
La mejor forma de controlar las comisiones de una agencia de viajes en contabilidad es trabajar por expedientes. Cada reserva debe tener su propia ficha o carpeta.
Ese expediente debería incluir:
- Cliente.
- Proveedor.
- Presupuesto aceptado.
- Servicio vendido.
- Importe total.
- Comisión pactada.
- Cargo de gestión, si existe.
- Factura emitida.
- Factura recibida.
- Justificante de cobro.
- Margen final.
- Cancelaciones o cambios.
Así, la agencia puede saber qué comisión corresponde a cada reserva y qué rentabilidad real genera cada operación.
Comisiones pagadas a colaboradores
No solo existen comisiones cobradas. Algunas agencias pagan comisiones a comerciales, agentes independientes, afiliados, creadores de contenido o colaboradores que captan clientes.
En estos casos, conviene revisar:
- Contrato o acuerdo comercial.
- Base de cálculo de la comisión.
- Factura del colaborador.
- Retención, si corresponde.
- Fecha de devengo.
- Reserva vinculada.
- Forma de pago.
- Justificante bancario.
No se debe pagar una comisión sin documentación. Si no hay factura, contrato o justificación suficiente, puede haber problemas para deducir el gasto o defenderlo ante una revisión fiscal.
Rutina práctica de control
Para no dejar todo para el trimestre, la agencia debería seguir una rutina sencilla.
Cada semana:
- Revisar reservas cerradas.
- Identificar comisiones generadas.
- Asociar cobros a expedientes.
- Solicitar facturas pendientes.
- Registrar cargos de gestión.
Cada mes:
- Conciliar bancos.
- Revisar comisiones cobradas.
- Comprobar comisiones pendientes.
- Revisar facturas de colaboradores.
- Analizar rentabilidad por proveedor.
Cada trimestre:
- Separar comisiones y márgenes.
- Revisar IVA.
- Comprobar REAV y régimen general.
- Preparar Modelo 303.
- Detectar descuadres antes del cierre.
En Agentia recomendamos este control porque una agencia turística puede perder margen si no sabe exactamente qué gana por cada operación.
Errores frecuentes
Uno de los errores más habituales en las comisiones de una agencia de viajes en contabilidad es registrar todo como ingreso sin distinguir su origen.
También son errores frecuentes:
- Confundir comisión con margen.
- No emitir factura cuando corresponde.
- No documentar acuerdos con proveedores.
- No vincular la comisión a un expediente.
- Mezclar cargos de gestión con precio del viaje.
- No revisar IVA en operaciones internacionales.
- No controlar comisiones pendientes de cobro.
- Pagar colaboradores sin factura.
- No separar REAV y régimen general.
- Revisar todo al final del trimestre.
Estos fallos pueden afectar a la rentabilidad, al IVA, al cierre contable y a la seguridad fiscal de la agencia.
Preguntas frecuentes
¿Una comisión de agencia siempre lleva IVA?
Depende del tipo de operación, del destinatario, del lugar de prestación y de si se trata de intermediación nacional, internacional o de otro servicio. Conviene revisarlo antes de facturar.
¿Una comisión entra en el REAV?
No automáticamente. El REAV se analiza cuando la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero. Una comisión de intermediación puede tener otro tratamiento.
¿Cómo se registra una comisión de proveedor?
Debe vincularse a la reserva que la genera, conservar la documentación del proveedor, emitir factura si corresponde y registrar el cobro correctamente.
¿Qué pasa si cobro un fee al cliente?
Debe analizarse si es un servicio independiente, un cargo de gestión o parte del precio del viaje. La factura debe reflejar el concepto con claridad.
Conclusión
Contabilizar comisiones en una agencia turística exige orden, documentación y criterio fiscal. No basta con registrar ingresos: hay que saber si se trata de intermediación, cargo de gestión, comisión de proveedor, comisión pagada a colaborador o margen de una operación vendida en nombre propio.
Si necesitas ordenar las comisiones de una agencia de viajes en contabilidad, en Agentia podemos ayudarte a revisar facturas, clasificar ingresos, controlar expedientes y preparar tus modelos fiscales con seguridad.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.