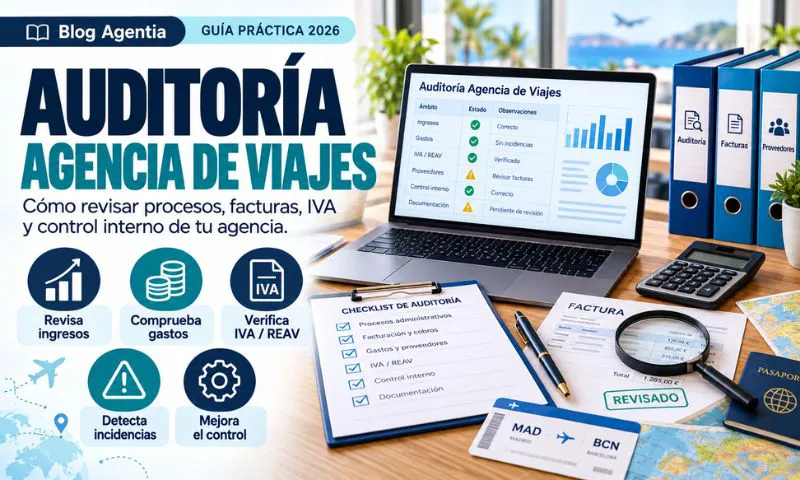
Realizar la auditoría de una agencia de viajes permite comprobar si la contabilidad, la fiscalidad y la documentación interna reflejan correctamente la realidad del negocio. En una agencia turística no basta con revisar facturas emitidas y recibidas, porque cada operación puede incluir anticipos, proveedores, comisiones, cancelaciones, viajes combinados, REAV, márgenes y pagos internacionales.
Una revisión completa debe analizar:
- Expedientes de clientes.
- Facturas emitidas.
- Facturas recibidas.
- Cobros y pagos.
- Proveedores nacionales e internacionales.
- Anticipos.
- Cancelaciones.
- Márgenes por operación.
- Aplicación del REAV.
- Modelos fiscales presentados.
En Agentia ayudamos a agencias de viajes y empresas turísticas a revisar su contabilidad con criterio especializado, detectar errores y preparar sus cierres con mayor seguridad.
Por qué hacer una auditoría interna
Preparar una revisión interna no significa necesariamente que exista una inspección o un problema. También puede ser una herramienta preventiva para saber si la agencia está funcionando de forma ordenada.
Una revisión periódica ayuda a detectar:
- Expedientes incompletos.
- Facturas pendientes.
- Cobros sin identificar.
- Proveedores sin justificar.
- Márgenes mal calculados.
- Errores en IVA.
- Operaciones REAV mal clasificadas.
- Gastos registrados de forma incorrecta.
- Anticipos tratados como ingresos definitivos.
- Cancelaciones sin factura rectificativa.
Cuanto antes se detecten estos fallos, más fácil será corregirlos antes del cierre fiscal o de una revisión externa.
Revisar expedientes de clientes
El primer bloque de la auditoría de una agencia de viajes debe centrarse en los expedientes. Cada reserva debería tener una carpeta clara, ya sea digital o dentro del software de gestión.
Conviene comprobar que cada expediente incluya:
- Datos del cliente.
- Presupuesto aceptado.
- Condiciones de contratación.
- Servicios incluidos.
- Proveedores utilizados.
- Factura emitida.
- Facturas recibidas.
- Cobros del cliente.
- Pagos a proveedores.
- Cambios posteriores.
- Cancelaciones o bonos.
- Margen final.
Si un expediente no permite reconstruir la operación completa, la contabilidad puede estar incompleta aunque las facturas estén guardadas.
Analizar ventas y facturación
Una revisión contable debe comprobar si las ventas están bien registradas. No todas las operaciones de una agencia tienen el mismo tratamiento, por lo que no conviene usar siempre la misma plantilla de factura.
Puede haber:
- Viajes combinados.
- Servicios sueltos.
- Comisiones de intermediación.
- Cargos de gestión.
- Honorarios por asesoramiento.
- Operaciones en nombre propio.
- Operaciones en nombre de terceros.
- Ventas a empresas.
- Clientes extranjeros.
El objetivo es revisar si cada factura refleja correctamente la realidad de la operación. Una factura genérica puede generar errores en IVA, REAV, margen y modelos fiscales.
Revisar bancos y medios de pago
Dentro de este proceso, la conciliación bancaria es esencial. No basta con que el saldo de la cuenta coincida. Cada movimiento debe tener explicación y estar vinculado a una operación concreta.
Hay que revisar:
- Transferencias recibidas.
- Pagos con tarjeta.
- TPV físico o virtual.
- Pasarelas de pago.
- Comisiones bancarias.
- Devoluciones.
- Cobros duplicados.
- Pagos a proveedores.
- Cobros sin identificar.
- Diferencias de cambio.
Este punto es especialmente importante cuando la agencia cobra anticipos, trabaja con pagos fraccionados o utiliza varias plataformas de cobro.
REAV e IVA
Uno de los apartados más delicados de la auditoría de una agencia de viajes es la revisión del IVA y del Régimen Especial de Agencias de Viajes. El REAV puede aplicarse cuando la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
La revisión debería comprobar:
- Qué operaciones están sujetas al REAV.
- Qué operaciones van por régimen general.
- Qué ventas son comisiones de intermediación.
- Qué facturas no deben desglosar IVA.
- Qué márgenes se han calculado.
- Qué costes directos se han tenido en cuenta.
- Qué ajustes se han realizado.
- Qué se ha declarado en el Modelo 303.
El problema más frecuente no es solo aplicar mal el régimen, sino mezclar operaciones distintas dentro de la misma contabilidad.
Proveedores nacionales e internacionales
En una agencia turística, los proveedores son clave para calcular el margen real. Por eso, cualquier revisión seria debe comprobar si las facturas recibidas están completas y bien clasificadas.
Pueden existir proveedores como:
- Hoteles.
- Mayoristas.
- Receptivos.
- Aerolíneas.
- Guías.
- Transportistas.
- Aseguradoras.
- Plataformas.
- Empresas de actividades.
- Proveedores tecnológicos.
Cuando el proveedor es internacional, conviene comprobar:
- País del proveedor.
- Moneda de la factura.
- Tipo de servicio.
- Lugar donde se presta.
- Justificante de pago.
- Diferencias de cambio.
- Posible impacto en IVA.
- Relación con el expediente.
No todas las facturas extranjeras se registran igual. Una factura de hotel no tiene la misma lectura que una licencia de software o una plataforma digital.
Anticipos, bonos y cancelaciones
Las agencias de viajes suelen cobrar señales antes de que el servicio se preste. Por eso, la revisión debe comprobar si los anticipos están correctamente registrados y vinculados al expediente.
Hay que analizar:
- Fecha del anticipo.
- Cliente que paga.
- Reserva vinculada.
- Factura emitida, si corresponde.
- Servicio pendiente de prestar.
- Aplicación al precio final.
- Devoluciones realizadas.
- Bonos emitidos.
- Penalizaciones.
- Facturas rectificativas.
Una cancelación mal documentada puede alterar ingresos, IVA, margen y saldo de clientes. Por eso, no debe revisarse solo el banco, sino toda la operación.
Márgenes y rentabilidad
Uno de los objetivos más útiles de una auditoría interna es saber si la agencia conoce realmente su rentabilidad. Facturar más no siempre significa ganar más.
Conviene revisar:
- Margen por expediente.
- Margen por tipo de viaje.
- Margen por proveedor.
- Margen por destino.
- Comisiones cobradas.
- Fees de gestión.
- Costes directos.
- Gastos generales.
- Operaciones poco rentables.
Esta información ayuda a tomar decisiones comerciales. Una agencia puede descubrir que algunos productos generan mucho trabajo y poco beneficio.
Documentación legal y turística
Además de la parte contable y fiscal, la auditoría de una agencia de viajes puede revisar documentación vinculada a la actividad turística.
Conviene comprobar:
- Inscripción o registro turístico, si procede.
- Garantías exigidas.
- Seguro de responsabilidad civil.
- Condiciones generales de contratación.
- Información precontractual.
- Contratos con proveedores.
- Comunicaciones con clientes.
- Política de cancelaciones.
- Documentación de viajes combinados.
Este punto es importante porque una agencia no solo debe vender bien, también debe poder acreditar cómo ha informado al viajero y qué condiciones ha aplicado.
Gastos generales y deducibilidad
La revisión también debe analizar los gastos generales del negocio. No todo gasto registrado está necesariamente bien clasificado, y no todo gasto debe tratarse igual.
Hay que revisar:
- Alquiler.
- Suministros.
- Software.
- Publicidad.
- Asesoría.
- Seguros.
- Formación.
- Teléfono.
- Internet.
- Comisiones bancarias.
- Herramientas digitales.
- Amortizaciones.
La clave es comprobar si están justificados, si tienen relación con la actividad y si se han registrado en la cuenta adecuada.
Rutina práctica de revisión
Para que el proceso sea útil, conviene trabajar con una rutina clara.
Cada mes:
- Revisar bancos.
- Comprobar facturas pendientes.
- Asociar cobros a expedientes.
- Solicitar facturas de proveedores.
- Revisar anticipos.
Cada trimestre:
- Revisar REAV y régimen general.
- Preparar Modelo 303.
- Comprobar márgenes.
- Revisar cancelaciones.
- Detectar expedientes incompletos.
Al cierre del año:
- Revisar cuentas contables.
- Confirmar saldos de clientes y proveedores.
- Analizar rentabilidad.
- Revisar modelos fiscales.
- Preparar ajustes contables.
En Agentia recomendamos hacer revisiones periódicas para evitar que los errores aparezcan todos juntos al cierre.
Errores frecuentes
Uno de los errores más habituales en este tipo de revisión es comprobar solo facturas y no expedientes. En turismo, una factura aislada no siempre explica toda la operación.
También son frecuentes:
- No conciliar bancos.
- No calcular márgenes reales.
- No separar comisiones y ventas propias.
- No revisar operaciones REAV.
- No documentar anticipos.
- No controlar proveedores extranjeros.
- No registrar cancelaciones correctamente.
- No conservar justificantes de pago.
- No revisar facturas rectificativas.
- No comprobar modelos fiscales presentados.
Estos fallos pueden afectar al IVA, al resultado anual y a la visión real del negocio.
Preguntas frecuentes
¿Cada cuánto conviene revisar la contabilidad de una agencia?
Lo recomendable es hacer revisiones mensuales y trimestrales, especialmente si hay REAV, proveedores internacionales, anticipos, cancelaciones o viajes combinados.
¿Una agencia pequeña necesita una auditoría interna?
Sí. Aunque tenga pocas operaciones, cada viaje puede incluir varios proveedores, cobros, pagos, facturas, margen y tratamiento fiscal específico.
¿Qué documentos se revisan?
Expedientes, facturas emitidas, facturas recibidas, bancos, contratos, presupuestos aceptados, justificantes de pago, cancelaciones, bonos y modelos fiscales.
¿Qué aporta una revisión especializada?
Permite detectar errores propios del sector turístico, especialmente en REAV, márgenes, proveedores, anticipos, comisiones y viajes combinados.
Conclusión
Auditar una agencia turística no consiste solo en revisar facturas. Implica analizar expedientes, bancos, proveedores, anticipos, márgenes, REAV, IVA, documentación turística y modelos fiscales.
Si necesitas preparar una revisión completa de tu agencia, en Agentia podemos ayudarte a revisar tu contabilidad, detectar errores, ordenar expedientes y mejorar el control fiscal de tu negocio.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.