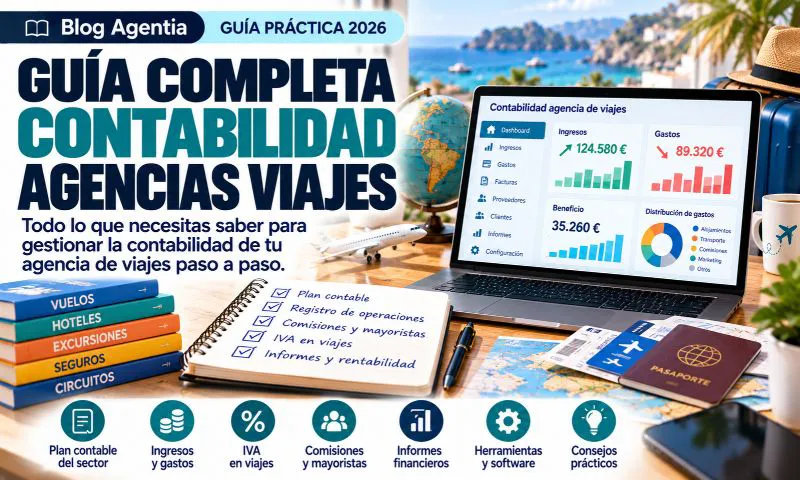
Gestionar correctamente la contabilidad de las agencias de viajes es fundamental para conocer la rentabilidad, controlar proveedores y cumplir las obligaciones fiscales. En el sector turístico, cada reserva puede incluir distintos servicios, anticipos, comisiones y tratamientos de IVA.
Una gestión organizada permite:
- Registrar ingresos y gastos.
- Controlar cobros y pagos.
- Calcular márgenes.
- Gestionar facturas.
- Revisar el REAV.
- Preparar impuestos.
En Agentia ayudamos a empresas turísticas a organizar sus operaciones contables con asesoramiento especializado.
Por qué la contabilidad turística es diferente
Una particularidad de la contabilidad de las agencias de viajes es que el dinero cobrado al cliente no siempre representa un ingreso propio.
La agencia puede actuar:
- Como intermediaria: recibe una comisión por comercializar servicios ajenos.
- En nombre propio: vende servicios turísticos y asume las obligaciones correspondientes.
- Como prestadora de servicios: cobra honorarios por determinadas gestiones.
Distinguir estas operaciones evita confundir facturación y beneficio.
Plan contable y principales cuentas
Para organizar la contabilidad de las agencias de viajes, se utiliza el Plan General de Contabilidad (PGC) o el PGC de Pymes, cuando corresponda.
Algunas cuentas habituales son:
| Cuenta | Utilización |
| 430 – Clientes | Facturas pendientes de cobro |
| 438 – Anticipos de clientes | Cantidades cobradas por adelantado |
| 400 – Proveedores | Deudas comerciales |
| 407 – Anticipos a proveedores | Pagos adelantados |
| 410 – Acreedores | Servicios recibidos |
| 572 – Bancos | Cobros y pagos |
| 705 – Prestaciones de servicios | Ingresos correspondientes |
| 472 / 477 | IVA soportado y repercutido |
Cada cuenta debe utilizarse según la naturaleza de la operación.
Organizar las reservas por expedientes
Una recomendación para la contabilidad de las agencias de viajes es trabajar con un expediente individual por reserva.
Debe incluir:
- Cliente y presupuesto aceptado.
- Servicios contratados.
- Proveedores.
- Facturas emitidas y recibidas.
- Cobros y pagos.
- Anticipos pendientes.
- Margen comercial.
- Cancelaciones.
Este sistema permite reconstruir cualquier operación y facilita las revisiones fiscales.
Cómo registrar ingresos y comisiones
Diferenciar los ingresos es esencial en la contabilidad de las agencias de viajes, especialmente cuando se combinan ventas propias e intermediación.
Entre los ingresos habituales encontramos:
- Comisiones de mayoristas.
- Honorarios de gestión.
- Viajes vendidos en nombre propio.
- Servicios turísticos complementarios.
- Asesoramiento independiente.
Por ejemplo, si una comisión nacional está sujeta al IVA general y asciende a 100 euros, se facturarían 121 euros incluyendo el 21 % de IVA.
El tratamiento fiscal debe comprobarse en cada operación.
Anticipos de clientes y pagos parciales
En la contabilidad de las agencias de viajes, los anticipos requieren especial atención.
Un viajero puede reservar en noviembre y disfrutar el servicio en marzo.
Es importante controlar:
- Fecha del cobro.
- Importe recibido.
- Reserva correspondiente.
- Servicio pendiente de prestar.
- Factura emitida, cuando proceda.
- Posibles devoluciones.
Cobrar por adelantado no significa reconocer automáticamente un ingreso definitivo, aunque pueda producirse el devengo del IVA.
Gastos y proveedores turísticos
Otro elemento fundamental de la contabilidad de las agencias de viajes es identificar correctamente los costes.
Costes directos:
- Hoteles.
- Transporte.
- Excursiones.
- Guías.
- Receptivos.
- Actividades contratadas.
Gastos generales:
- Alquiler.
- Personal.
- Publicidad.
- Software.
- Asesoría.
- Suministros.
Separarlos permite calcular el margen comercial por reserva y conocer los costes de funcionamiento.
REAV: tratamiento contable y fiscal
El Régimen Especial de Agencias de Viajes constituye una particularidad importante de la contabilidad de las agencias de viajes.
Puede aplicarse cuando la empresa actúa en nombre propio y adquiere servicios de terceros directamente en beneficio del viajero.
Sus características principales son:
- El IVA se calcula conforme al margen bruto fiscal.
- Las facturas deben mencionar el régimen especial.
- No se desglosa separadamente la cuota repercutida.
- El IVA soportado en adquisiciones directamente destinadas al viajero no resulta deducible.
No todas las operaciones están sujetas al REAV. Es necesario distinguirlo del régimen general.
Ejemplo práctico de rentabilidad
Imaginemos una agencia que vende un viaje por 3.000 euros.
| Concepto | Importe |
| Precio del viaje | 3.000 € |
| Alojamiento | 1.000 € |
| Transporte | 750 € |
| Actividades | 300 € |
| Otros servicios | 150 € |
| Costes directos | 2.200 € |
| Margen comercial bruto | 800 € |
El margen comercial bruto representa aproximadamente el 26,7 % del precio de venta.
Este importe no equivale necesariamente a la base imponible del REAV ni al beneficio neto.
Conciliación bancaria y control digital
Digitalizar la contabilidad de las agencias de viajes permite relacionar reservas, facturas y movimientos bancarios.
Conviene revisar:
- Transferencias recibidas.
- Cobros mediante TPV.
- Pagos a proveedores.
- Comisiones bancarias.
- Devoluciones.
- Movimientos sin identificar.
Un programa adaptado al turismo facilita las conciliaciones y permite detectar descuadres.
Obligaciones fiscales y cierre contable
Según su forma jurídica y actividad, una agencia puede tener que presentar:
- Modelo 303 de IVA.
- Modelo 390, cuando corresponda.
- Modelos de retenciones.
- Modelo 130, si procede.
- Modelo 200 del Impuesto sobre Sociedades, si está sujeta.
Al cierre deben revisarse anticipos, amortizaciones, facturas pendientes, saldos bancarios y expedientes abiertos.
En Agentia recomendamos realizar controles mensuales para evitar acumulaciones.
Errores contables frecuentes
Entre los errores más habituales destacan:
- Confundir facturación y beneficio.
- Registrar incorrectamente anticipos.
- Mezclar comisiones con ventas propias.
- No asociar gastos a expedientes.
- Aplicar mal el REAV.
- Deducir IVA no deducible.
- No conciliar bancos.
- Registrar incorrectamente facturas extranjeras.
Estos fallos pueden afectar a la rentabilidad y al cumplimiento fiscal.
Preguntas frecuentes
¿Es obligatorio llevar contabilidad en una agencia?
Depende de su forma jurídica y régimen fiscal. Las sociedades mercantiles deben cumplir las obligaciones contables correspondientes.
¿Todas las agencias aplican el REAV?
No necesariamente. Depende de las características de cada operación y de cómo actúe la empresa.
¿Es recomendable utilizar software especializado?
Sí. Facilita la gestión de expedientes, facturas, cobros, proveedores y márgenes.
Conclusión
Una gestión contable organizada permite controlar resultados, mejorar la rentabilidad y cumplir las obligaciones fiscales.
Si necesitas mejorar la contabilidad de las agencias de viajes en tu negocio, en Agentia podemos ayudarte a registrar operaciones, revisar el REAV y preparar tus impuestos.
Puedes contactar con nosotros aquí y contar con asesoramiento especializado en agencias de viajes y empresas turísticas.