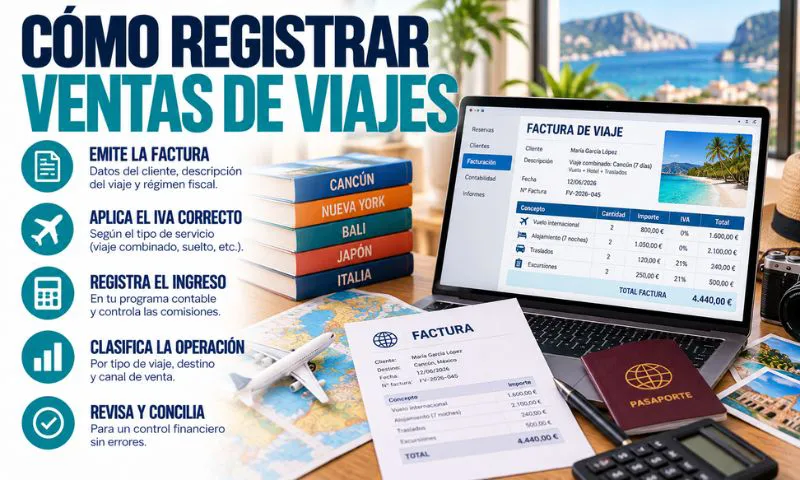
Saber registrar las ventas de una agencia de viajes es fundamental para controlar la rentabilidad real del negocio y evitar errores fiscales. En turismo, una venta no siempre es una operación sencilla: puede incluir varios proveedores, anticipos, comisiones, cargos de gestión, pagos internacionales, cancelaciones y distintos tratamientos de IVA.
Una agencia puede vender:
- Viajes combinados.
- Servicios sueltos.
- Reservas de hotel.
- Circuitos organizados.
- Excursiones.
- Seguros de viaje.
- Viajes corporativos.
- Paquetes internacionales.
- Servicios de intermediación.
Por eso, en Agentia ayudamos a agencias de viajes y empresas turísticas a ordenar sus ventas, revisar sus facturas y conectar la contabilidad con la fiscalidad real de cada operación.
Por qué no basta con anotar el cobro
Para registrar las ventas de una agencia de viajes, no basta con mirar el banco y apuntar que ha entrado dinero. Una reserva puede tener un precio alto, pero gran parte del importe puede estar destinado a pagar proveedores.
Por ejemplo, una venta puede incluir:
- Hotel.
- Vuelo.
- Receptivo.
- Traslados.
- Seguro.
- Guías.
- Entradas.
- Comisiones bancarias.
- Margen de la agencia.
Si todo se registra como ingreso propio, la agencia puede pensar que gana más de lo que realmente gana. El registro debe permitir saber qué parte es coste y qué parte es margen.
Crear un expediente por cada venta
El primer paso para registrar las ventas de una agencia de viajes es abrir un expediente por cada operación. Ese expediente debe reunir la información comercial, fiscal y contable de la reserva.
Debería incluir:
- Datos del cliente.
- Fecha de solicitud.
- Presupuesto enviado.
- Presupuesto aceptado.
- Condiciones de contratación.
- Servicios incluidos.
- Proveedores utilizados.
- Cobros recibidos.
- Pagos realizados.
- Facturas emitidas.
- Facturas recibidas.
- Margen previsto.
- Margen final.
Este sistema permite reconstruir cada venta si hay una duda interna, una reclamación o una revisión fiscal.
Diferenciar tipos de venta
No todas las ventas tienen la misma naturaleza. Antes de registrar una operación, la agencia debe saber qué está vendiendo exactamente.
Puede tratarse de:
- Una comisión de intermediación.
- Un viaje vendido en nombre propio.
- Un viaje combinado.
- Un cargo de gestión.
- Un servicio profesional a una empresa.
- Una reserva suelta.
- Una operación internacional.
- Una venta sujeta al REAV.
- Una operación en régimen general.
Esta clasificación afecta a la factura, al IVA, al margen y a los modelos fiscales. Por eso, no conviene usar el mismo criterio para todas las operaciones.
Registrar cobros y anticipos
Al registrar las ventas de una agencia de viajes, los cobros deben quedar vinculados al expediente correcto. En turismo es habitual que el cliente pague una señal y complete el resto más adelante.
Conviene controlar:
- Fecha del cobro.
- Importe recibido.
- Medio de pago.
- Cliente que paga.
- Reserva vinculada.
- Si es anticipo o pago final.
- Comisión bancaria.
- Posible devolución.
- Factura asociada.
Un anticipo no debe quedar suelto en el banco. Debe conectarse con la reserva, las condiciones aceptadas y el tratamiento fiscal correspondiente.
Emitir la factura correcta
Una parte esencial para registrar las ventas de una agencia de viajes es emitir la factura adecuada. No todas las operaciones se facturan igual.
Antes de emitir la factura, conviene revisar:
- Quién es el cliente.
- Qué servicio se vende.
- Si la agencia actúa como intermediaria.
- Si vende en nombre propio.
- Si corresponde REAV.
- Si debe desglosarse IVA.
- Si hay mención fiscal específica.
- Si existe factura final o rectificativa.
Una factura mal emitida puede afectar al Modelo 303, al Modelo 390, al margen y a la contabilidad.
REAV y margen de la venta
El Régimen Especial de Agencias de Viajes puede ser clave cuando la agencia vende en nombre propio y utiliza servicios de terceros en beneficio del viajero.
En estos casos, para registrar las ventas de una agencia de viajes correctamente, hay que controlar el margen de cada operación.
La agencia debe saber:
- Cuánto cobra al cliente.
- Cuánto paga a proveedores.
- Qué servicios forman parte del viaje.
- Qué costes son directos.
- Qué margen bruto queda.
- Qué tratamiento fiscal corresponde.
Si el margen se calcula mal, el IVA también puede quedar mal declarado.
Registrar costes de proveedores
Una venta de viajes no se entiende sin sus proveedores. Cada coste debe asociarse al expediente correspondiente.
Pueden intervenir:
- Hoteles.
- Aerolíneas.
- Mayoristas.
- Receptivos.
- Guías.
- Empresas de actividades.
- Aseguradoras.
- Transportistas.
- Plataformas de reserva.
Cuando un proveedor está vinculado a una venta concreta, su coste debe quedar asociado a esa operación. Así la agencia puede calcular el margen real y saber si la venta fue rentable.
Ventas con comisiones
Algunas ventas generan comisiones en lugar de margen por venta propia. Por ejemplo, la agencia puede vender un producto de un proveedor y recibir una comisión por la intermediación.
En estos casos, el registro debe reflejar:
- Proveedor que paga la comisión.
- Reserva que la genera.
- Importe de la comisión.
- Fecha de devengo.
- Factura emitida, si corresponde.
- Cobro recibido.
- IVA aplicable.
- Relación con el expediente.
Una comisión no debe confundirse con el precio total del viaje. El ingreso real de la agencia puede ser solo la remuneración pactada.
Ventas internacionales
Al registrar las ventas de una agencia de viajes con destinos internacionales, hay que revisar más datos. Puede haber proveedores extranjeros, clientes no residentes, divisas, servicios fuera de la Unión Europea o facturas con criterios distintos.
Conviene controlar:
- País del cliente.
- País del proveedor.
- Lugar donde se presta el servicio.
- Moneda de la operación.
- Tipo de cambio.
- Facturas extranjeras.
- Costes internacionales.
- Posible impacto en IVA.
- Margen final.
No todas las ventas internacionales tienen el mismo tratamiento fiscal. Por eso, cada expediente debe revisarse con detalle.
Cancelaciones, bonos y cambios
Una venta no siempre termina como empezó. En viajes puede haber cambios de fecha, cancelaciones, bonos, devoluciones o sustitución de proveedores.
Al registrar las ventas de una agencia de viajes, estos movimientos deben quedar documentados.
La agencia debería conservar:
- Solicitud del cambio.
- Condiciones aceptadas.
- Penalización aplicada, si existe.
- Devolución realizada.
- Bono emitido.
- Factura rectificativa.
- Comunicación del proveedor.
- Nuevo margen final.
Si no se actualiza el expediente, la contabilidad puede mostrar una venta que ya no coincide con la realidad.
Rutina práctica para registrar ventas
Una rutina sencilla evita errores y acumulaciones.
Cada vez que se confirma una venta:
- Abrir expediente.
- Guardar presupuesto aceptado.
- Registrar anticipo.
- Emitir factura si corresponde.
- Asociar proveedores.
- Calcular margen previsto.
Semana:
- Revisar cobros pendientes.
- Solicitar facturas de proveedores.
- Asociar pagos.
- Actualizar expedientes.
Mes:
- Conciliar bancos.
- Revisar márgenes.
- Detectar ventas incompletas.
- Comprobar comisiones.
Trimestre:
- Separar REAV y régimen general.
- Revisar IVA.
- Preparar Modelo 303.
- Comprobar cancelaciones.
- Revisar facturas rectificativas.
En Agentia recomendamos este control continuo para que la agencia no tenga que reconstruir sus ventas al cierre fiscal.
Errores frecuentes
Uno de los errores más habituales al registrar las ventas de una agencia de viajes es confundir el importe cobrado con el ingreso real de la agencia.
También son frecuentes:
- No abrir expediente por venta.
- No separar comisiones y ventas propias.
- No controlar anticipos.
- No asociar costes a la reserva.
- No calcular margen final.
- No revisar REAV.
- No documentar cancelaciones.
- No registrar facturas extranjeras correctamente.
- No conciliar bancos.
- Presentar modelos sin revisar ventas.
Estos fallos pueden afectar a la rentabilidad, al IVA y al cierre contable.
Preguntas frecuentes
¿Qué datos debe incluir el registro de una venta?
Debe incluir cliente, servicios vendidos, proveedores, cobros, pagos, facturas, margen, régimen fiscal, cancelaciones y documentación del expediente.
¿Todo lo cobrado al cliente es ingreso de la agencia?
No siempre. En turismo, parte del importe suele destinarse a proveedores. El ingreso real dependerá del tipo de operación y del margen.
¿Qué pasa si la venta está sujeta al REAV?
Habrá que controlar el margen de la operación, las facturas de proveedores y la forma correcta de emitir la factura al cliente.
¿Por qué es importante registrar cancelaciones?
Porque pueden modificar cobros, pagos, facturas, IVA, margen y resultado final de la operación.
Conclusión
Registrar una venta de viajes exige más que anotar un cobro. Hay que controlar el expediente completo: cliente, proveedores, factura, anticipo, margen, IVA, REAV, cancelaciones y documentación asociada.
Si necesitas registrar las ventas de una agencia de viajes con seguridad, en Agentia podemos ayudarte a ordenar expedientes, revisar facturas, controlar márgenes y preparar tus impuestos con criterio especializado.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.