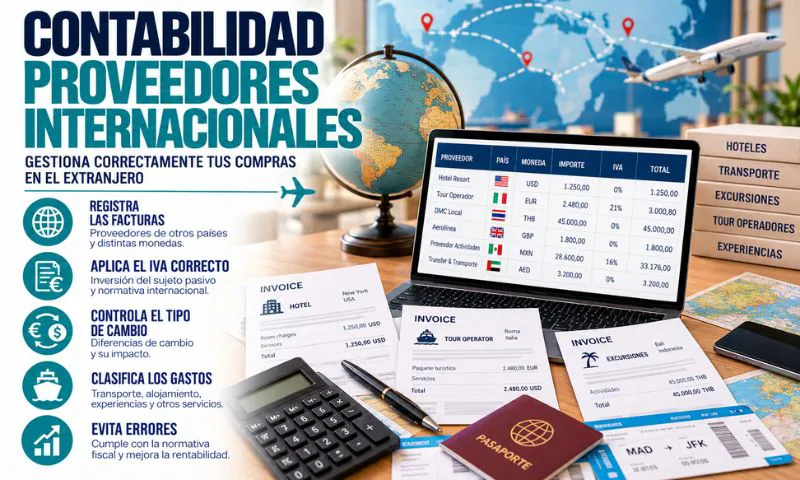
Gestionar los proveedores internacionales en la contabilidad es una tarea clave para cualquier agencia de viajes que trabaje con hoteles, receptivos, guías, transportes, plataformas, aseguradoras o empresas turísticas de otros países. Estas operaciones pueden afectar al margen del viaje, al IVA, al REAV, a la moneda utilizada y a la documentación que debe conservar la agencia.
Una factura extranjera no debe registrarse de forma automática. Antes hay que revisar:
- Qué proveedor emite la factura.
- En qué país está establecido.
- Qué servicio presta.
- Dónde se realiza el servicio.
- Si es coste directo del viaje.
- Si es gasto general de la agencia.
- Si afecta al REAV.
- Si hay divisa extranjera.
- Si procede inversión del sujeto pasivo.
En Agentia ayudamos a agencias de viajes y empresas turísticas a ordenar sus expedientes, revisar facturas internacionales y gestionar la fiscalidad con criterio especializado.
Por qué estas facturas necesitan más control
Revisar bien los proveedores internacionales en la contabilidad permite evitar errores en márgenes, IVA y modelos fiscales. Muchas agencias registran facturas extranjeras como si fueran facturas nacionales, pero no siempre tienen el mismo tratamiento.
Una agencia puede recibir facturas de:
- Un hotel en Francia.
- Un receptivo en Marruecos.
- Una empresa de excursiones en México.
- Una plataforma digital irlandesa.
- Un guía local en Italia.
- Un transporte en Portugal.
- Un proveedor tecnológico de fuera de España.
Cada caso debe analizarse según el servicio recibido y su relación con el viaje vendido al cliente.
Primer paso: vincular la factura al expediente
Para registrar correctamente los proveedores internacionales en la contabilidad, la factura debe estar vinculada a un expediente concreto cuando forma parte de un viaje vendido al cliente.
El expediente debería incluir:
- Datos del cliente.
- Presupuesto aceptado.
- Servicios incluidos.
- Proveedor extranjero utilizado.
- País del proveedor.
- Importe facturado.
- Moneda de la factura.
- Fecha de emisión.
- Fecha de pago.
- Justificante bancario.
- Relación con el margen del viaje.
Si la factura queda suelta en la contabilidad, será difícil saber si corresponde a un coste directo, a un gasto general o a una operación que afecta al REAV.
Coste directo o gasto general
Dentro de los proveedores internacionales en la contabilidad, una de las primeras preguntas es si el gasto pertenece a un viaje concreto o si es un gasto general de estructura.
Son costes directos del viaje:
- Hoteles contratados para el cliente.
- Receptivos en destino.
- Traslados.
- Excursiones.
- Guías.
- Actividades.
- Entradas.
- Transportes incluidos en el paquete.
Son gastos generales:
- Software internacional.
- Herramientas digitales.
- Servicios de marketing.
- Plataformas tecnológicas.
- Consultoría.
- Traducciones.
- Publicidad.
- Servicios profesionales externos.
Esta diferencia es importante porque los costes directos pueden afectar al margen de una operación turística, mientras que los gastos generales se tratan de otra forma en la contabilidad.
País del proveedor y lugar del servicio
Al revisar los proveedores internacionales en la contabilidad, no basta con mirar el país que aparece en la factura. También hay que analizar dónde se presta realmente el servicio.
Por ejemplo:
- Un hotel presta el servicio donde está situado.
- Un guía presta el servicio en el país del tour.
- Una plataforma digital puede facturar desde otro país.
- Un receptivo puede organizar servicios en destino.
- Una empresa tecnológica puede prestar un servicio online.
Este análisis ayuda a clasificar mejor la factura y a revisar si puede tener implicaciones en IVA, inversión del sujeto pasivo o documentación del expediente.
IVA, inversión del sujeto pasivo y REAV
En los proveedores internacionales en la contabilidad, el IVA debe revisarse con especial cuidado. Algunas facturas extranjeras pueden venir sin IVA español, otras pueden incluir impuestos locales y otras pueden exigir analizar la inversión del sujeto pasivo.
También hay que tener en cuenta el REAV. Este régimen puede aplicarse cuando la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
Por eso, antes de registrar una factura, conviene preguntarse:
- ¿El proveedor presta un servicio directo para el viajero?
- ¿La agencia vende en nombre propio?
- ¿La factura afecta al margen del viaje?
- ¿Es un gasto general de la agencia?
- ¿Debe declararse de alguna forma específica en IVA?
- ¿Hay que revisar el Modelo 303?
No todas las facturas extranjeras tienen la misma lectura fiscal.
Moneda extranjera y tipo de cambio
Para que los proveedores internacionales en la contabilidad queden bien registrados, la agencia debe controlar la moneda. Muchas operaciones pueden facturarse en dólares, libras, pesos, dirhams u otra divisa.
Conviene revisar:
- Moneda de la factura.
- Importe original.
- Tipo de cambio aplicado.
- Fecha de la operación.
- Fecha del pago.
- Comisión bancaria.
- Diferencia entre presupuesto y pago final.
- Impacto en el margen del expediente.
Una diferencia de cambio pequeña puede parecer poco importante, pero en viajes de importe elevado puede afectar al beneficio real.
Facturas incompletas o con datos distintos
Una parte práctica de los proveedores internacionales en la contabilidad es revisar si la factura recibida es válida y suficiente para justificar el gasto.
Antes de registrarla, conviene comprobar:
- Nombre del proveedor.
- Identificación fiscal, si procede.
- Dirección o país.
- Fecha de emisión.
- Concepto del servicio.
- Importe.
- Moneda.
- Datos de la agencia.
- Relación con la reserva.
- Condiciones del servicio.
Si la factura no identifica bien el servicio o no permite relacionarlo con el viaje, puede generar problemas para justificar el coste.
Cómo afecta al margen del viaje
Cuando un proveedor extranjero forma parte del viaje vendido al cliente, su factura afecta directamente al margen.
Por ejemplo:
- Cliente paga: 3.000 euros.
- Hotel extranjero: 900 euros.
- Receptivo: 500 euros.
- Actividades: 250 euros.
- Traslados: 180 euros.
- Seguro: 70 euros.
La agencia debe saber cuánto queda después de descontar todos esos costes. Si no registra bien cada proveedor, puede calcular mal el beneficio de la operación.
Esto es especialmente importante cuando la agencia trabaja con viajes combinados, viajes a medida o paquetes internacionales.
Rutina práctica de control
Para registrar bien los proveedores internacionales en la contabilidad, conviene tener una rutina sencilla.
Cada vez que llega una factura extranjera:
- Identificar proveedor.
- Revisar país.
- Comprobar servicio prestado.
- Asociar la factura a un expediente.
- Revisar moneda.
- Guardar justificante de pago.
- Ver si es coste directo o gasto general.
- Comprobar impacto en IVA.
- Actualizar margen del viaje.
Mes:
- Conciliar pagos internacionales.
- Revisar facturas pendientes.
- Comprobar diferencias de cambio.
- Detectar proveedores sin documentación completa.
- Revisar expedientes con servicios fuera de España.
Trimestre:
- Revisar IVA.
- Separar REAV y régimen general.
- Comprobar inversión del sujeto pasivo si procede.
- Preparar modelos fiscales.
- Cuadrar contabilidad, bancos y expedientes.
En Agentia recomendamos no dejar estas revisiones para el cierre anual, porque después es más difícil reconstruir operaciones internacionales.
Errores frecuentes
Uno de los errores más habituales con los proveedores internacionales en la contabilidad es registrar la factura sin analizar su naturaleza. No es lo mismo una factura de un hotel extranjero que una factura de software, una plataforma digital o un receptivo.
También son errores frecuentes:
- No asociar la factura al expediente.
- No revisar la moneda.
- No registrar diferencias de cambio.
- No conservar justificantes de pago.
- Confundir costes directos y gastos generales.
- No revisar el IVA.
- No analizar inversión del sujeto pasivo.
- No controlar facturas incompletas.
- Calcular mal el margen.
- Revisar todo al final del trimestre.
Estos fallos pueden afectar a la rentabilidad, al REAV, al Modelo 303 y al cierre contable.
Preguntas frecuentes
¿Todas las facturas extranjeras se contabilizan igual?
No. Hay que revisar el país del proveedor, el tipo de servicio, el lugar donde se presta y si el gasto pertenece a un viaje concreto o a la estructura general de la agencia.
¿Una factura extranjera puede afectar al REAV?
Sí. Si corresponde a servicios adquiridos para realizar el viaje en beneficio del viajero, puede afectar al margen de una operación sujeta al REAV.
¿Qué pasa si la factura está en otra moneda?
Debe registrarse correctamente el importe, el tipo de cambio, la fecha de la operación y las posibles diferencias de cambio o comisiones bancarias.
¿Es suficiente guardar el justificante bancario?
No. También conviene conservar factura, contrato, confirmación de reserva, condiciones del proveedor y documentación que vincule el coste con el expediente.
Conclusión
La contabilidad de proveedores extranjeros exige orden, documentación y criterio fiscal. No basta con registrar una factura: hay que saber qué servicio se ha recibido, dónde se presta, cómo afecta al expediente, si modifica el margen y qué tratamiento fiscal corresponde.
Si necesitas organizar los proveedores internacionales en la contabilidad, en Agentia podemos ayudarte a revisar facturas, controlar expedientes, calcular márgenes y preparar tus impuestos con una visión especializada en agencias de viajes.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.