Saber cuánto factura una agencia no permite conocer por sí solo si el negocio es rentable. Una empresa puede gestionar un elevado volumen de reservas y, sin embargo, terminar el ejercicio con un beneficio reducido debido a sus costes, comisiones, estructura o márgenes comerciales.
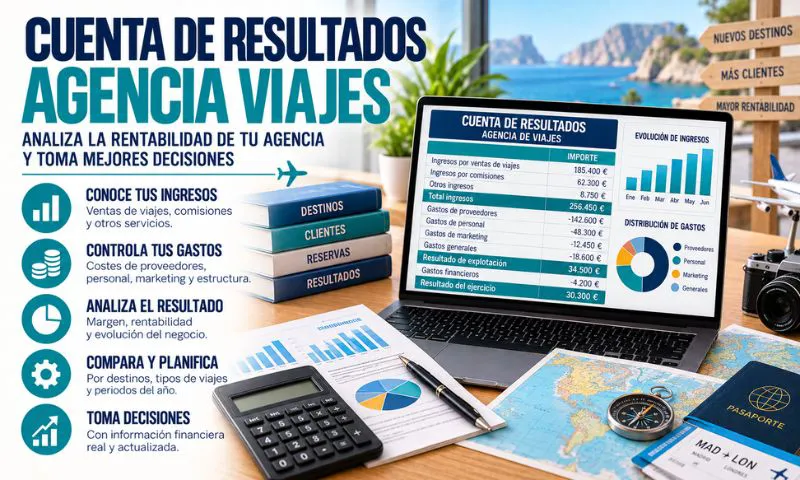
Por eso, analizar los resultados de una agencia de viajes es fundamental para entender cómo funciona realmente el negocio. La cuenta de pérdidas y ganancias permite conocer los ingresos y gastos generados durante un período y comprobar si la actividad ha terminado produciendo beneficios o pérdidas.
En Agentia estamos especializados en la gestión fiscal, contable y laboral de agencias y empresas turísticas, por lo que conocemos las particularidades que deben tenerse en cuenta al interpretar sus cifras.
¿Qué es la cuenta de resultados?
La cuenta de pérdidas y ganancias es uno de los documentos básicos de la contabilidad empresarial.
A diferencia del balance, que muestra la situación patrimonial de la empresa en una fecha determinada, la cuenta de resultados refleja lo ocurrido durante un período: normalmente un mes, trimestre o ejercicio completo.
En ella se registran los ingresos y gastos correspondientes al período y se obtiene finalmente el beneficio o pérdida.
Esta información permite analizar si la actividad está generando suficiente rentabilidad para mantener la estructura de la empresa.
Facturación e ingresos no deben confundirse
Uno de los primeros aspectos que deben revisarse al analizar los resultados económicos de una agencia de viajes es la composición de los ingresos.
El sector turístico presenta diferentes modelos de negocio. Una agencia puede actuar como intermediaria en determinadas operaciones y en otras hacerlo en nombre propio.
Por tanto, el importe total gestionado en reservas no debe interpretarse automáticamente como ingreso propio de la empresa.
La contabilización debe reflejar correctamente la naturaleza de cada operación, algo especialmente relevante cuando intervienen comisiones o servicios de terceros.
La importancia del REAV
El Régimen Especial de las Agencias de Viajes introduce particularidades importantes en el tratamiento del IVA.
Se aplica, cuando se cumplen los requisitos establecidos legalmente, a determinadas operaciones en las que la agencia actúa en nombre propio frente al viajero y utiliza bienes o servicios de otros empresarios para realizar el viaje.
En estas operaciones, la determinación de la base imponible tiene particularidades vinculadas al margen de la agencia.
Por ello, disponer de una contabilidad correctamente organizada es esencial para que los ingresos y costes asociados a cada operación puedan identificarse adecuadamente.
Analizar el margen de las ventas
Una agencia puede vender dos productos por el mismo importe y obtener rentabilidades completamente diferentes.
Por este motivo, los resultados de una agencia de viajes por producto ofrecen mucha más información que la facturación global.
Conviene estudiar cuánto aporta cada tipo de operación después de considerar los costes directamente relacionados con ella.
Viajes combinados, hoteles, cruceros, seguros, excursiones o determinados servicios de intermediación pueden presentar márgenes distintos.
Este análisis permite identificar las líneas de negocio que realmente contribuyen al beneficio.
Los gastos de personal
En muchas agencias, el personal representa uno de los principales costes estructurales.
Salarios, cotizaciones empresariales y otros gastos asociados deben compararse con la actividad generada.
Esto no significa que un coste elevado de personal sea necesariamente negativo.
Una plantilla cualificada puede mejorar las ventas, la atención al cliente y la productividad. Lo importante es comprobar que la estructura se mantiene proporcionada al volumen y margen del negocio.
También resulta útil analizar la evolución del coste de personal respecto a ejercicios anteriores.
Alquileres y costes de estructura
Las agencias con oficinas físicas soportan gastos que existen independientemente del número de reservas realizadas.
Alquiler, suministros, telecomunicaciones, seguros, mantenimiento y determinados servicios profesionales forman parte de la estructura habitual.
Cuando se estudian los resultados financieros de una agencia de viajes, estos gastos deben analizarse conjuntamente y no únicamente factura por factura.
Así puede calcularse cuánto necesita generar el negocio cada mes antes de empezar a obtener un beneficio real.
Software y tecnología
La digitalización ha convertido determinadas herramientas tecnológicas en gastos recurrentes.
Sistemas de reservas, CRM, programas contables, plataformas de facturación, herramientas de marketing y otros servicios digitales pueden representar una cantidad relevante al finalizar el año.
Conviene revisar periódicamente estas suscripciones.
No se trata de eliminar tecnología útil, sino de comprobar que las herramientas contratadas siguen utilizándose y aportan valor.
Las pequeñas cuotas mensuales pueden convertirse en un coste anual considerable cuando se acumulan numerosos servicios.
Comisiones bancarias y pasarelas de pago
El coste asociado a los cobros también debe vigilarse.
Pagos con tarjeta, financiación, pasarelas online y determinados servicios bancarios pueden generar comisiones por operación.
Individualmente parecen cantidades pequeñas, pero su efecto puede ser importante cuando la agencia procesa un volumen elevado.
Incorporarlas al cálculo de rentabilidad permite conocer mejor el margen real obtenido por cada canal de venta.
Gastos de marketing
Publicidad digital, posicionamiento, redes sociales, campañas promocionales y colaboraciones comerciales pueden contribuir a generar reservas.
Sin embargo, deberían medirse siempre que sea posible.
Para interpretar correctamente los resultados de una agencia de viajes, conviene relacionar el gasto comercial con los clientes y márgenes generados.
Una campaña que consigue muchas reservas puede no ser rentable si el coste de adquisición es demasiado elevado.
Por eso, el volumen de ventas nunca debería ser el único indicador utilizado para evaluar una acción de marketing.
Resultado de explotación
El resultado de explotación permite observar el rendimiento obtenido a partir de la actividad ordinaria de la empresa.
En términos generales, relaciona los ingresos y gastos vinculados al funcionamiento habitual del negocio antes de considerar determinados componentes financieros y fiscales.
Su evolución ayuda a detectar si la actividad principal está funcionando correctamente.
Una empresa puede tener un resultado final positivo debido a circunstancias extraordinarias, mientras que su actividad habitual presenta dificultades. Analizar las diferentes partes de la cuenta de pérdidas y ganancias evita conclusiones equivocadas.
Gastos financieros
Cuando existen préstamos, pólizas de crédito u otros instrumentos de financiación, pueden aparecer intereses y gastos financieros.
Estos costes también afectan al resultado final.
Un endeudamiento razonable puede utilizarse para financiar inversiones o cubrir necesidades temporales de tesorería.
El problema surge cuando los intereses aumentan de manera continuada o la empresa necesita financiación recurrentemente para cubrir sus gastos ordinarios.
Por ello, deben estudiarse conjuntamente con la situación del balance y la tesorería.
Comparar períodos
Un dato aislado aporta información limitada.
Los resultados de una agencia de viajes durante el ejercicio deberían compararse con períodos anteriores y, cuando sea posible, con el presupuesto previsto.
Por ejemplo, si el margen disminuye mientras las ventas aumentan, puede existir un cambio en el tipo de productos vendidos o un incremento de determinados costes.
También es recomendable comparar meses equivalentes de distintos años para reducir las distorsiones provocadas por la estacionalidad.
Tener en cuenta la estacionalidad
El turismo no mantiene necesariamente el mismo ritmo durante todo el año.
Semana Santa, verano, Navidad y otras campañas pueden concentrar una parte importante de las reservas.
Esto significa que analizar un único mes puede ofrecer una visión poco representativa.
Una agencia podría registrar excelentes cifras durante junio y julio y tener posteriormente varios meses con actividad mucho más reducida.
La planificación anual debe considerar estas oscilaciones para comprobar si los períodos fuertes compensan adecuadamente los costes de los meses de menor actividad.
Analizar resultados por línea de negocio
Cuanto más detallada sea la información, más útil será para tomar decisiones.
El análisis puede realizarse por tipo de producto, destino, proveedor, canal comercial, oficina o incluso vendedor cuando el tamaño de la empresa lo permita.
Así, los resultados obtenidos por una agencia de viajes pueden mostrar que una línea aparentemente secundaria genera mejores márgenes que otra con mucha más facturación.
Esta información permite orientar mejor los esfuerzos comerciales y negociar con los proveedores que realmente tienen mayor importancia para el negocio.
Presupuesto frente a resultado real
Preparar un presupuesto anual permite establecer objetivos de ingresos, gastos y rentabilidad.
Después debe compararse periódicamente con las cifras reales.
Las desviaciones no son necesariamente negativas. Lo importante es comprender por qué se han producido.
Si los gastos han aumentado porque también lo han hecho las ventas y el beneficio, puede existir una explicación razonable. Si aumentan mientras el margen disminuye, será necesario investigar.
Este seguimiento permite reaccionar antes de llegar al cierre del ejercicio.
No esperar al final del año
Uno de los principales errores consiste en revisar la cuenta de resultados únicamente cuando la asesoría prepara las cuentas anuales.
En ese momento muchas decisiones ya llegan tarde.
Lo recomendable es disponer de información periódica.
Dependiendo del tamaño de la agencia, puede realizarse un seguimiento mensual o trimestral de ingresos, gastos, margen y beneficio.
De esta forma, la contabilidad se convierte en una herramienta de dirección y no únicamente en una obligación administrativa.
Combinar resultados, balance y tesorería
Los resultados contables de una agencia de viajes deben interpretarse junto con otros datos financieros.
Una cuenta de pérdidas y ganancias positiva no garantiza que exista suficiente dinero disponible para pagar las obligaciones inmediatas.
Puede haber beneficios y, al mismo tiempo, numerosos clientes pendientes de pago.
Por eso, resulta conveniente analizar conjuntamente la cuenta de resultados, el balance y las previsiones de tesorería.
Las tres perspectivas permiten comprender mejor la situación real de la empresa.
Indicadores que conviene revisar
No es necesario utilizar decenas de ratios.
Una agencia puede empezar controlando algunas variables sencillas: evolución de ingresos, margen por operación, gastos de personal, costes estructurales, resultado de explotación y beneficio final.
También puede relacionar determinadas partidas con las ventas para comprobar su evolución.
Lo importante es utilizar siempre criterios similares para poder comparar los datos entre períodos y detectar tendencias.
Errores que pueden distorsionar las cifras
La cuenta de resultados solo será fiable si la contabilidad está correctamente actualizada.
Facturas de proveedores sin registrar, operaciones mal clasificadas, duplicidades o gastos contabilizados en períodos incorrectos pueden alterar las conclusiones.
En turismo también resulta especialmente importante distinguir la forma en que actúa la agencia en cada operación y aplicar correctamente el tratamiento fiscal correspondiente.
Una revisión contable periódica reduce estos riesgos.
Utilizar la información para tomar decisiones
El verdadero valor de conocer los resultados de una agencia de viajes aparece cuando se utilizan para decidir.
Si una línea tiene poco margen, puede ser necesario renegociar condiciones, revisar precios o modificar la estrategia comercial.
Si determinados costes aumentan más rápido que las ventas, habrá que estudiar su origen.
Y si el negocio genera beneficios pero tiene problemas de liquidez, será necesario revisar cobros, pagos y financiación.
La información contable debe ayudar a responder estas preguntas.
Conclusión
Analizar correctamente los resultados de una agencia de viajes permite conocer si la actividad está generando rentabilidad y qué factores están influyendo en ella. Facturación, margen, costes de personal, estructura, tecnología, marketing y gastos financieros deben estudiarse conjuntamente para obtener una imagen fiable.
Además, comparar períodos y analizar cada línea de negocio permite detectar oportunidades de mejora que no aparecen cuando únicamente se observa la cifra total de ventas.
En Agentia estamos especializados en la gestión fiscal, contable y laboral de agencias de viajes y empresas turísticas. Si quieres conocer mejor la rentabilidad de tu negocio, revisar tus cuentas o mejorar tu planificación económica, contacta con nuestro equipo y analizaremos las necesidades concretas de tu agencia.