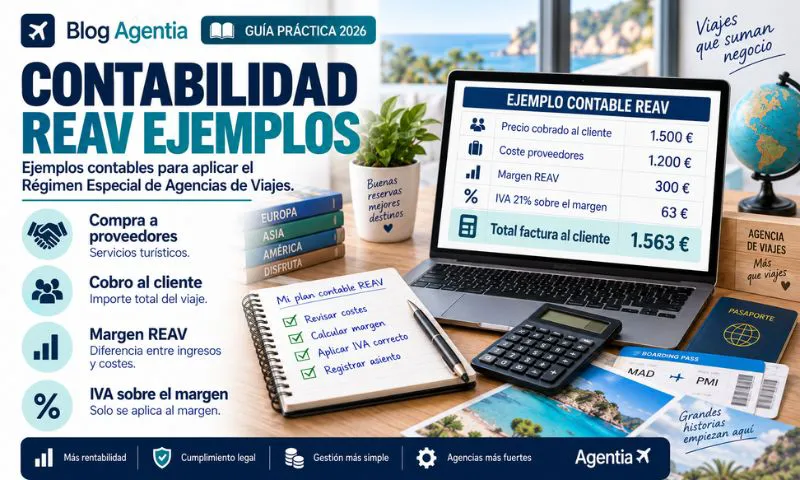
Organizar la contabilidad del REAV es fundamental para cualquier agencia de viajes que actúe en nombre propio y utilice servicios de terceros en beneficio del viajero. Este régimen especial del IVA no se gestiona como una venta ordinaria, porque el impuesto se calcula sobre el margen de la operación y no simplemente sobre el precio total cobrado al cliente.
Por eso, una agencia no puede limitarse a guardar facturas y revisar el banco al final del trimestre. Necesita controlar cada expediente con detalle.
En Agentia ayudamos a agencias de viajes y empresas turísticas a ordenar sus expedientes, revisar el REAV, calcular márgenes y preparar sus modelos fiscales con criterio especializado.
Por qué el REAV necesita una contabilidad específica
Entender la contabilidad del REAV permite evitar uno de los errores más frecuentes en agencias de viajes: confundir facturación con beneficio.
Una agencia puede cobrar 3.000 euros por un viaje, pero ese importe puede incluir:
- Hotel.
- Vuelo.
- Traslados.
- Receptivo.
- Excursiones.
- Seguro.
- Comisiones bancarias.
- Margen de la agencia.
El dato importante no es solo cuánto paga el cliente, sino cuánto queda después de descontar los costes directos del viaje.
Si este margen no se calcula bien, también puede quedar mal declarado el IVA.
Qué debe incluir cada expediente
Para llevar bien la contabilidad del REAV, cada reserva debería organizarse como un expediente independiente.
Ese expediente debe incluir:
- Datos del cliente.
- Presupuesto aceptado.
- Servicios incluidos.
- Importe total cobrado.
- Proveedores utilizados.
- Facturas recibidas.
- Pagos realizados.
- Costes directos del viaje.
- Margen bruto.
- Factura emitida al cliente.
- Cancelaciones, bonos o cambios.
Este sistema permite justificar cada operación si hay una revisión fiscal. También ayuda a saber qué viajes son realmente rentables.
Ejemplo sencillo de operación con REAV
Imaginemos una agencia que vende un viaje combinado por 2.500 euros. Para organizarlo, contrata servicios externos:
- Hotel: 900 euros.
- Vuelo: 600 euros.
- Traslados: 150 euros.
- Excursiones: 200 euros.
- Seguro: 50 euros.
Coste total de proveedores: 1.900 euros.
En la contabilidad del REAV, la agencia no debe analizar solo los 2.500 euros cobrados al cliente. Debe calcular el margen aproximado:
- Precio cobrado: 2.500 euros.
- Costes directos: 1.900 euros.
- Margen de la agencia: 600 euros.
Ese margen será la base de análisis para determinar el tratamiento del IVA dentro del régimen especial, según la operación concreta.
Costes directos y gastos generales
Dentro de la contabilidad del REAV, es muy importante separar los costes directos del viaje y los gastos generales de la agencia.
Los costes directos son los que se contratan para realizar el viaje del cliente:
- Alojamientos.
- Transportes.
- Guías.
- Receptivos.
- Actividades.
- Entradas.
- Seguros del viaje.
- Servicios turísticos incluidos en el paquete.
Los gastos generales son los que permiten funcionar al negocio:
- Asesoría.
- Software.
- CRM.
- Página web.
- Publicidad.
- Teléfono.
- Internet.
- Formación.
- Comisiones bancarias.
- Seguros profesionales.
No conviene mezclar ambos bloques, porque no tienen el mismo papel en el cálculo del margen.
Factura emitida al cliente
Al revisar la contabilidad del REAV, la factura emitida al cliente debe estar conectada con el expediente. En operaciones sujetas al régimen especial, el IVA no se desglosa separadamente como en una factura ordinaria.
La factura debería reflejar con claridad:
- Datos de la agencia.
- Datos del cliente.
- Número y fecha.
- Concepto del viaje.
- Importe total.
- Mención al régimen especial, si corresponde.
- Condiciones vinculadas a la operación.
Utilizar una única plantilla para todas las ventas puede generar errores. Una comisión, una intermediación y un viaje vendido en nombre propio no se facturan igual.
Registro de facturas recibidas
Las facturas de proveedores son esenciales para calcular el margen. Si la agencia no conserva correctamente esos documentos, puede tener dificultades para justificar el resultado de la operación.
Conviene revisar:
- Que el proveedor esté identificado.
- Que el servicio esté bien descrito.
- Que el importe coincida con el presupuesto.
- Que el pago esté registrado.
- Que la factura esté vinculada al expediente.
- Que se diferencie si es coste directo o gasto general.
- Que se controle la moneda, si es proveedor extranjero.
Una factura de hotel, receptivo o transporte no debe quedar suelta en la contabilidad. Debe asociarse al viaje concreto.
Modelo 303 y libros de IVA
Una buena práctica en la contabilidad del REAV es revisar los expedientes antes de presentar el Modelo 303. El problema no suele estar solo en rellenar el modelo, sino en cómo se han clasificado las operaciones durante el trimestre.
Antes de presentar IVA, la agencia debería comprobar:
- Operaciones sujetas al REAV.
- Operaciones en régimen general.
- Comisiones de intermediación.
- Facturas recibidas de proveedores.
- Márgenes por expediente.
- Anticipos cobrados.
- Cancelaciones o devoluciones.
- Facturas rectificativas, si existen.
El objetivo es que el Modelo 303 coincida con los libros registro, los bancos y los expedientes.
Ejemplo con cancelación parcial
En la contabilidad del REAV, las cancelaciones deben documentarse muy bien. Imaginemos que el cliente paga 2.000 euros por un viaje, pero después cancela una excursión incluida en el paquete.
Puede ocurrir que:
- El proveedor devuelva una parte.
- El cliente reciba una devolución parcial.
- La agencia mantenga un gasto de gestión.
- Cambie el margen final.
- Sea necesaria una factura rectificativa.
Si la agencia no actualiza el expediente, el margen inicial ya no será correcto. Y si el margen cambia, también puede cambiar el tratamiento fiscal declarado.
Ejemplo con proveedor extranjero
Muchas agencias trabajan con receptivos, hoteles o empresas de actividades de otros países. En estos casos, hay que revisar con más cuidado la factura recibida.
Puede haber:
- Facturas en otra moneda.
- Impuestos locales.
- Servicios prestados fuera de España.
- Costes vinculados a viajes fuera de la Unión Europea.
- Diferencias por tipo de cambio.
- Pagos con comisiones bancarias.
Estas operaciones deben registrarse con orden, porque afectan al coste directo del viaje y al margen final del expediente.
Rutina práctica para la agencia
Para no dejar todo para el trimestre, la agencia debería seguir una rutina sencilla.
Cada semana:
- Registrar nuevas reservas.
- Guardar presupuestos aceptados.
- Asociar cobros a expedientes.
- Solicitar facturas pendientes.
- Revisar pagos a proveedores.
Cada mes:
- Conciliar bancos.
- Revisar márgenes.
- Clasificar costes directos.
- Detectar expedientes incompletos.
- Comprobar facturas extranjeras.
Cada trimestre:
- Revisar REAV y régimen general.
- Preparar el Modelo 303.
- Comprobar cancelaciones.
- Revisar facturas rectificativas.
- Cuadrar expedientes con contabilidad.
En Agentia recomendamos esta metodología porque reduce errores y mejora la visión real del negocio.
Errores frecuentes
Uno de los errores más habituales en la contabilidad del REAV es calcular el margen de forma aproximada, sin vincular cada coste al expediente correspondiente.
También son errores frecuentes:
- Confundir precio cobrado con beneficio.
- No separar costes directos y gastos generales.
- No guardar facturas completas.
- No incluir la mención correcta en factura.
- Desglosar IVA cuando no corresponde.
- No registrar bien anticipos.
- No documentar cancelaciones.
- Mezclar REAV con comisiones.
- No revisar proveedores extranjeros.
- Presentar el Modelo 303 sin comprobar expedientes.
Estos fallos pueden afectar al IVA, al margen, a la contabilidad y a la seguridad fiscal de la agencia.
Preguntas frecuentes
¿Qué es lo más importante al contabilizar operaciones REAV?
Lo más importante es calcular correctamente el margen de cada expediente, vinculando lo cobrado al cliente con los costes directos del viaje.
¿El IVA se desglosa en una factura con REAV?
En operaciones sujetas al régimen especial, la cuota de IVA no se consigna separadamente como en una factura ordinaria.
¿Qué pasa si faltan facturas de proveedores?
Puede ser difícil justificar costes, calcular el margen real y defender la operación ante una revisión fiscal.
¿Todas las operaciones de una agencia entran en REAV?
No. Hay que diferenciar viajes vendidos en nombre propio, intermediación, comisiones, servicios sueltos y operaciones en régimen general.
Conclusión
La contabilidad del régimen especial exige orden, documentación y control por expediente. No basta con registrar ingresos y gastos: hay que saber qué se ha cobrado, qué se ha pagado, qué margen queda y qué tratamiento fiscal corresponde.
Si necesitas ordenar la contabilidad del REAV en tu agencia, en Agentia podemos ayudarte a revisar expedientes, calcular márgenes, adaptar facturas y preparar tus modelos fiscales con criterio especializado.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.