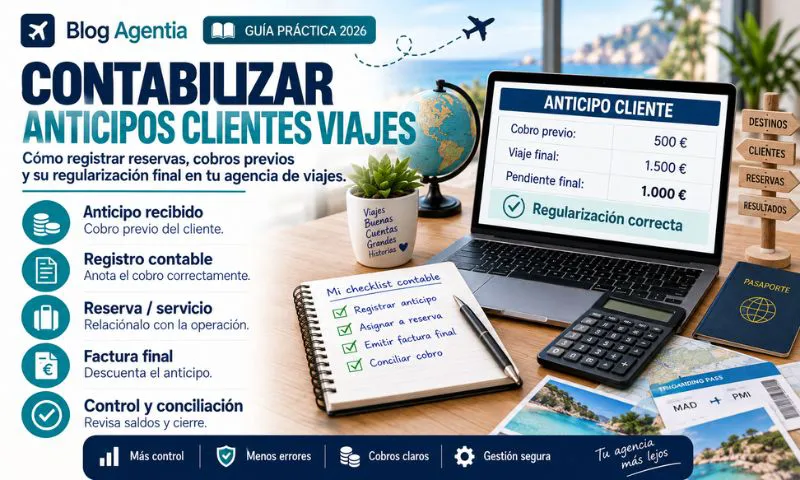
Gestionar bien los anticipos de clientes en la contabilidad es fundamental para cualquier agencia de viajes. En este sector es muy habitual que el cliente pague una parte del viaje antes de disfrutarlo, ya sea como reserva, señal, pago parcial o confirmación de plaza.
El problema aparece cuando esos importes se registran como si fueran ingresos definitivos desde el primer momento, sin revisar:
- Qué servicio se ha contratado.
- Cuándo se presta el viaje.
- Qué proveedores intervienen.
- Si hay REAV o régimen general.
- Si el importe es reembolsable.
- Si puede haber cancelaciones.
- Qué factura debe emitirse.
En Agentia ayudamos a agencias de viajes y empresas turísticas a ordenar sus anticipos, facturas, expedientes y modelos fiscales para evitar descuadres y errores con Hacienda.
Por qué los anticipos son tan importantes en turismo
Controlar los anticipos de clientes en la contabilidad es clave porque una agencia puede cobrar hoy un viaje que se disfrutará dentro de varios meses. Durante ese tiempo pueden pasar muchas cosas:
- Cambios de fecha.
- Modificaciones del viaje.
- Cancelaciones.
- Bonos.
- Devoluciones parciales.
- Cambios de proveedor.
- Variaciones de precio.
- Ajustes en el margen.
Por eso, el anticipo no debe verse solo como una entrada de dinero. Debe estar conectado con una reserva concreta, un cliente, un presupuesto aceptado, unas condiciones de contratación y una previsión de costes.
Si la agencia no lo registra bien, puede pensar que tiene más ingresos disponibles de los que realmente tiene.
Diferencia entre anticipo e ingreso definitivo
Para registrar correctamente los anticipos de clientes en la contabilidad, hay que distinguir entre dinero cobrado e ingreso final de la agencia.
Un anticipo puede servir para:
- Bloquear una plaza.
- Confirmar una reserva.
- Pagar a un proveedor.
- Garantizar un precio.
- Cubrir una parte del paquete.
- Formalizar la contratación.
Pero eso no significa que todo el importe sea beneficio. En muchos casos, parte del dinero se destinará a hoteles, vuelos, receptivos, seguros, traslados o excursiones.
La agencia debe tener claro qué parte corresponde a proveedores y qué parte acabará formando parte de su margen.
Qué debe incluir el expediente
La mejor forma de controlar los anticipos es trabajar por expedientes. Cada reserva debería tener una ficha completa donde se pueda consultar toda la información.
Para ordenar los anticipos de clientes en la contabilidad, cada expediente debería incluir:
- Datos del cliente.
- Presupuesto aceptado.
- Fecha del anticipo.
- Importe cobrado.
- Medio de pago.
- Condiciones de cancelación.
- Servicios incluidos.
- Proveedores contratados.
- Pagos realizados a proveedores.
- Facturas emitidas.
- Facturas recibidas.
- Margen previsto.
- Margen final.
Este sistema permite saber en todo momento si el dinero cobrado está pendiente de aplicar, si corresponde a un servicio ya prestado o si debe ajustarse por cambios posteriores.
IVA y pagos anticipados
Uno de los puntos más delicados al tratar los anticipos de clientes en la contabilidad es el IVA. En determinadas operaciones, el cobro anticipado puede tener efectos fiscales antes de que el viaje se disfrute.
Por eso, la agencia debe revisar:
- Si el anticipo corresponde a una operación sujeta a IVA.
- Si la operación está en régimen general.
- Si puede aplicarse el REAV.
- Si debe emitirse factura por el anticipo.
- En qué periodo debe declararse.
- Cómo se regulariza después si hay cambios.
No conviene esperar al viaje final para revisar el tratamiento fiscal. El anticipo puede tener impacto en el Modelo 303 y en la contabilidad del trimestre.
Anticipos y REAV
En agencias de viajes, el REAV puede complicar el tratamiento de los anticipos. Este régimen puede aplicarse cuando la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
Al gestionar los anticipos de clientes en la contabilidad, la agencia debe controlar el margen de la operación. Esto implica saber:
- Cuánto ha cobrado al cliente.
- Qué costes directos tendrá el viaje.
- Qué proveedores intervienen.
- Qué importes ya están confirmados.
- Qué gastos pueden variar.
- Qué margen queda realmente.
El problema es que, en el momento del anticipo, quizá todavía no se conozcan todos los costes definitivos. Por eso, el expediente debe actualizarse conforme se confirman proveedores, precios y pagos.
Factura del anticipo
La factura del anticipo debe revisarse con cuidado. No todas las operaciones se facturan igual. Puede haber diferencias si la agencia actúa como intermediaria, si vende en nombre propio, si cobra una comisión o si está ante una operación sujeta al REAV.
Antes de emitir la factura, conviene comprobar:
- Quién es el cliente.
- Qué servicio se está contratando.
- Si el importe es anticipo o pago final.
- Qué régimen fiscal corresponde.
- Si debe aparecer IVA desglosado.
- Si debe incluirse mención al régimen especial.
- Si después habrá factura final o regularización.
Una factura mal emitida puede generar descuadres en el IVA, en los libros registro y en el cierre del expediente.
Pagos a proveedores
Los anticipos de clientes suelen estar relacionados con pagos a proveedores. La agencia puede recibir una señal y usar parte de ese importe para confirmar hoteles, vuelos, receptivos o actividades.
Al controlar los anticipos de clientes en la contabilidad, conviene separar:
- Anticipos recibidos de clientes.
- Pagos anticipados a proveedores.
- Costes directos del viaje.
- Gastos generales de la agencia.
- Comisiones bancarias.
- Importes pendientes de devolución.
No todo pago a proveedor debe registrarse de la misma manera. Si está vinculado a una reserva concreta, debe quedar asociado al expediente del cliente para calcular correctamente el margen.
Cancelaciones, bonos y devoluciones
Las cancelaciones son uno de los motivos por los que los anticipos deben registrarse con mucho orden. Una reserva puede cancelarse total o parcialmente, convertirse en bono o modificarse para otra fecha.
En estos casos, la agencia debe revisar:
- Qué condiciones aceptó el cliente.
- Qué parte es reembolsable.
- Qué penalizaciones aplica el proveedor.
- Qué factura rectificativa corresponde.
- Qué importe se devuelve.
- Qué importe se conserva como gasto de gestión.
- Cómo afecta al IVA declarado.
- Cómo queda el expediente final.
Si no se documenta bien, puede haber diferencias entre banco, factura, proveedor, cliente y modelos fiscales.
Control bancario de los anticipos
Para registrar bien los anticipos de clientes en la contabilidad, cada movimiento bancario debe estar identificado. No basta con ver que ha entrado dinero en la cuenta.
Conviene revisar:
- Fecha del cobro.
- Cliente que paga.
- Reserva vinculada.
- Concepto del pago.
- Importe exacto.
- Comisiones del TPV o pasarela.
- Divisa, si es cliente extranjero.
- Diferencias entre importe cobrado e importe recibido.
Esto es especialmente importante cuando la agencia cobra por transferencia, tarjeta, enlace de pago, TPV virtual o plataformas online.
Rutina práctica para registrar anticipos
Para evitar errores, la agencia debería seguir una rutina sencilla.
Cada vez que entra un anticipo:
- Identificar el cliente.
- Asociarlo a un expediente.
- Guardar justificante.
- Revisar si procede factura.
- Comprobar el régimen fiscal.
- Registrar el cobro.
- Actualizar el margen previsto.
Cada semana:
- Revisar anticipos pendientes.
- Confirmar pagos a proveedores.
- Detectar reservas incompletas.
- Solicitar facturas que falten.
Cada trimestre:
- Revisar IVA.
- Separar REAV y régimen general.
- Comprobar cancelaciones.
- Preparar ajustes si procede.
- Cuadrar bancos con expedientes.
En Agentia recomendamos esta metodología porque evita reconstruir operaciones cuando ya ha llegado el cierre fiscal.
Errores frecuentes
Uno de los errores más habituales con los anticipos de clientes en la contabilidad es registrarlos como ingresos definitivos sin revisar la operación completa.
También son fallos frecuentes:
- No vincular el anticipo a un expediente.
- No emitir factura cuando corresponde.
- Emitir facturas con régimen fiscal incorrecto.
- No revisar el IVA del pago anticipado.
- Mezclar anticipos con comisiones.
- No documentar condiciones de cancelación.
- No registrar devoluciones correctamente.
- No separar pagos a proveedores.
- No calcular el margen real.
- Revisar todo al final del trimestre.
Estos errores pueden afectar al Modelo 303, al cierre anual, al margen de la agencia y a la relación con el cliente.
Preguntas frecuentes
¿Un anticipo de cliente es siempre ingreso definitivo?
No. Puede ser un pago parcial vinculado a una reserva futura. Hay que revisar el servicio, la factura, el régimen fiscal y el momento en que se presta el viaje.
¿Hay que emitir factura por un anticipo?
Depende de la operación y del tratamiento fiscal aplicable. Conviene revisarlo antes de registrar el cobro o esperar al cierre del viaje.
¿El anticipo afecta al IVA?
Puede afectar. En determinadas operaciones, el pago anticipado puede generar obligaciones de declaración en IVA antes de que el servicio se preste completamente.
¿Por qué es importante trabajar por expedientes?
Porque permite vincular cada anticipo con cliente, reserva, proveedores, cobros, pagos, facturas, margen y posibles cancelaciones.
Conclusión
Los anticipos son habituales en agencias de viajes, pero deben gestionarse con orden. No basta con registrar el cobro: hay que vincularlo a un expediente, revisar el IVA, controlar proveedores, documentar cancelaciones y calcular el margen final.
Si necesitas ordenar los anticipos de clientes en la contabilidad, en Agentia podemos ayudarte a revisar tus procesos, adaptar facturas, controlar expedientes y preparar tus impuestos con criterio especializado.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.