Saber llevar la contabilidad de una agencia de viajes es fundamental para controlar la rentabilidad real del negocio y evitar errores fiscales. En una agencia turística no basta con registrar facturas y presentar impuestos al final del trimestre. Cada reserva puede tener proveedores, anticipos, cancelaciones, comisiones, márgenes distintos y tratamientos fiscales específicos.
Una agencia puede trabajar con:
- Viajes combinados.
- Servicios sueltos.
- Proveedores nacionales.
- Proveedores extranjeros.
- Clientes particulares.
- Empresas.
- Comisiones de intermediación.
- Operaciones sujetas al REAV.
Por eso, en Agentia ayudamos a agencias de viajes y empresas turísticas a ordenar su contabilidad, revisar su fiscalidad y tomar decisiones con datos claros.
Por qué la contabilidad de una agencia es diferente
Para llevar la contabilidad de una agencia de viajes, lo primero es entender que el dinero cobrado al cliente no siempre es beneficio de la agencia.
Una reserva puede incluir:
- Hotel.
- Vuelo.
- Traslados.
- Seguro.
- Receptivo.
- Guías.
- Excursiones.
- Comisiones bancarias.
- Margen de la agencia.
Si todos estos conceptos se mezclan, la agencia puede pensar que gana más de lo que realmente gana. También puede declarar mal el IVA o no calcular bien el margen de cada expediente.
La contabilidad debe servir para dos cosas:
- Cumplir con Hacienda.
- Saber si la agencia es rentable.
Primer paso: trabajar por expedientes
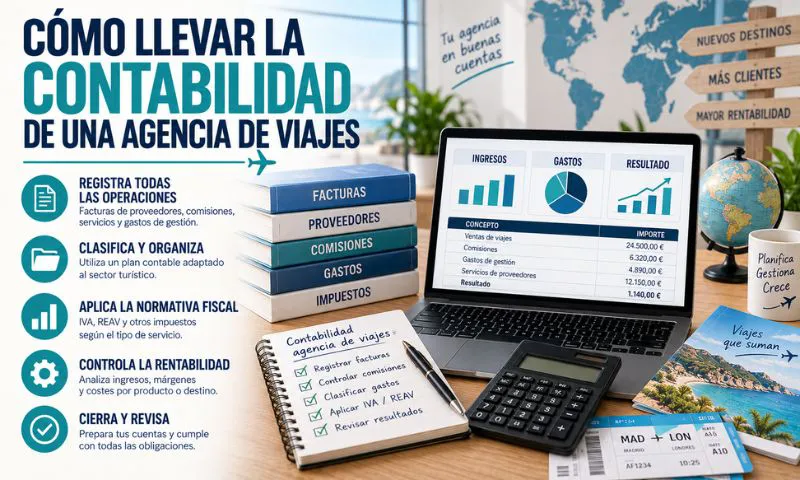
El primer paso para llevar la contabilidad de una agencia de viajes es organizar cada reserva como un expediente independiente.
Cada expediente debería incluir:
- Datos del cliente.
- Presupuesto enviado.
- Presupuesto aceptado.
- Condiciones de contratación.
- Servicios incluidos.
- Proveedores utilizados.
- Cobros recibidos.
- Pagos realizados.
- Facturas emitidas.
- Facturas recibidas.
- Margen final.
- Cambios, bonos o cancelaciones.
Este sistema permite saber qué ocurrió en cada operación. Si hay una revisión fiscal, una reclamación del cliente o una duda interna, la agencia puede reconstruir toda la reserva con facilidad.
Clasificar bien los ingresos
Al llevar la contabilidad de una agencia de viajes, uno de los puntos más importantes es clasificar correctamente los ingresos.
No todos los cobros son iguales. Puede haber:
- Comisiones de proveedores.
- Honorarios de gestión.
- Fees por asesoramiento.
- Márgenes por viajes vendidos en nombre propio.
- Ingresos por viajes combinados.
- Servicios profesionales a empresas.
- Operaciones internacionales.
Una comisión no debe registrarse igual que un paquete turístico vendido en nombre propio. Tampoco es lo mismo una intermediación que una venta directa al viajero.
Esta diferencia afecta a:
- La factura.
- El IVA.
- El margen.
- La contabilidad.
- Los modelos fiscales.
Separar costes directos y gastos generales
Una agencia debe diferenciar entre costes directos del viaje y gastos generales del negocio.
Los costes directos son los que están vinculados a una reserva concreta:
- Alojamiento.
- Transporte.
- Actividades.
- Entradas.
- Guías.
- Receptivos.
- Seguros del viaje.
- Servicios contratados para el cliente.
Los gastos generales son los que permiten funcionar a la agencia:
- Asesoría.
- Software.
- CRM.
- Página web.
- Publicidad.
- Teléfono.
- Internet.
- Seguros profesionales.
- Formación.
- Comisiones bancarias.
Separar estos conceptos ayuda a calcular mejor la rentabilidad y a preparar los impuestos con más seguridad.
REAV e IVA
Para llevar la contabilidad de una agencia de viajes correctamente, hay que prestar mucha atención al Régimen Especial de Agencias de Viajes, conocido como REAV.
Este régimen puede aplicarse cuando la agencia:
- Actúa en nombre propio frente al viajero.
- Utiliza servicios de terceros.
- Organiza una operación turística.
- Cobra un precio al cliente.
- Debe calcular el IVA sobre el margen.
En estas operaciones, el IVA no se calcula como en una venta ordinaria. Por eso, la agencia debe conocer:
- Importe cobrado al cliente.
- Coste de proveedores.
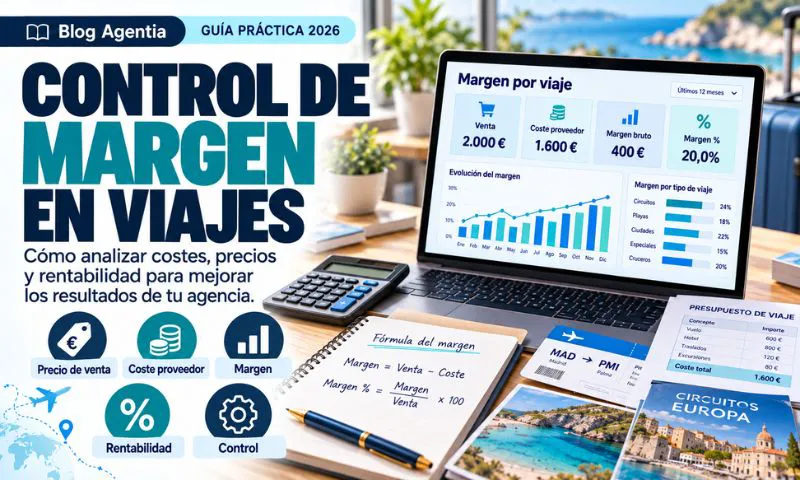
- Margen bruto.
- Facturas recibidas.
- Tratamiento fiscal de la operación.
Si el margen no está bien calculado, el IVA puede quedar mal declarado.
Facturas emitidas y recibidas
Para gestionar bien la contabilidad, las facturas deben estar ordenadas y vinculadas a cada expediente.
Conviene revisar:
- Que cada factura emitida tenga numeración correcta.
- Que el concepto esté bien descrito.
- Que el régimen fiscal aplicado sea correcto.
- Que las facturas recibidas estén completas.
- Que cada proveedor esté identificado.
- Que los importes coincidan con los pagos.
- Que las facturas extranjeras se revisen antes de registrarlas.
No todas las facturas de una agencia tienen el mismo tratamiento. Puede haber facturas en régimen general, facturas con REAV, comisiones, cargos de gestión o servicios profesionales.
Bancos, cobros y pagos
Una parte clave al gestionar la contabilidad de una agencia es cuadrar los bancos con los expedientes.
Cada movimiento bancario debería estar relacionado con:
- Una reserva.
- Una factura.
- Un anticipo.
- Un pago a proveedor.
- Una devolución.
- Una comisión.
- Un gasto general.
- Una rectificación.
En turismo es muy habitual cobrar una parte antes del viaje y pagar proveedores en fechas distintas. Por eso, si no se controlan bien los bancos, pueden aparecer descuadres difíciles de corregir.
También conviene revisar:
- TPV.
- Pasarelas de pago.
- Transferencias.
- Pagos en moneda extranjera.
- Comisiones bancarias.
- Devoluciones parciales.
Modelos fiscales que afectan a la contabilidad
Llevar la contabilidad de una agencia de viajes implica preparar bien los modelos fiscales. Si los datos están mal clasificados, los impuestos también pueden salir mal.
Según el caso, la agencia puede tener que revisar:
- Modelo 303 de IVA.
- Modelo 390 resumen anual.
- Modelo 130 si funciona como autónomo y corresponde.
- Modelo 200 si opera como sociedad.
- Modelo 202 si debe realizar pagos fraccionados.
- Modelos de retenciones por nóminas, alquileres o profesionales.
- Declaraciones informativas, si proceden.
El objetivo es que los modelos coincidan con:
- Facturas.
- Bancos.
- Expedientes.
- Libros registro.
- Contabilidad.
- Márgenes reales.
En Agentia revisamos esta parte de forma integrada, porque en una agencia de viajes la contabilidad y la fiscalidad van siempre unidas.
Proveedores extranjeros
Cuando se quiere llevar la contabilidad de una agencia de viajes con operaciones internacionales, los proveedores extranjeros requieren especial atención.
Una factura extranjera puede incluir:
- Otra moneda.
- Impuestos locales.
- Ausencia de IVA español.
- Datos fiscales distintos.
- Servicios prestados fuera de España.
- Posible inversión del sujeto pasivo.
- Costes vinculados a viajes fuera de la Unión Europea.
No se debe registrar una factura extranjera sin revisar qué servicio se ha recibido y cómo afecta al expediente. Un hotel, una plataforma digital, un receptivo o una empresa de actividades pueden tener tratamientos diferentes.
Rutina práctica de control
Para que la contabilidad no se vuelva pesada, conviene tener una rutina sencilla.
Cada semana:
- Revisar nuevas reservas.
- Guardar presupuestos aceptados.
- Asociar cobros a expedientes.
- Comprobar pagos pendientes.
Cada mes:
- Conciliar bancos.
- Revisar facturas recibidas.
- Controlar márgenes.
- Detectar expedientes incompletos.
Cada trimestre:
- Revisar IVA.
- Separar REAV y régimen general.
- Comprobar comisiones.
- Preparar modelos fiscales.
- Revisar cancelaciones o devoluciones.
Cada cierre anual:
- Revisar el Modelo 390.
- Comprobar el resultado contable.
- Revisar amortizaciones.
- Analizar rentabilidad.
- Preparar IRPF o Impuesto sobre Sociedades.
Errores frecuentes
Uno de los errores más habituales al llevar la contabilidad de una agencia de viajes es registrar todo al final del trimestre. Esto puede provocar olvidos, descuadres y errores fiscales.
También son errores frecuentes:
- Confundir facturación con beneficio.
- No calcular margen por expediente.
- Mezclar comisiones y ventas propias.
- No separar costes directos y gastos generales.
- No revisar correctamente el REAV.
- No guardar facturas completas.
- No documentar cancelaciones.
- No cuadrar bancos con expedientes.
- No controlar proveedores extranjeros.
- Usar una única plantilla de factura para todo.
Una agencia puede vender mucho y, aun así, tener poca rentabilidad si no controla bien sus números.
Preguntas frecuentes
¿Por qué una agencia debe trabajar por expedientes?
Porque cada reserva tiene cliente, proveedor, cobros, pagos, margen, IVA, cancelaciones y documentación propia. El expediente permite controlar la operación completa.
¿Qué diferencia hay entre facturación y beneficio?
La facturación es lo que se cobra o se emite en factura. El beneficio real aparece después de descontar proveedores, gastos, comisiones e impuestos.
¿El REAV afecta a la contabilidad?
Sí. Aunque es un régimen de IVA, obliga a controlar el margen de cada operación y a separar correctamente costes directos del viaje.
¿Una agencia online necesita el mismo control?
Sí. Incluso puede necesitar más control por pagos digitales, proveedores extranjeros, clientes internacionales y operaciones automatizadas.
Conclusión
Una agencia turística necesita una contabilidad clara, ordenada y conectada con la realidad de cada reserva. No basta con guardar facturas: hay que controlar expedientes, márgenes, proveedores, cobros, pagos, IVA, REAV y modelos fiscales.
Si necesitas llevar la contabilidad de una agencia de viajes con seguridad, en Agentia podemos ayudarte a revisar tus procesos, ordenar expedientes, controlar márgenes y preparar tus impuestos con criterio especializado.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.