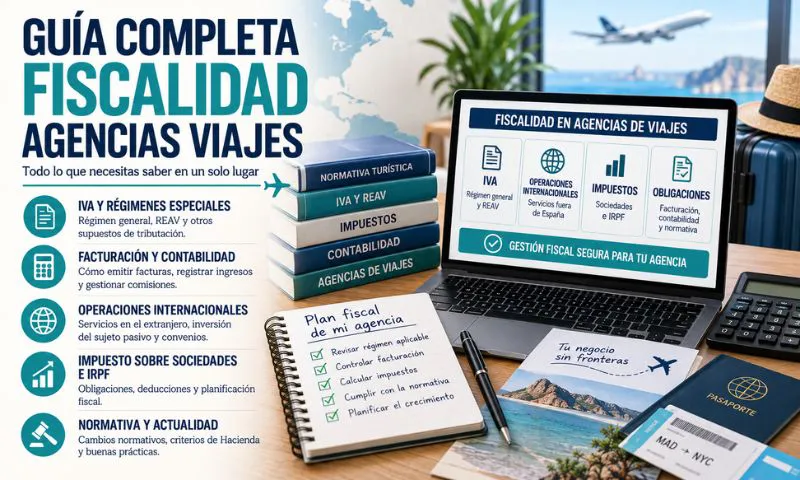
Entender la fiscalidad de las agencias de viajes es imprescindible para gestionar correctamente una actividad turística. No basta con vender viajes, emitir facturas y presentar impuestos a final de trimestre. En este sector hay operaciones con proveedores, anticipos, comisiones, viajes combinados, clientes extranjeros, cancelaciones y tratamientos fiscales específicos.
Una agencia puede actuar de varias formas:
- Como intermediaria.
- En nombre propio.
- Vendiendo viajes combinados.
- Cobrando comisiones.
- Facturando cargos de gestión.
- Trabajando con proveedores nacionales o extranjeros.
- Operando como autónomo o sociedad limitada.
Por eso, en Agentia ayudamos a agencias de viajes y empresas turísticas a ordenar su contabilidad, revisar el IVA, controlar márgenes y evitar errores fiscales desde el inicio.
Por qué la fiscalidad turística es diferente
La gestión de la fiscalidad de las agencias de viajes no puede tratarse como la de una empresa de servicios genérica. En turismo, el importe que paga el cliente no siempre representa el ingreso real de la agencia.
Por ejemplo, una reserva de 4.000 euros puede incluir:
- Hotel.
- Vuelos.
- Traslados.
- Seguro.
- Receptivo en destino.
- Excursiones.
- Comisiones bancarias.
- Margen de la agencia.
Si no se separan correctamente estos conceptos, la agencia puede pensar que gana más de lo que realmente gana. También puede declarar mal el IVA o calcular de forma incorrecta el beneficio.
La clave está en trabajar cada operación con criterio fiscal y contable.
REAV: el régimen clave del sector
Uno de los puntos más importantes de la fiscalidad de las agencias de viajes es el Régimen Especial de Agencias de Viajes, conocido como REAV.
Este régimen puede aplicarse cuando la agencia:
- Actúa en nombre propio frente al viajero.
- Utiliza servicios de terceros.
- Organiza o vende servicios turísticos en beneficio del cliente.
- Cobra un precio por una operación turística propia.
- Debe calcular el IVA sobre el margen de la operación.
En estos casos, el IVA no se calcula como en una venta ordinaria. La base imponible se relaciona con el margen bruto de la agencia, no simplemente con el total cobrado al cliente.
Por eso, cada expediente debe incluir cobros, pagos, proveedores y margen real.
IVA y Modelo 303
Dentro de la fiscalidad de las agencias de viajes, el Modelo 303 es uno de los modelos más importantes. Sirve para declarar periódicamente el IVA, pero en una agencia turística no debe prepararse de forma automática.
Antes de presentar el Modelo 303, conviene revisar:
- Facturas emitidas.
- Facturas recibidas.
- Operaciones sujetas al REAV.
- Operaciones en régimen general.
- Comisiones de intermediación.
- Cargos de gestión.
- Servicios internacionales.
- Anticipos y cancelaciones.
- Rectificaciones o devoluciones.
El error habitual es registrar todas las ventas igual. En una agencia de viajes, cada operación puede tener un tratamiento distinto.
Modelo 390 y cierre anual
El Modelo 390 resume la información anual del IVA. Por eso, si los trimestres se han presentado con errores, el resumen anual puede arrastrar esos problemas.
Al cerrar el ejercicio, la agencia debería comprobar:
- Que los Modelos 303 cuadran con la contabilidad.
- Que los libros de IVA están completos.
- Que las operaciones en REAV están separadas.
- Que las comisiones no se mezclan con ventas en nombre propio.
- Que las facturas de proveedores están registradas.
- Que los anticipos y cancelaciones están documentados.
- Que los márgenes coinciden con los expedientes.
El cierre fiscal no debe hacerse con prisas. Debe servir para comprobar que la información refleja la realidad del negocio.
IRPF si la agencia funciona como autónomo
Cuando el negocio se desarrolla como autónomo, la fiscalidad de las agencias de viajes debe analizarse desde el IRPF. El autónomo tributa por el rendimiento neto de su actividad, es decir, por la diferencia entre ingresos y gastos deducibles.
Debe controlar especialmente:
- Ingresos reales.
- Comisiones cobradas.
- Costes de proveedores.
- Gastos de software.
- Marketing y publicidad.
- Teléfono e internet.
- Asesoría.
- Seguros.
- Cuota de autónomo.
- Comisiones bancarias.
El error más frecuente es mirar solo el dinero que entra en el banco. En turismo, una parte importante de ese dinero puede estar destinada a pagar servicios de terceros.
Impuesto sobre Sociedades si la agencia es una SL
Si la agencia funciona como sociedad limitada, la fiscalidad de las agencias de viajes debe organizarse pensando en el Impuesto sobre Sociedades, la contabilidad mercantil y la gestión formal del negocio.
Una SL debe revisar:
- Ingresos correctamente contabilizados.
- Gastos deducibles justificados.
- Nóminas y retribuciones.
- Pagos a proveedores.
- Anticipos de clientes.
- Cancelaciones.
- Facturas rectificativas.
- Amortizaciones.
- Cierre contable.
- Resultado fiscal del ejercicio.
Además, si hay socios o administradores, debe estudiarse cómo se retira dinero de la empresa: nómina, retribución de administrador, dividendos u otra fórmula adecuada.
Intermediación, comisiones y ventas propias
Una parte esencial de la fiscalidad de las agencias de viajes es distinguir cómo actúa la agencia en cada venta.
Puede haber operaciones de:
- Intermediación en nombre de un proveedor.
- Comisión por venta.
- Cargo de gestión al cliente.
- Viaje combinado vendido en nombre propio.
- Servicio profesional a una empresa.
- Venta de servicios sueltos.
- Operaciones internacionales.
No todas se facturan igual. Tampoco tienen el mismo tratamiento en IVA ni el mismo impacto contable.
Por eso, la factura debe reflejar con claridad qué se está vendiendo y cuál es el papel real de la agencia.
Proveedores extranjeros y viajes internacionales
Las agencias que trabajan con proveedores extranjeros deben tener especial cuidado. Pueden recibir facturas de hoteles, receptivos, guías, transportes, plataformas digitales o empresas de actividades de otros países.
En estos casos, hay que revisar:
- País del proveedor.
- Tipo de servicio recibido.
- Lugar donde se presta el servicio.
- Moneda de la factura.
- Tipo de cambio.
- Impuestos locales.
- Relación con el expediente del cliente.
- Posible tratamiento fiscal específico.
Dentro de la fiscalidad de las agencias de viajes, los proveedores extranjeros afectan directamente al margen, al IVA y a la documentación que puede solicitar Hacienda.
Contabilidad por expedientes
La mejor forma de ordenar una agencia turística es trabajar por expedientes. Cada reserva debería tener una carpeta o registro completo.
Ese expediente debe incluir:
- Datos del cliente.
- Presupuesto aceptado.
- Condiciones de contratación.
- Proveedores utilizados.
- Facturas emitidas.
- Facturas recibidas.
- Cobros.
- Pagos.
- Margen.
- Cancelaciones o cambios.
- Comunicaciones importantes.
En Agentia recomendamos este sistema porque permite conectar la contabilidad con la fiscalidad y con la rentabilidad real de cada viaje.
Gastos deducibles
Para gestionar bien la fiscalidad de las agencias de viajes, también hay que revisar qué gastos pueden deducirse.
Pueden ser habituales:
- Asesoría fiscal y contable.
- Software de gestión.
- CRM.
- Página web.
- SEO y publicidad.
- Herramientas digitales.
- Teléfono e internet.
- Seguros.
- Formación.
- Comisiones bancarias.
- Ferias o eventos profesionales.
- Material informático.
La regla básica es que el gasto esté relacionado con la actividad, justificado con factura correcta y registrado en la contabilidad.
Errores fiscales frecuentes
Entre los errores más habituales están:
- Confundir facturación con beneficio.
- No calcular el margen por expediente.
- Aplicar mal el REAV.
- No separar comisiones y ventas propias.
- Deducir gastos sin factura completa.
- No registrar bien anticipos.
- No documentar cancelaciones.
- Mezclar proveedores nacionales y extranjeros sin revisar.
- Presentar modelos sin revisar la contabilidad.
- Esperar al final del año para corregir errores.
Una agencia puede vender mucho y no ser rentable si no controla bien sus números.
Preguntas frecuentes
¿Qué impuestos debe revisar una agencia de viajes?
Debe revisar IVA, REAV, IRPF si es autónomo, Impuesto sobre Sociedades si es SL, retenciones, modelos trimestrales y resumen anual de IVA.
¿Todas las agencias aplican REAV?
No en todas sus operaciones. Hay que analizar si la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
¿Por qué es importante calcular el margen?
Porque en turismo el importe cobrado al cliente no siempre es ingreso real. El margen permite saber cuánto gana realmente la agencia.
¿Una agencia online tiene menos obligaciones fiscales?
No. Una agencia online tiene obligaciones fiscales similares y, en algunos casos, más complejidad por pagos digitales, proveedores extranjeros y clientes internacionales.
Conclusión
La gestión fiscal de una agencia turística exige orden, especialización y control continuo. No basta con presentar impuestos: hay que entender cada operación, diferenciar regímenes, calcular márgenes, revisar proveedores y documentar correctamente cada reserva.
Si necesitas revisar la fiscalidad de las agencias de viajes, en Agentia podemos ayudarte a organizar tu contabilidad, aplicar correctamente el REAV, controlar expedientes y preparar tus modelos fiscales con criterio especializado.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.