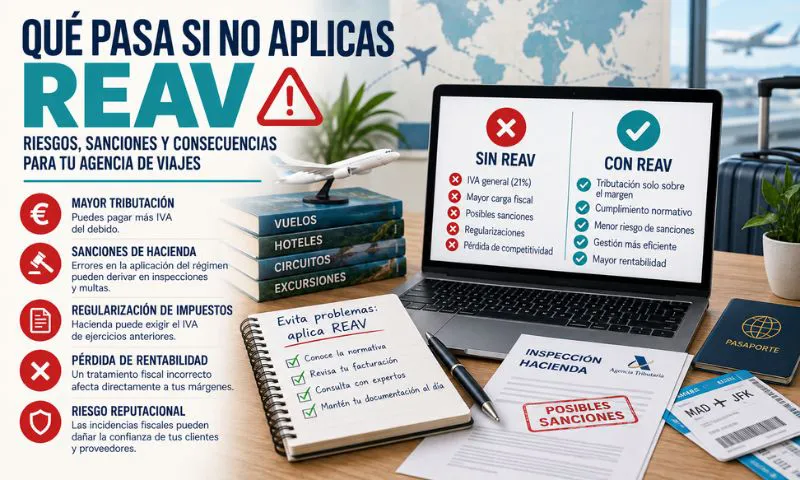
Saber qué ocurre al no aplicar el REAV cuando corresponde es fundamental para cualquier agencia de viajes. Este régimen especial del IVA no es una opción que pueda usarse por comodidad, sino un tratamiento fiscal que debe analizarse según la forma en la que la agencia vende cada viaje.
Una agencia puede:
- Actuar como intermediaria.
- Vender en nombre propio.
- Cobrar comisiones.
- Organizar viajes combinados.
- Contratar hoteles, vuelos o receptivos externos.
- Trabajar con clientes particulares o empresas.
Cada caso puede tener un tratamiento fiscal distinto. Por eso, en Agentia ayudamos a agencias de viajes y empresas turísticas a revisar sus operaciones antes de facturar, para evitar errores en IVA, márgenes y modelos fiscales.
Por qué este error puede salir caro
El problema de no aplicar el REAV no está solo en una factura mal emitida. El error puede afectar a toda la fiscalidad de la agencia.
Puede provocar:
- IVA calculado de forma incorrecta.
- Modelos trimestrales mal presentados.
- Facturas con datos fiscales inadecuados.
- Márgenes mal registrados.
- Contabilidad poco fiable.
- Riesgo de requerimientos de Hacienda.
- Dificultades para justificar cada operación.
En una agencia turística, el dinero que entra en el banco no siempre es beneficio. Muchas veces una parte importante se destina a proveedores. Por eso, el control del margen es esencial.
Cuándo puede corresponder el REAV
Para valorar si existe riesgo por no aplicar el REAV, primero hay que entender cuándo puede corresponder este régimen.
Normalmente debe revisarse cuando la agencia:
- Actúa en nombre propio frente al viajero.
- Utiliza servicios de terceros para realizar el viaje.
- Cobra al cliente un precio por una operación turística organizada.
- Integra hoteles, vuelos, traslados, excursiones o receptivos.
- Asume una posición directa ante el cliente.
Por ejemplo, si una agencia diseña un paquete con hotel, transporte y actividades contratadas a proveedores externos, y lo vende como producto propio, puede existir una operación sujeta al régimen especial.
Qué pasa con el IVA
Una de las principales consecuencias de no aplicar el REAV cuando procede es declarar mal el IVA. En este régimen, el impuesto no se calcula como en una venta ordinaria.
La base imponible se vincula al margen de la agencia. Es decir, hay que analizar:
- Lo cobrado al cliente.
- Lo pagado a proveedores.
- Los costes directos del viaje.
- El margen real obtenido.
- Las posibles cancelaciones o ajustes.
Si la agencia aplica régimen general cuando debería haber aplicado régimen especial, puede haber diferencias en la forma de declarar el IVA y en el resultado de los modelos fiscales.
Facturas mal emitidas
Otra consecuencia de no aplicar el REAV es emitir facturas incorrectas. En las operaciones sujetas al régimen especial, la cuota de IVA no se desglosa separadamente como en una factura ordinaria.
Esto es importante porque una factura mal emitida puede generar problemas con:
- Clientes particulares.
- Clientes empresa.
- Libros registro.
- Modelo 303.
- Modelo 390.
- Revisiones fiscales.
- Contabilidad interna.
También puede crear confusión si el cliente espera una factura con IVA desglosado, pero la operación realmente debía tratarse bajo el régimen especial.
Descuadres en los modelos fiscales
El impacto de no aplicar el REAV también puede verse en los modelos fiscales. El Modelo 303 de IVA debe reflejar correctamente las operaciones del trimestre, y el Modelo 390 debe resumir el año de forma coherente.
Si durante el ejercicio se han mezclado operaciones sin clasificar, pueden aparecer descuadres entre:
- Facturas emitidas.
- Facturas recibidas.
- Libros de IVA.
- Bancos.
- Expedientes.
- Márgenes.
- Declaraciones trimestrales.
- Resumen anual.
El problema no suele estar solo en una casilla. Normalmente viene de una mala organización previa.
Margen mal calculado
En turismo, calcular bien el margen es clave. Al no aplicar el REAV en una operación que sí lo requiere, la agencia puede registrar mal el beneficio real del viaje.
Esto puede llevar a pensar que una reserva es más rentable de lo que realmente es. También puede provocar decisiones equivocadas, como:
- Mantener productos poco rentables.
- Invertir demasiado en campañas.
- No cobrar honorarios de gestión.
- Aceptar operaciones con poco margen.
- No negociar bien con proveedores.
- No controlar gastos asociados.
Una agencia que no mide márgenes por expediente puede facturar mucho y ganar poco.
Riesgo ante una revisión de Hacienda
El riesgo más evidente de no aplicar el REAV aparece cuando Hacienda revisa la actividad. En una comprobación, la agencia puede tener que justificar por qué trató una operación de una forma determinada.
Por eso conviene conservar:
- Presupuesto aceptado.
- Condiciones de contratación.
- Facturas de proveedores.
- Justificantes de cobro.
- Justificantes de pago.
- Comunicaciones con el cliente.
- Documentación de cancelaciones.
- Cálculo del margen.
Si la agencia no puede explicar la operación con documentos, defender el criterio fiscal será mucho más difícil.
Cuándo puede ser correcto no aplicar el régimen especial
También puede ser correcto no aplicar el REAV en determinadas operaciones. No todo lo que vende una agencia entra automáticamente en este régimen.
Puede no corresponder cuando:
- La agencia actúa solo como intermediaria.
- Vende en nombre y por cuenta de un proveedor.
- Su ingreso real es una comisión.
- Presta un servicio profesional o de gestión.
- Utiliza exclusivamente medios propios.
- La operación puede ir por régimen general en determinados supuestos B2B.
La clave está en no decidirlo por intuición. Hay que analizar cada operación antes de facturar.
Cómo evitar este problema
Para evitar errores por no aplicar el REAV, la agencia debería implantar un sistema sencillo de revisión antes de emitir facturas.
Una buena práctica es comprobar:
- Qué se vende.
- A quién se vende.
- Quién presta el servicio.
- Si la agencia actúa en nombre propio.
- Si hay proveedores externos.
- Si existe viaje combinado.
- Qué costes directos tiene la reserva.
- Qué margen real queda.
- Qué régimen fiscal corresponde.
- Qué factura debe emitirse.
En Agentia recomendamos trabajar siempre por expedientes, porque cada viaje puede tener su propio tratamiento fiscal.
Errores frecuentes
Uno de los errores más habituales al no aplicar el REAV correctamente es pensar que todas las ventas turísticas funcionan igual. No es así. Una comisión no es lo mismo que un paquete vendido en nombre propio.
También son errores frecuentes:
- Desglosar IVA cuando no corresponde.
- No incluir la mención fiscal adecuada.
- No calcular el margen por expediente.
- Mezclar costes directos y gastos generales.
- No guardar facturas de proveedores.
- Registrar cobros sin vincularlos a reservas.
- Presentar modelos sin revisar operaciones.
- Corregir tarde una factura mal emitida.
La prevención fiscal empieza antes de vender, no cuando llega el trimestre.
Preguntas frecuentes
¿Qué ocurre si una agencia no aplica el REAV cuando debería?
Puede declarar mal el IVA, emitir facturas incorrectas, calcular mal el margen y exponerse a requerimientos o regularizaciones fiscales.
¿Todas las agencias tienen que aplicar REAV?
No en todas sus operaciones. Hay que analizar si la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
¿El REAV afecta al beneficio de la agencia?
Afecta sobre todo al IVA, pero obliga a calcular bien el margen. Por eso influye directamente en la forma de controlar la rentabilidad.
¿Cómo sé si una operación va por REAV o por régimen general?
Hay que revisar el papel de la agencia, el tipo de cliente, los proveedores, la factura, el servicio prestado y la documentación del expediente.
Conclusión
El REAV no debe aplicarse por costumbre ni ignorarse por desconocimiento. Cada operación turística debe revisarse según la forma de venta, los proveedores utilizados, el margen obtenido y la posición de la agencia frente al cliente.
Si quieres evitar problemas por no aplicar el REAV cuando corresponde, en Agentia podemos ayudarte a clasificar operaciones, revisar facturas, controlar expedientes y presentar tus impuestos con criterio especializado.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.