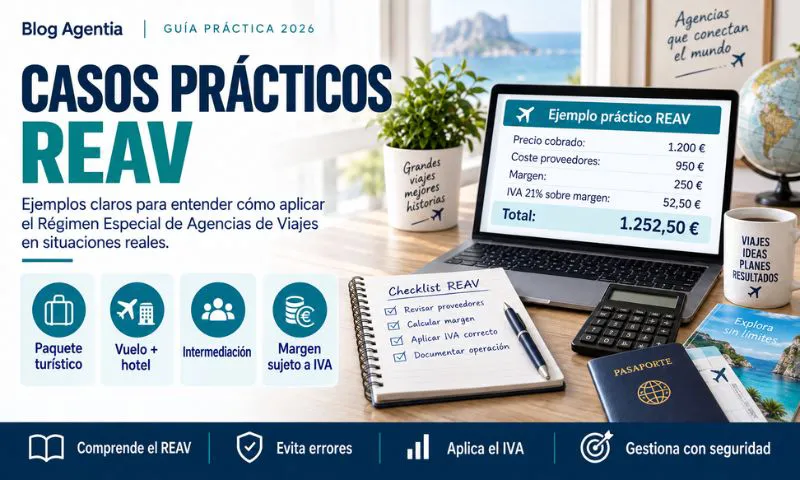
Entender los ejemplos prácticos del REAV ayuda a las agencias de viajes a aplicar mejor el Régimen Especial de Agencias de Viajes y a evitar errores en IVA, facturación y contabilidad. Este régimen no debe aplicarse por intuición ni por costumbre, sino analizando cómo actúa la agencia en cada operación.
Una agencia puede intermediar por cuenta de un proveedor, vender en nombre propio, cobrar comisiones, organizar viajes combinados o trabajar con servicios internacionales. Cada situación puede tener un tratamiento distinto, por eso conviene revisar los casos con un enfoque práctico.
En Agentia ayudamos a agencias de viajes y empresas turísticas a clasificar operaciones, calcular márgenes y preparar facturas con criterio especializado.
Por qué conviene trabajar con casos prácticos
Revisar los ejemplos prácticos del REAV permite entender mejor cuándo una operación entra en el régimen especial y cuándo debe tratarse de otra forma. Muchas dudas aparecen porque las agencias mezclan servicios, proveedores, comisiones y formas de venta dentro de un mismo expediente.
El REAV puede aplicarse cuando la agencia actúa en nombre propio frente al viajero y utiliza servicios de terceros en beneficio del cliente. En cambio, si solo intermedia en nombre y por cuenta de otro proveedor, el tratamiento puede ser diferente.
Por eso, la clave está en analizar cada reserva: quién vende, quién presta el servicio, quién cobra, quién factura y qué responsabilidad asume la agencia.
Caso de viaje combinado vendido en nombre propio
Uno de los ejemplos prácticos del REAV más habituales es una agencia que diseña un viaje combinado para un cliente particular. El paquete incluye hotel, vuelos, traslados y excursiones contratadas a distintos proveedores externos.
La agencia vende el viaje al cliente como una operación propia, cobra un precio global y responde frente al viajero por la organización del paquete. En este caso, puede existir una operación sujeta al REAV si se cumplen los requisitos.
La agencia deberá calcular el margen teniendo en cuenta lo cobrado al cliente y los costes de los servicios adquiridos para realizar el viaje. No debe limitarse a aplicar IVA sobre el precio total como si fuera una venta ordinaria.
Caso de intermediación con un mayorista
Otro de los ejemplos prácticos del REAV aparece cuando una agencia minorista vende un producto de un mayorista en nombre y por cuenta de este. En este caso, la agencia no está diseñando ni vendiendo el viaje como propio, sino mediando en la venta.
Su ingreso puede ser una comisión pactada con el proveedor. Por tanto, no conviene confundir el precio total del viaje con el ingreso real de la agencia.
La documentación debe dejar claro quién presta el servicio, quién emite la factura principal y qué papel tiene la agencia. Si esta información no está bien reflejada, pueden aparecer errores en IVA, contabilidad y modelos fiscales.
Caso de viaje con servicios propios y ajenos
Entre los ejemplos prácticos del REAV, también son frecuentes las operaciones mixtas. Imaginemos una agencia que presta una parte del servicio con medios propios, pero contrata alojamiento, transporte o actividades con proveedores externos.
En estos casos, no conviene aplicar un único criterio sin revisar la composición del viaje. Puede ser necesario separar la parte correspondiente a medios propios y la parte que utiliza servicios de terceros en beneficio del viajero.
Esta separación exige una contabilidad ordenada y expedientes completos. La agencia debe poder justificar qué servicios forman parte del régimen especial y cuáles tienen otro tratamiento.
Caso de viaje fuera de la Unión Europea
Otro supuesto importante dentro de los ejemplos prácticos del REAV es el viaje realizado fuera de la Unión Europea. Una agencia puede vender un paquete a Marruecos, México, Japón o Estados Unidos utilizando hoteles, receptivos, traslados y actividades contratadas en destino.
En operaciones sujetas al REAV, los servicios realizados fuera de la Unión Europea pueden tener un tratamiento específico y exigir un análisis separado. Si el viaje combina servicios dentro y fuera de la Unión Europea, la agencia debe poder distinguir cada parte.
Para hacerlo bien, es necesario conservar facturas de proveedores, itinerario, presupuesto, condiciones aceptadas y desglose de costes.
Caso de viaje corporativo para una empresa
También conviene revisar los ejemplos prácticos del REAV en operaciones con empresas. Una agencia puede gestionar viajes corporativos, eventos, congresos, incentivos o desplazamientos profesionales.
En estos casos, hay que analizar si la agencia actúa en nombre propio, si está prestando un servicio de gestión o si intermedia por cuenta de proveedores. Además, en determinados supuestos B2B puede ser necesario valorar si procede régimen general operación por operación.
No debe aplicarse el REAV automáticamente solo porque el servicio esté relacionado con viajes. El tipo de cliente, la forma de contratación y la factura son determinantes.
Caso de comisión o cargo de gestión
Uno de los errores más habituales se ve en los ejemplos prácticos del REAV relacionados con comisiones. Una agencia puede cobrar al cliente un fee por asesoramiento, diseño de itinerario o gestión de una reserva. También puede recibir una comisión de un proveedor.
Ese ingreso no siempre debe confundirse con el margen de un viaje vendido en nombre propio. Puede tratarse de un servicio de intermediación o de gestión sujeto a otro tratamiento fiscal.
Por eso, la factura debe describir correctamente el concepto. No es lo mismo “comisión de intermediación” que “viaje combinado vendido en nombre propio”.
Caso de cancelación o cambio de precio
En turismo es habitual que una reserva cambie después de contratarse. Puede haber cancelaciones, bonos, devoluciones, descuentos, cambios de proveedor o modificaciones en el precio final.
Estos casos también forman parte de los ejemplos prácticos del REAV, porque afectan al margen y a la información declarada. Si una agencia calcula el margen al inicio y después no ajusta cambios, puede presentar un IVA incorrecto.
Cada modificación debe quedar vinculada al expediente. La agencia debe conservar justificantes de devolución, facturas rectificativas, comunicaciones con proveedores y documentación aceptada por el cliente.
Cómo documentar cada caso
Para aplicar bien el régimen especial, la agencia necesita orden documental. Cada expediente debería incluir cliente, proveedor, presupuesto, contrato, condiciones aceptadas, cobros, pagos, facturas, margen, cancelaciones y comunicaciones importantes.
Esta organización permite justificar los ejemplos prácticos del REAV ante una revisión fiscal. Si Hacienda solicita información, la agencia debe poder explicar por qué una operación se trató como REAV, por qué otra fue intermediación y cómo se calculó el margen.
En Agentia recomendamos trabajar siempre por expedientes, porque el REAV no se gestiona correctamente con facturas sueltas o movimientos bancarios aislados.
Errores frecuentes al aplicar estos casos
Uno de los errores más habituales al analizar los ejemplos prácticos del REAV es aplicar el régimen especial a todas las operaciones de la agencia. También ocurre lo contrario: descartarlo siempre por miedo o desconocimiento.
Otro fallo frecuente es calcular el margen de forma aproximada, sin vincular costes reales del viaje. También se producen errores cuando se desglosa el IVA en facturas sujetas al REAV o cuando no se incluye la mención adecuada al régimen especial.
La prevención pasa por revisar cada operación antes de facturar, no cuando llega el cierre trimestral.
Preguntas frecuentes
¿Todos los viajes combinados aplican REAV?
No siempre. Hay que analizar si la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
¿Una comisión entra en el REAV?
No automáticamente. Una comisión puede corresponder a una intermediación o a un cargo de gestión con tratamiento fiscal distinto.
¿Qué pasa si el viaje combina servicios propios y externos?
Puede ser necesario separar tratamientos fiscales. La agencia debe analizar qué parte corresponde a medios propios y qué parte a servicios de terceros.
¿Por qué es importante calcular el margen?
Porque en operaciones sujetas al REAV la base imponible se vincula al margen de la agencia. Sin margen bien calculado, el IVA puede declararse mal.
Conclusión
Los casos prácticos permiten entender que el REAV no es una etiqueta automática para cualquier venta turística. Cada operación debe analizarse según el papel de la agencia, los proveedores utilizados, el tipo de cliente, la factura y el margen real.
Si necesitas revisar los ejemplos prácticos del REAV en tu agencia, en Agentia podemos ayudarte a clasificar operaciones, adaptar facturas, controlar expedientes y presentar tus impuestos con criterio especializado.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.