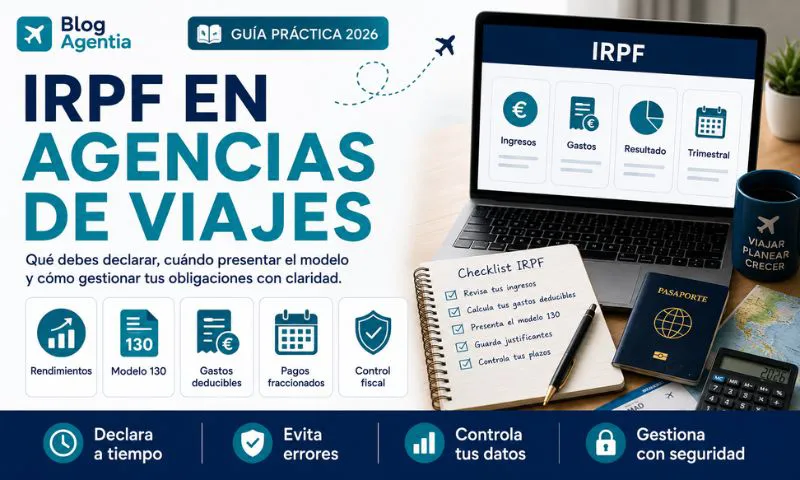
Entender el IRPF en una agencia de viajes es fundamental cuando el negocio funciona como autónomo, agente independiente o profesional que factura por cuenta propia. Muchas personas se centran en vender viajes, conseguir proveedores o crear una web, pero olvidan que la fiscalidad condiciona directamente el beneficio real de la actividad.
Una agencia turística puede gestionar reservas, anticipos, comisiones, pagos a proveedores, cancelaciones, seguros y documentación de clientes. Por eso, antes de emitir facturas o presentar modelos fiscales, conviene organizar bien la actividad y contar con una asesoría especializada en agencias de viajes que entienda cómo funciona el sector.
Cuándo afecta el IRPF a una agencia de viajes
Al revisar el IRPF en una agencia de viajes, lo primero es distinguir la forma jurídica. Si la actividad se desarrolla como autónomo, los beneficios tributan en el Impuesto sobre la Renta de las Personas Físicas. En cambio, si la agencia funciona mediante sociedad limitada, el beneficio empresarial tributará generalmente en el Impuesto sobre Sociedades.
Esto no significa que una sociedad nunca tenga relación con el IRPF. Puede haber retenciones en nóminas, profesionales externos, alquileres o rendimientos de administradores. Pero el análisis principal del IRPF suele ser especialmente importante cuando la agencia opera como autónomo.
Por eso, antes de elegir entre autónomo o sociedad, conviene valorar volumen previsto, responsabilidad, inversión inicial, socios, empleados y previsión de crecimiento.
Autónomo titular de una agencia
Cuando se analiza el IRPF en una agencia de viajes gestionada por un autónomo, el resultado de la actividad se calcula teniendo en cuenta ingresos y gastos deducibles. La clave está en no confundir el dinero que entra en la cuenta con el beneficio real.
Una agencia puede cobrar 4.000 euros por un viaje, pero de ese importe tendrá que pagar hoteles, vuelos, traslados, receptivos, seguros u otros proveedores. Además, deberá considerar software, marketing, asesoría, comisiones bancarias, teléfono, internet y otros gastos necesarios para desarrollar la actividad.
El autónomo debe declarar el rendimiento neto de su actividad, no simplemente el volumen total de reservas.
Modelo 130 y pagos fraccionados
Uno de los puntos más importantes de el IRPF en una agencia de viajes es el Modelo 130, que se utiliza para realizar pagos fraccionados a cuenta del IRPF cuando el autónomo tributa en estimación directa.
Estos pagos sirven para adelantar durante el año parte del impuesto que se regularizará después en la declaración de la renta. Por eso, la agencia debe llevar una contabilidad ordenada durante cada trimestre y no esperar al final del ejercicio para revisar sus números.
Si la información trimestral está mal construida, pueden aparecer pagos excesivos, pagos insuficientes o una declaración anual difícil de cuadrar.
Ingresos que debe controlar la agencia
Para calcular correctamente el IRPF en una agencia de viajes, hay que clasificar bien los ingresos. No es lo mismo cobrar una comisión por intermediación que vender un viaje en nombre propio o prestar un servicio profesional de asesoramiento turístico.
La agencia debe saber qué parte corresponde realmente a su ingreso, qué importes son pagos a proveedores y qué margen queda por cada expediente. Este punto es especialmente delicado cuando se trabaja con viajes combinados, anticipos, bonos, cancelaciones o proveedores internacionales.
Una contabilidad genérica puede dar una imagen equivocada del negocio. Lo recomendable es trabajar por expediente o reserva, vinculando cada ingreso con sus costes asociados.
Gastos deducibles en la actividad
Al preparar el IRPF en una agencia de viajes, también hay que revisar qué gastos pueden deducirse. En general, deben estar vinculados a la actividad, justificados documentalmente y registrados correctamente.
Pueden existir gastos de asesoría, software de gestión, herramientas digitales, campañas de marketing, teléfono, internet, formación, viajes profesionales, comisiones bancarias, seguros, cuotas de autónomo y otros costes necesarios para desarrollar el negocio.
El problema aparece cuando se mezclan gastos personales y profesionales, o cuando no se conservan facturas completas. Un ticket sin datos suficientes o un gasto no relacionado con la actividad puede generar problemas si Hacienda solicita justificación.
Relación con el IVA y el REAV
Aunque el IRPF y el IVA son impuestos distintos, en una agencia de viajes están muy relacionados desde el punto de vista de la gestión. Al revisar el IRPF en una agencia de viajes, también conviene analizar cómo se factura cada operación y si puede aplicarse el Régimen Especial de Agencias de Viajes.
El REAV puede afectar al IVA cuando la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero. Esto no determina directamente el IRPF, pero sí influye en la forma de calcular márgenes, registrar operaciones y entender el beneficio real.
En Agentia revisamos conjuntamente fiscalidad, facturación y contabilidad para evitar que la agencia declare datos incoherentes entre impuestos.
Retenciones y profesionales externos
También hay que tener cuidado con las retenciones. Una agencia puede contratar servicios de diseñadores, abogados, asesores, creadores de contenido, fotógrafos, guías, comerciales externos o profesionales independientes.
En determinados casos, esas facturas pueden incluir retención de IRPF. La agencia deberá ingresarla mediante los modelos correspondientes y conservar la documentación justificativa.
Además, si la agencia tiene empleados, deberá practicar retenciones en nómina según la situación de cada trabajador. Por eso, aunque el negocio opere como sociedad, puede tener obligaciones vinculadas al IRPF por las personas que trabajan para ella.
No confundir facturación con beneficio
Uno de los mayores errores al gestionar el IRPF en una agencia de viajes es pensar que todo lo cobrado al cliente es ingreso neto. En turismo, el volumen de ventas puede ser alto, pero el margen real puede ser reducido.
Por ejemplo, una agencia puede cerrar varias reservas de importe elevado y, aun así, obtener poco beneficio después de pagar proveedores, seguros, publicidad, software, comisiones y horas de gestión.
Por eso es fundamental medir la rentabilidad por expediente. Este sistema permite saber qué productos dejan más margen, qué clientes requieren más tiempo y qué tipo de viajes conviene potenciar.
Cierre anual y declaración de la renta
El cierre anual es el momento en el que se revisa todo el ejercicio. Al preparar el IRPF en una agencia de viajes, el autónomo debe comprobar ingresos, gastos, pagos fraccionados, retenciones soportadas, libros registro, facturas y justificantes.
Si durante el año se ha trabajado con orden, la declaración será mucho más sencilla. Si se han mezclado operaciones, no se han separado expedientes o faltan facturas, el cierre puede convertirse en un problema.
Una buena planificación fiscal permite evitar sorpresas y tomar decisiones antes de que termine el ejercicio, no cuando ya no hay margen de actuación.
Errores frecuentes
Uno de los errores más habituales con el IRPF en una agencia de viajes es no llevar la contabilidad al día. Muchos autónomos revisan ingresos y gastos solo cuando llega el trimestre, pero una agencia necesita controlar márgenes de forma constante.
También es frecuente no guardar bien facturas de proveedores, confundir ingresos propios con importes cobrados por cuenta de terceros, no revisar retenciones o no coordinar IRPF e IVA.
Otro fallo habitual es elegir la forma jurídica sin analizar la previsión real del negocio. Empezar como autónomo puede ser adecuado en algunos casos, pero no siempre será la mejor opción si hay socios, empleados o una actividad con mayor riesgo.
Preguntas frecuentes
¿Todas las agencias de viajes pagan IRPF?
No todas. Si la agencia opera como autónomo, el beneficio se declara en IRPF. Si funciona como sociedad limitada, tributará generalmente por Impuesto sobre Sociedades, aunque puede tener retenciones vinculadas a trabajadores o profesionales.
¿Qué modelo presenta un autónomo de agencia de viajes?
Normalmente puede tener que presentar el Modelo 130 si tributa en estimación directa y está obligado a realizar pagos fraccionados. También deberá revisar el IVA y otros modelos según su actividad.
¿Qué gastos puede deducir una agencia?
Los gastos relacionados con la actividad, correctamente justificados y registrados. Pueden incluir asesoría, software, marketing, teléfono, internet, seguros, comisiones bancarias, formación o herramientas de gestión.
¿El REAV afecta al IRPF?
No es un régimen de IRPF, sino de IVA. Sin embargo, afecta a la forma de registrar operaciones, calcular márgenes y entender el beneficio real de la agencia.
Conclusión
La gestión fiscal de una agencia turística exige mucho más que presentar modelos. Hay que entender cómo se generan los ingresos, qué gastos son deducibles, cómo se calcula el margen, cuándo hay retenciones y cómo se coordinan IRPF, IVA y contabilidad.
Si necesitas revisar el IRPF en una agencia de viajes con seguridad, en Agentia podemos ayudarte a organizar tu fiscalidad, controlar expedientes, preparar modelos trimestrales y evitar errores desde el inicio.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.