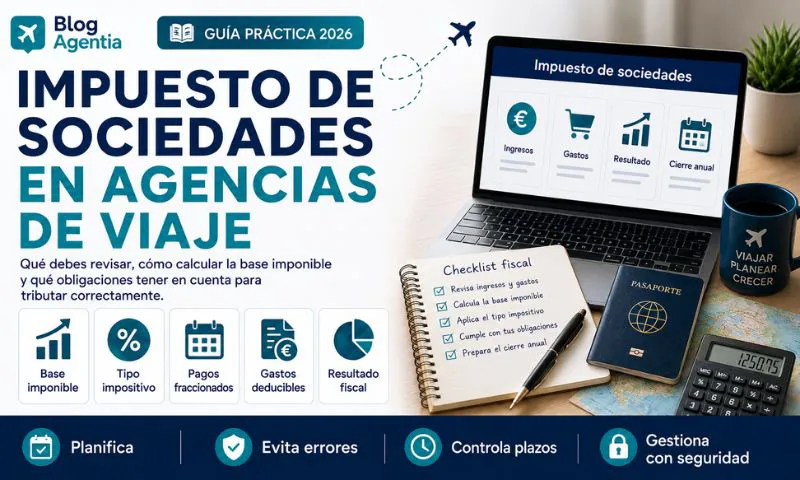
Entender el IS en una agencia de viajes es fundamental cuando el negocio opera mediante una sociedad limitada. Muchas agencias se centran en vender viajes, captar clientes o negociar con proveedores, pero olvidan que el beneficio final debe calcularse correctamente para cumplir con Hacienda y tomar buenas decisiones empresariales.
Una agencia turística puede gestionar reservas, anticipos, proveedores, cancelaciones, seguros, comisiones, pagos internacionales y operaciones sujetas al Régimen Especial de Agencias de Viajes. Por eso, el Impuesto sobre Sociedades no debe analizarse como un trámite aislado, sino como parte de una gestión fiscal y contable completa.
En Agentia ayudamos a agencias de viajes y empresas turísticas a organizar su fiscalidad con una visión especializada del sector.
Cuándo afecta el Impuesto de Sociedades a una agencia
Al revisar el IS en una agencia de viajes, lo primero es distinguir la forma jurídica. Si la agencia opera como sociedad limitada, el beneficio empresarial tributará por el Impuesto sobre Sociedades. Si trabaja como autónomo, el resultado se integrará normalmente en el IRPF.
Esta diferencia es importante porque afecta a la contabilidad, a la forma de retirar dinero del negocio, a la presentación de modelos fiscales y a la planificación de inversiones. Una sociedad permite una estructura más ordenada cuando hay socios, empleados, mayor volumen de operaciones o previsión de crecimiento.
Sin embargo, crear una sociedad no significa pagar menos automáticamente. Hay que analizar ingresos, gastos, márgenes, responsabilidad, inversión y necesidades reales del proyecto.
La importancia de una contabilidad bien organizada
Para preparar correctamente el IS en una agencia de viajes, la contabilidad debe reflejar la realidad del negocio. No basta con registrar ingresos y gastos generales. Una agencia necesita saber qué margen deja cada expediente.
Cada reserva debería permitir identificar cliente, proveedor, importe cobrado, coste del servicio, comisión, margen, anticipos, devoluciones, cancelaciones y documentación asociada. Este control es esencial porque una agencia puede facturar mucho y ganar poco si no mide bien su beneficio real.
La contabilidad debe servir para presentar impuestos, pero también para dirigir el negocio con datos claros.
Ingresos que debe declarar la sociedad
Dentro de el IS en una agencia de viajes, uno de los errores habituales es confundir todo lo cobrado al cliente con ingreso real de la agencia. En turismo, una parte importante del dinero recibido puede estar destinada a pagar vuelos, hoteles, receptivos, seguros, traslados o excursiones.
Por eso, hay que analizar cómo actúa la agencia en cada operación. No es lo mismo cobrar una comisión de intermediación que vender un viaje en nombre propio. Tampoco se trata igual un servicio suelto que un paquete turístico o un viaje combinado.
La clave está en que la contabilidad refleje correctamente la operativa real y permita calcular el resultado fiscal con precisión.
Gastos deducibles en una agencia de viajes
Al calcular el IS en una agencia de viajes, también hay que revisar los gastos deducibles. Para que un gasto pueda incorporarse correctamente, debe estar relacionado con la actividad, justificado documentalmente y registrado en la contabilidad.
Pueden existir gastos de asesoría, software de gestión, herramientas digitales, marketing, publicidad, web, teléfono, internet, seguros, formación, comisiones bancarias, alquiler, suministros, nóminas y viajes profesionales vinculados al negocio.
El problema aparece cuando no se conservan facturas completas, se mezclan gastos personales o se contabilizan gastos sin relación clara con la actividad. Una sociedad debe poder justificar sus costes si Hacienda los revisa.
Relación entre Impuesto de Sociedades, IVA y REAV
Aunque son impuestos distintos, el IS en una agencia de viajes está muy conectado con el IVA y con la forma de facturar. En determinadas operaciones puede aplicarse el Régimen Especial de Agencias de Viajes, conocido como REAV, cuando la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero.
Este régimen afecta al IVA, pero también influye en la forma de calcular márgenes y registrar operaciones. Si una agencia no separa bien operaciones en régimen general, comisiones, intermediación y ventas en nombre propio, la contabilidad puede mostrar un beneficio incorrecto.
En Agentia revisamos conjuntamente fiscalidad, facturación y contabilidad para evitar incoherencias entre modelos fiscales.
Pagos fraccionados y Modelo 202
Una sociedad no debe pensar solo en la declaración anual. Al gestionar el IS en una agencia de viajes, también pueden existir pagos fraccionados a cuenta del Impuesto sobre Sociedades mediante el Modelo 202.
Estos pagos se realizan durante el ejercicio y deben planificarse dentro de la tesorería de la agencia. Si el negocio tiene temporadas fuertes y temporadas bajas, conviene prever con antelación los pagos fiscales para no encontrarse con tensiones de liquidez.
La planificación es especialmente importante en agencias que cobran anticipos, pagan proveedores en fechas distintas o trabajan con viajes de temporada.
Modelo 200 y cierre anual
La declaración anual del Impuesto sobre Sociedades se realiza mediante el Modelo 200. Para prepararla bien, la sociedad debe revisar ingresos, gastos, amortizaciones, retenciones, pagos fraccionados, resultado contable, ajustes fiscales y documentación justificativa.
Al cerrar el IS en una agencia de viajes, también conviene revisar si hay expedientes abiertos, reservas cobradas por anticipado, servicios pendientes de prestar, facturas de proveedores no recibidas o devoluciones pendientes.
El cierre fiscal no debe hacerse con prisas. Una agencia de viajes puede tener operaciones complejas y fechas de cobro y prestación del servicio diferentes. Si no se revisan correctamente, el resultado del ejercicio puede no reflejar la realidad.
Diferencias frente al autónomo
Una agencia que funciona como sociedad tributa de manera distinta a un autónomo. El autónomo declara el resultado de su actividad en IRPF, mientras que la sociedad declara el beneficio en el Impuesto sobre Sociedades.
Además, si el administrador o los socios retiran dinero del negocio, habrá que revisar si se trata de nómina, retribución de administrador, dividendos, factura profesional u otra fórmula. Esta parte debe estar bien documentada para evitar problemas fiscales.
Elegir sociedad puede ser adecuado para proyectos con crecimiento, pero exige una gestión más formal y ordenada.
Errores frecuentes en sociedades de agencias de viajes
Uno de los errores más habituales con el IS en una agencia de viajes es no separar correctamente los ingresos propios de los importes destinados a proveedores. Esto puede distorsionar el beneficio y provocar una mala interpretación de la rentabilidad.
También es frecuente no registrar bien anticipos, bonos, cancelaciones o devoluciones. En turismo, una operación puede empezar en un trimestre y cerrarse meses después, por lo que la contabilidad debe acompañar cada expediente.
Otro fallo común es no coordinar IVA, REAV, facturación y Sociedades. Si cada impuesto se analiza por separado, pueden aparecer contradicciones entre modelos y contabilidad.
Preguntas frecuentes
¿Todas las agencias de viajes pagan Impuesto de Sociedades?
Solo las agencias que operan mediante sociedad, como una sociedad limitada. Si la actividad se desarrolla como autónomo, normalmente el beneficio se declara en IRPF.
¿Qué modelo presenta una agencia sociedad?
La declaración anual se presenta mediante el Modelo 200. Además, puede existir obligación de presentar pagos fraccionados mediante el Modelo 202, según la situación fiscal de la sociedad.
¿Qué gastos puede deducir una agencia de viajes?
Los gastos relacionados con la actividad, correctamente justificados y contabilizados. Pueden incluir software, asesoría, marketing, seguros, nóminas, alquiler, comisiones bancarias, formación y herramientas de gestión.
¿El REAV afecta al Impuesto sobre Sociedades?
El REAV es un régimen de IVA, no del Impuesto sobre Sociedades. Sin embargo, influye en la forma de registrar operaciones, calcular márgenes y entender el resultado real del negocio.
Conclusión
Gestionar una agencia turística mediante sociedad exige una fiscalidad ordenada. No basta con presentar modelos: hay que controlar expedientes, márgenes, gastos, pagos fraccionados, anticipos, cancelaciones y relación entre IVA y contabilidad.
Si necesitas revisar el IS en una agencia de viajes con seguridad, en Agentia podemos ayudarte a organizar la contabilidad, revisar el REAV, preparar el cierre fiscal, presentar modelos y evitar errores desde el inicio.
Puedes contactar con nosotros aquí y te ayudaremos a gestionar tu agencia con el respaldo de una asesoría especializada en agencias de viajes y empresas turísticas.