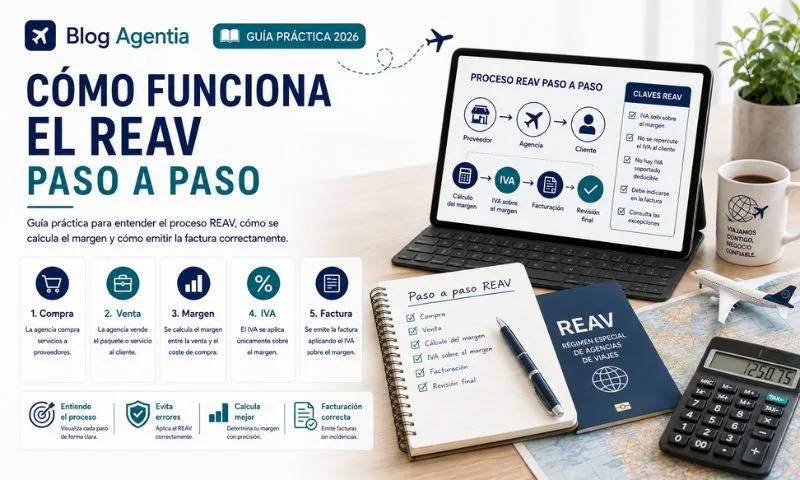
Entender cómo funciona el régimen especial de agencias de viajes es imprescindible para cualquier agencia que venda viajes combinados, paquetes turísticos, circuitos, escapadas, experiencias o servicios organizados con proveedores externos. El REAV no es una opción decorativa dentro del IVA: es un régimen con reglas propias que afecta a la forma de calcular el impuesto, emitir facturas, registrar costes y conocer el margen real de cada operación.
El problema es que muchas agencias lo aplican tarde, mal o de forma automática sin analizar cada expediente. Y ahí aparecen los errores: facturas con IVA desglosado cuando no corresponde, deducciones indebidas, márgenes mal calculados o confusión entre venta en nombre propio e intermediación.
En esta guía explicamos paso a paso cómo funciona el REAV y qué debe revisar una agencia para evitar problemas fiscales.
Paso 1: identificar cómo actúa la agencia
El primer paso es saber si la agencia actúa en nombre propio o como intermediaria. Esta diferencia es clave.
Cuando la agencia actúa en nombre propio, el cliente entiende que está contratando el viaje con la agencia. Aunque después intervengan hoteles, transportistas, receptivos, guías o empresas de actividades, la agencia es quien vende el paquete al viajero.
En cambio, cuando actúa como intermediaria, el cliente contrata realmente con otro proveedor y la agencia cobra una comisión por gestionar la reserva o poner en contacto a las partes.
Para aplicar correctamente el régimen especial de agencias de viajes, hay que analizar la realidad de la operación, no solo el nombre comercial de la empresa. Una misma agencia puede tener ventas sujetas al REAV y otras operaciones en régimen general o de intermediación.
En Agentia ayudamos a agencias de viajes a clasificar correctamente sus operaciones antes de emitir facturas o presentar declaraciones.
Paso 2: comprobar si se usan servicios de terceros
El REAV se aplica cuando la agencia utiliza bienes o servicios de otros empresarios o profesionales que redundan directamente en beneficio del viajero.
Esto puede incluir:
- Hoteles.
- Transporte.
- Excursiones.
- Guías.
- Receptivos.
- Entradas.
- Cruceros.
- Circuitos.
- Actividades turísticas.
- Servicios locales en destino.
Si la agencia organiza un viaje usando estos servicios externos y vende en nombre propio, normalmente estaremos ante una operación que puede entrar en el régimen especial.
Por ejemplo, una agencia que vende un paquete de 5 días con hotel, traslado, excursiones y guía local contratados a terceros debe analizar si esa venta se encuentra dentro del REAV.
Paso 3: separar cada tipo de operación
Una agencia no debe tratar todas sus ventas de la misma forma. Es un error frecuente configurar el programa de facturación con un único criterio y aplicar el mismo IVA a todo.
Puede haber:
- Paquetes turísticos en REAV.
- Comisiones por intermediación.
- Servicios propios.
- Servicios sueltos.
- Viajes corporativos.
- Operaciones con empresas.
- Servicios dentro de la Unión Europea.
- Servicios fuera de la Unión Europea.
- Gastos generales de la agencia.
Antes de aplicar el régimen especial de agencias de viajes, conviene revisar cada expediente y clasificarlo correctamente. Esta separación evita errores de facturación y permite conocer mejor la rentabilidad real.
Paso 4: calcular el precio cobrado al cliente
El precio cobrado al cliente es el punto de partida. Debe incluir todo lo que el viajero paga por el paquete o servicio vendido por la agencia.
Por ejemplo, si el cliente paga 2.500 € por un viaje combinado, esa cifra será la referencia inicial para calcular el margen. Pero no significa que el IVA se calcule directamente sobre esos 2.500 € como si fuera una venta ordinaria.
En el REAV, la lógica cambia: el impuesto se calcula sobre el margen de la agencia, no sobre el importe total del viaje.
Por eso, el control del precio de venta debe estar conectado con el control de costes directos del expediente.
Paso 5: identificar los costes directos del viaje
El siguiente paso es identificar los costes de terceros que se han comprado para realizar el viaje y que benefician directamente al viajero.
Estos costes pueden ser:
- Hotel.
- Billetes de transporte.
- Traslados.
- Receptivo.
- Entradas.
- Excursiones.
- Guías.
- Actividades.
- Servicios turísticos contratados a proveedores.
No deben mezclarse con gastos generales de la agencia, como alquiler de oficina, software, marketing, asesoría, teléfono o suministros. Esos gastos forman parte de la estructura del negocio, pero no se imputan igual que los costes directos del viaje.
Una contabilidad poco detallada puede provocar errores importantes. Si no se separan bien los costes directos, el margen puede quedar mal calculado.
Paso 6: calcular el margen bruto
En el régimen especial de agencias de viajes, la base imponible se calcula a partir del margen bruto. De forma práctica, el margen se obtiene comparando lo que paga el cliente con lo que la agencia paga a terceros por los servicios utilizados directamente en el viaje.
Ejemplo sencillo:
- Precio cobrado al cliente: 2.500 €.
- Costes directos de hotel, transporte y excursiones: 2.100 €.
- Margen económico aproximado: 400 €.
Sobre ese margen se calcula el IVA según las reglas del régimen. Por eso, el margen real de cada expediente debe estar controlado desde el inicio.
No basta con saber cuánto se ha vendido en el mes. La agencia debe saber cuánto ha ganado en cada viaje.
Paso 7: emitir la factura correctamente
La facturación es uno de los puntos más delicados. Cuando una operación está sujeta al REAV, el IVA se entiende incluido en el precio y no se desglosa separadamente como ocurre en el régimen general.
Esto puede generar dudas con clientes empresa que piden una factura con IVA detallado. En esos casos, hay que analizar si la operación permite aplicar otro tratamiento o si debe mantenerse el régimen especial.
La factura debe reflejar correctamente el régimen aplicable y evitar presentar una cuota de IVA deducible cuando no procede.
Cuando aplicas el régimen especial de agencias de viajes, el cliente no puede deducir ese IVA incluido en el precio como si fuera una factura ordinaria con cuota desglosada.
Paso 8: registrar bien la operación en contabilidad
La contabilidad debe permitir seguir el expediente de principio a fin. Una agencia de viajes no debería limitarse a registrar ingresos y gastos de forma global.
Conviene separar:
- Ventas en REAV.
- Ventas en régimen general.
- Comisiones de intermediación.
- Costes directos del viaje.
- Gastos generales.
- Proveedores nacionales.
- Proveedores intracomunitarios.
- Proveedores internacionales.
- Margen por expediente.
- Facturas emitidas.
- Facturas recibidas.
En Agentia trabajamos con agencias para adaptar la contabilidad a la operativa real del turismo, evitando modelos genéricos que no reflejan bien el margen.
Paso 9: revisar el IVA soportado
Otro punto esencial es el IVA soportado. En el REAV, la agencia no puede deducir el IVA de los servicios adquiridos a terceros cuando esos servicios se utilizan directamente en beneficio del viajero.
Esto afecta, por ejemplo, a facturas de hoteles, transporte o excursiones que forman parte del paquete turístico.
Sin embargo, la agencia sí puede tener gastos generales cuya deducción debe analizarse por separado. Por ejemplo:
- Alquiler de oficina.
- Software.
- Asesoría.
- Publicidad.
- Teléfono.
- Herramientas digitales.
- Suministros.
- Servicios profesionales.
El error habitual es mezclar gastos directos del viaje con gastos generales de estructura. Esa confusión puede afectar a las declaraciones de IVA y a la rentabilidad real.
Paso 10: declarar el IVA con datos fiables
Para declarar correctamente, la agencia necesita que los expedientes estén bien cerrados. Si faltan facturas de proveedores, si hay costes pendientes o si el margen está incompleto, la declaración puede no reflejar la realidad.
Antes de presentar impuestos, conviene revisar:
- Expedientes vendidos.
- Expedientes cerrados.
- Facturas recibidas.
- Costes pendientes.
- Márgenes calculados.
- Operaciones en régimen general.
- Operaciones en REAV.
- Comisiones.
- Gastos generales.
- Deducciones aplicables.
Una agencia que espera al final del trimestre para ordenar todo suele cometer más errores. La fiscalidad debe trabajarse desde la venta del viaje, no solo en la declaración.
Cuándo puede aplicarse régimen general
Aunque el régimen especial de agencias de viajes es obligatorio cuando se cumplen sus requisitos, puede existir la posibilidad de aplicar el régimen general operación por operación en determinados servicios prestados a empresarios o profesionales con derecho a deducción o devolución del IVA.
Esto puede aparecer en viajes corporativos, incentivos, congresos, reuniones empresariales o servicios contratados por compañías.
Ahora bien, no debe hacerse de forma automática. Hay que revisar si se cumplen las condiciones, si la operación está bien documentada y si la factura puede emitirse correctamente.
Errores frecuentes al aplicar el REAV
Los errores más habituales son:
- Aplicar régimen general cuando corresponde REAV.
- Desglosar IVA en facturas donde no procede.
- Deducir IVA de costes directos del viaje.
- No calcular margen por expediente.
- Mezclar costes del viaje y gastos generales.
- No diferenciar intermediación y venta en nombre propio.
- No revisar operaciones con empresas.
- No controlar proveedores internacionales.
- No cerrar bien expedientes antes de declarar.
- No contar con asesoramiento especializado.
Estos fallos pueden afectar tanto al cumplimiento fiscal como a la rentabilidad de la agencia.
Conclusión
Saber cómo funciona el régimen especial de agencias de viajes paso a paso permite evitar errores de IVA, emitir facturas correctas y conocer mejor el margen real de cada expediente. La clave está en identificar si la agencia actúa en nombre propio, comprobar si utiliza servicios de terceros, calcular el margen bruto, emitir la factura adecuada y registrar correctamente cada operación.
El REAV no debe gestionarse de forma improvisada. Una agencia que vende paquetes, circuitos, escapadas o viajes combinados necesita una contabilidad preparada para el sector turístico.
En Agentia ayudamos a agencias minoristas, mayoristas, online y receptivas a ordenar su fiscalidad, revisar el IVA y mejorar la gestión contable. Si necesitas comprobar si estás aplicando bien el REAV o quieres evitar errores en tus facturas, puedes contactar con Agentia y recibir asesoramiento especializado para agencias de viajes.