Saber calcular el IVA en una agencia de viajes es fundamental para evitar errores fiscales, emitir facturas correctas y conocer la rentabilidad real de cada expediente. La fiscalidad turística no funciona como la de una tienda convencional, porque muchas agencias venden paquetes, viajes combinados, circuitos, hoteles, transportes, excursiones o servicios contratados a terceros.
El punto clave está en diferenciar si la agencia actúa en nombre propio o como intermediaria. Si actúa en nombre propio y utiliza servicios de otros empresarios para organizar el viaje, normalmente entrará en juego el régimen especial de agencias de viajes. En ese caso, el IVA no se calcula sobre el precio total como en una operación ordinaria, sino sobre el margen bruto de la agencia.
En esta guía explicamos paso a paso cómo se calcula, qué datos necesitas y qué errores conviene evitar.
Por qué el IVA en viajes es diferente
Una agencia de viajes puede realizar operaciones muy distintas. Puede vender un paquete propio, actuar como intermediaria de un mayorista, gestionar una comisión, organizar un viaje de empresa o vender servicios sueltos. Cada caso puede tener un tratamiento fiscal diferente.
Por eso, antes de calcular el IVA en una agencia de viajes, hay que clasificar bien la operación. No es lo mismo vender en nombre propio que cobrar una comisión por intermediación. Tampoco es igual vender un viaje combinado que facturar un servicio profesional independiente.
En Agentia ayudamos a agencias minoristas, mayoristas, online y receptivas a ordenar su fiscalidad turística desde la operativa real del negocio.
Paso 1: identificar el tipo de operación
El primer paso es saber qué está vendiendo la agencia y cómo lo está haciendo. Para ello, conviene responder a estas preguntas:
- ¿La agencia actúa en nombre propio?
- ¿El cliente contrata directamente con la agencia?
- ¿Se utilizan proveedores externos?
- ¿Los servicios contratados benefician directamente al viajero?
- ¿La agencia cobra una comisión?
- ¿El cliente es particular o empresa?
- ¿El viaje se realiza dentro o fuera de la Unión Europea?
Si la agencia actúa en nombre propio y utiliza servicios de terceros para realizar el viaje, probablemente habrá que aplicar el régimen especial de agencias de viajes. Si actúa solo como intermediaria, el cálculo puede ser distinto.
Paso 2: comprobar si aplica el REAV
El Régimen Especial de Agencias de Viajes se aplica cuando la agencia vende en nombre propio y utiliza servicios de otros empresarios o profesionales para realizar el viaje.
Estos servicios pueden ser:
- Alojamiento.
- Transporte.
- Excursiones.
- Guías.
- Receptivos.
- Entradas.
- Cruceros.
- Circuitos.
- Actividades turísticas.
- Servicios locales en destino.
Cuando se aplica este régimen, la agencia no calcula el IVA sobre todo lo cobrado al cliente, sino sobre su margen. Esta diferencia es esencial para facturar y declarar correctamente.
Paso 3: calcular el precio total cobrado al cliente
Para calcular el IVA en una agencia de viajes bajo el régimen especial, primero hay que conocer el importe total que paga el cliente por el viaje.
Por ejemplo, imaginemos que una agencia vende un paquete turístico por 2.500 euros. Ese importe incluye alojamiento, transporte, excursiones y la gestión de la agencia.
Ese precio total es el punto de partida, pero todavía no sabemos cuál es el margen real. Para conocerlo, hay que restar los costes directos del viaje contratados a terceros.
Paso 4: identificar los costes directos del viaje
Después hay que identificar qué costes corresponden a servicios adquiridos a otros empresarios o profesionales y utilizados directamente en beneficio del viajero.
Por ejemplo:
- Hotel: 1.200 euros.
- Transporte: 500 euros.
- Excursiones: 300 euros.
- Receptivo local: 200 euros.
En este caso, los costes directos suman 2.200 euros.
Estos costes no deben mezclarse con gastos generales de la agencia, como alquiler, gestoría, software, marketing, teléfono o suministros. Esos gastos son importantes para la rentabilidad global, pero no forman parte del cálculo del margen directo del viaje en el mismo sentido.
Paso 5: calcular el margen de la agencia
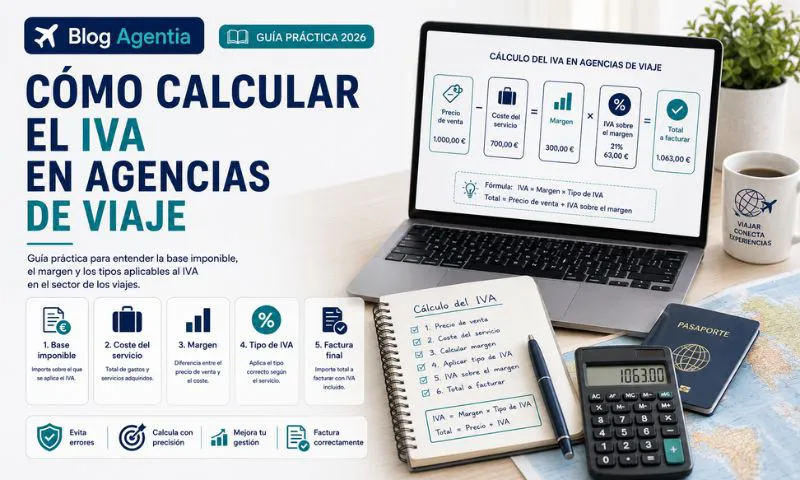
El margen económico inicial se obtiene restando los costes directos al precio cobrado al cliente.
Ejemplo:
- Precio cobrado al cliente: 2.500 euros.
- Costes directos del viaje: 2.200 euros.
- Margen total: 300 euros.
En el régimen especial, el IVA está incluido en ese margen. Por eso, si el tipo aplicable es el 21%, habría que separar la base imponible y la cuota.
El cálculo sería:
- Margen total: 300 euros.
- Base imponible aproximada: 247,93 euros.
- IVA incluido aproximado: 52,07 euros.
Así se entiende mejor por qué calcular el IVA en una agencia de viajes exige controlar cada expediente. Si los costes no están bien imputados, el margen y el IVA saldrán mal.
Paso 6: emitir la factura correctamente
Cuando se aplica el régimen especial, la factura no funciona como una factura ordinaria con IVA desglosado. El IVA se entiende incluido en el precio y no se consigna separadamente como cuota repercutida.
Esto puede generar dudas cuando el cliente es una empresa que quiere deducirse el IVA. En operaciones sujetas al régimen especial, ese IVA incluido en el precio no es deducible para el cliente como si se tratara de una factura normal con cuota separada.
Por eso, la factura debe estar bien configurada y contener la mención correspondiente al régimen aplicable. Un error en la factura puede provocar problemas con el cliente y con la declaración fiscal.
Paso 7: diferenciar gastos directos y gastos generales
Uno de los errores más frecuentes es mezclar todos los gastos de la agencia. Para aplicar bien el IVA, conviene separar:
- Costes directos del viaje.
- Gastos generales de estructura.
- Comisiones de intermediación.
- Operaciones en régimen general.
- Operaciones en régimen especial.
- Proveedores nacionales.
- Proveedores intracomunitarios.
- Proveedores internacionales.
Esta separación permite saber qué costes afectan al margen del expediente y qué gastos forman parte de la actividad general de la agencia.
En Agentia ayudamos a agencias de viajes a configurar una contabilidad que permita revisar el margen por expediente, no solo ingresos y gastos globales.
Paso 8: revisar el IVA soportado
En el régimen especial, la agencia no puede deducir el IVA soportado en los servicios adquiridos a terceros cuando esos servicios se utilizan directamente para realizar el viaje y benefician al viajero.
Esto afecta, por ejemplo, a facturas de hoteles, transportes o actividades incluidas en el paquete. Esos importes forman parte del cálculo del margen, pero no se tratan como un IVA deducible ordinario.
En cambio, los gastos generales de la agencia pueden tener otro tratamiento. Por eso hay que distinguir claramente entre costes directos del viaje y gastos generales.
Qué ocurre en operaciones de intermediación
No todas las operaciones entran en el régimen especial. Si la agencia actúa en nombre y por cuenta de un tercero, puede estar prestando un servicio de intermediación y cobrando una comisión.
En ese caso, la lógica cambia. La agencia no calcula el IVA sobre el margen del paquete, sino sobre la comisión o servicio que presta, según corresponda.
Por ejemplo, si una agencia cobra una comisión de 100 euros por intermediar en una reserva, el IVA puede calcularse sobre esa comisión, no sobre el precio total del viaje contratado con el proveedor.
Por eso, antes de calcular el IVA en una agencia de viajes, hay que saber exactamente qué papel desempeña la agencia en la operación.
Operaciones con empresas
Las operaciones con empresas requieren especial atención. En determinados casos, puede analizarse la posibilidad de aplicar el régimen general operación por operación cuando el destinatario sea un empresario o profesional con derecho a deducción o devolución del IVA.
Esto puede ocurrir en viajes corporativos, incentivos, congresos, eventos o desplazamientos de empresa. Sin embargo, no debe aplicarse automáticamente solo porque el cliente lo solicite.
Hay que revisar:
- Quién es el destinatario.
- Qué servicio se presta.
- Cómo actúa la agencia.
- Qué proveedores intervienen.
- Qué régimen corresponde.
- Qué factura debe emitirse.
- Qué documentación se conserva.
Un error en este punto puede afectar tanto a la agencia como al cliente.
Viajes dentro y fuera de la Unión Europea
El lugar donde se prestan los servicios también puede influir. Las agencias que venden viajes internacionales, circuitos combinados o servicios dentro y fuera de la Unión Europea deben revisar cada expediente con detalle.
No conviene aplicar una regla única a todos los viajes. Un paquete nacional, un circuito europeo y un viaje combinado con servicios fuera de la Unión Europea pueden tener particularidades distintas.
Por eso, las agencias con producto internacional necesitan una contabilidad ordenada y una revisión fiscal previa, especialmente si trabajan con receptivos, proveedores extranjeros o plataformas internacionales.
Cómo organizar el cálculo en la práctica
Para calcular el IVA en una agencia de viajes sin errores, conviene trabajar con una ficha por expediente.
Esa ficha debería incluir:
- Número de expediente.
- Cliente.
- Fecha de venta.
- Destino.
- Precio cobrado.
- Proveedores.
- Costes directos.
- Régimen aplicable.
- Margen.
- Base imponible.
- IVA incluido.
- Factura emitida.
- Facturas recibidas.
- Estado del expediente.
Este control permite declarar mejor, revisar rentabilidad y evitar que falten costes cuando llega el momento de liquidar impuestos.
Errores frecuentes
Los errores más habituales son:
- Aplicar régimen general cuando corresponde régimen especial.
- Calcular IVA sobre el precio total en operaciones REAV.
- No calcular margen por expediente.
- Mezclar costes directos y gastos generales.
- Deducir IVA soportado que no procede.
- Desglosar IVA en facturas donde no corresponde.
- No diferenciar intermediación y venta en nombre propio.
- No revisar operaciones con empresas.
- No controlar proveedores internacionales.
- No contar con asesoramiento especializado.
Estos errores pueden provocar declaraciones incorrectas, pérdida de rentabilidad y conflictos con clientes.
Conclusión
Saber calcular el IVA en una agencia de viajes exige entender primero qué tipo de operación se está realizando. Si la agencia actúa en nombre propio y utiliza servicios de terceros en beneficio del viajero, normalmente deberá aplicar el régimen especial y calcular el impuesto sobre el margen. Si actúa como intermediaria, el tratamiento puede ser distinto.
La clave está en controlar cada expediente: precio cobrado, costes directos, margen, régimen aplicable, factura emitida y documentación de proveedores. Sin ese control, es muy fácil declarar mal el IVA o desconocer la rentabilidad real del viaje.
En Agentia ayudamos a agencias minoristas, mayoristas, online y receptivas a revisar su IVA, organizar la contabilidad por expediente y evitar errores fiscales. Si necesitas comprobar cómo calcular el impuesto en tus operaciones, puedes contactar con Agentia y recibir asesoramiento especializado para agencias de viajes.